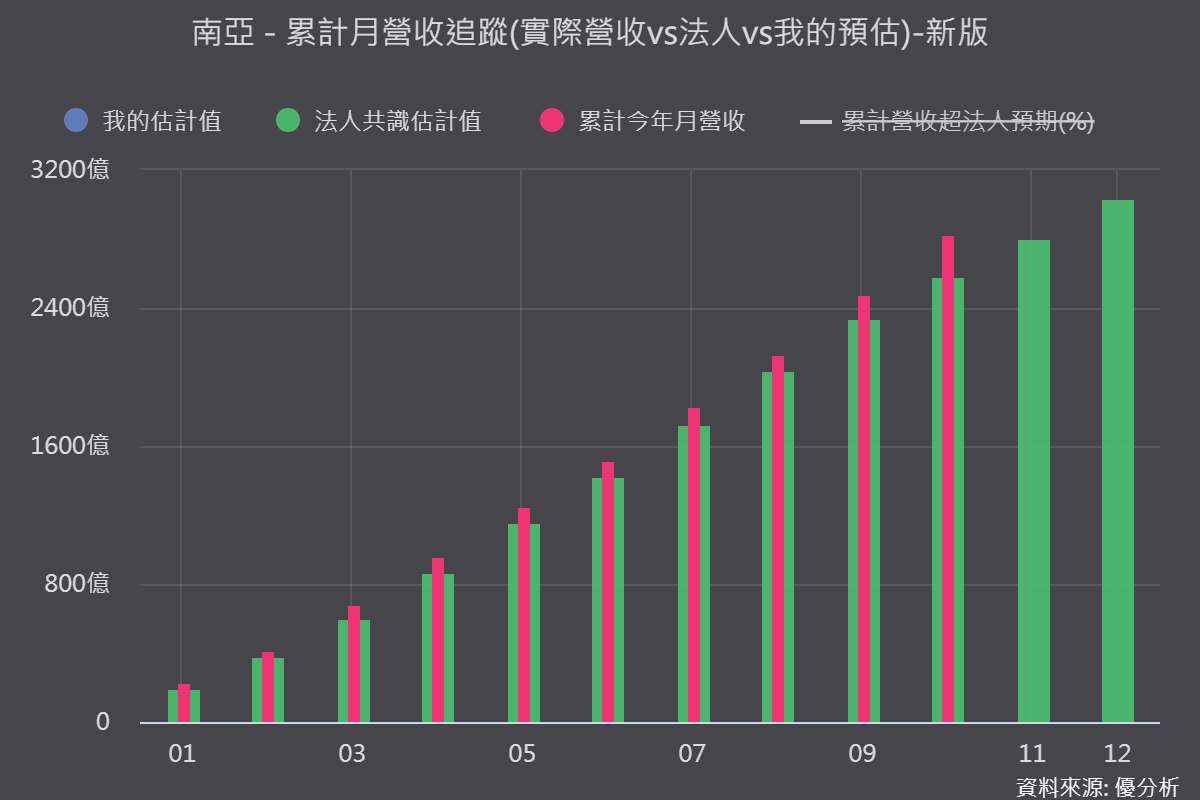
2026年11月12日(優分析/產業數據中心報導)⸺ 南亞正逐步擺脫傳統塑化股定位,轉型為AI電子材料供應商。
電子材料營收占比從2025年的46%,一路升至2026年10月的61.5%,帶動本業獲利明顯改善。
隨著M7、M8高階銅箔基板(CCL)開始出貨,M9、M10持續認證,加上玻纖布供需吃緊與產品漲價,2027年將是南亞高階材料成長的重要驗證期。
電子材料占比突破六成,獲利結構明顯改善
南亞電子材料營收比重持續攀升,從2025年的46%,提高至2026年上半年的52.7%,10月更達61.5%。
當月營收349.4億元,年增64.6%,創近55個月新高。
獲利能力也同步提升,電子材料營益率從2025年第四季的7.6%,升至2026年第二季的19.9%;第三季整體營業利益季增96.1%,營業淨利率達30.9%。
顯示南亞的獲利引擎已逐漸由傳統塑化轉向AI電子材料。
M7、M8已出貨,M9、M10決戰2027年
高階CCL方面,南亞M7、M8已通過NVIDIA電性與可靠度測試,列入認可清單並開始出貨,第四季將持續洽談大單。
更高階的M9仍在客戶認證階段,預計2026年底小量生產,實質營收貢獻落在2027年;M10則自2026年第二季起送樣大型CSP客戶,預計2027年第一季初步取得認證結果,上半年有機會開始出貨。
值得注意的是,市場曾傳出M9遭AWS驗證不合格,南亞已於10月22日發布重訊澄清並非事實,高階CCL布局仍依計畫推進。
CCL持續漲價,玻纖布缺貨成為供應瓶頸
AI伺服器推升高階CCL需求,產業漲價持續發酵。南亞CCL每月調漲約3%至5%,部分品項漲幅達5%至10%。
目前供應鏈瓶頸則集中在薄型玻纖布,尤其2116、1080、1078等規格供給吃緊,其中1080規格E-glass玻纖布價格較低點累計上漲約300%。
市場預期缺貨壓力可能延續至2027年下半年甚至2028年,南亞也同步擴充產能。CCL月產能目前約618萬張,預計2026年底提高至650萬張,2027年突破700萬張,新增產能將全數投入高階產品。
斥資115億元擴建玻纖布廠,布局長期材料需求
除了CCL擴產,南亞董事會於11月11日決議斥資115.3億元,在彰濱興建玻纖布五廠,年產能約1億米,主攻薄布與超薄布;另對台灣必成增資8億元,擴充特殊玻纖紗產能。
這項布局不只是擴大CCL產能,也希望向上游掌握關鍵玻纖材料供應,降低缺料風險,並提高高階產品的供應能力。
整體來看,南亞轉型已反映在電子材料營收占比與獲利能力上。
短期要觀察M7、M8訂單放量及CCL漲價效益,中期則看M9、M10認證進度,以及玻纖布新產能能否順利開出。2027年將是南亞能否從AI材料需求成長,進一步轉化為持續獲利的關鍵一年。