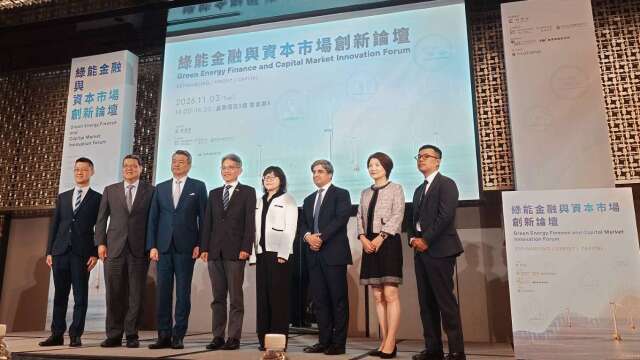
中國信託商業銀行副總經理李靜婷今(3)日出席「綠能金融與資本市場創新論壇」於演講中強調,國內綠能產業正迎來關鍵轉型期,過去開發初期專注於銀行端的「可融資性」,當前最重要的任務是打通「從可融資到可投資」的轉化,但唯有透過資產評價標準化、提升資訊透明度與合約彈性三要件,並建立活躍的次級市場流動機制,就必須推動資產走向「可投資性」,吸引壽險資金、退休基金等廣大機構投資人接棒,全面釋放資本市場的永續資金動能。
李靜婷以「從可融資到可投資」為題發表專題演講,深入剖析本國商業銀行在綠能融資與投資市場轉化過程中的第一線觀察與實務解方。
李靜婷表示,在離岸風場與綠能專案開發初期,銀行端著重於評估工程可行性、合約架構嚴密性與還款來源,以確保專案具備「可融資性」。然而,當龐大風場陸續竣工運轉,若單靠商業銀行持續提供貸款,授信額度終將面臨上限。她強調,要讓綠能產業永續發展,就必須推動資產走向「可投資性」,吸引壽險資金、退休基金等廣大機構投資人接棒。
李靜婷進一步指出,要實現「從放款轉投資」,市場必須具備三大核心支撐:
-
資產評價標準化:建立市場公認且透明的風險與收益評價體系,降低廣大機構投資人的評估門檻與研究成本。
-
資訊透明度與合約彈性:持續公開營運與財務數據,並在融資合約中留出具彈性的再融資條款,以利後續架構調整。
-
次級市場流動機制:透過發行綠色資產證券化商品(如 REITs 模式或基礎建設基金),讓各類投資人能靈活進出,實現銀行資金的重複循環利用。
惠譽評級(Fitch Ratings)企業暨基礎建設專案融資特殊信用評等董事總經理 Sajal Kishore 發表「能源轉型資本化(Capitalising Energy Transition)」專題演講,從國際信用評等機構的視角,剖析全球綠能資產活化的趨勢與風險架構。
Sajal Kishore 在演講中指出,全球能源轉型正由初期的資本密集建置期,逐步轉向營運維護與資產資本化階段,而「能源轉型資本化」的核心機制在於「風險重配(Risk Allocation)」。在風險較高的興建期,應由開發商與專案融資銀行承擔;一旦進入營運穩定期、風險顯著降低後,即應透過再融資(Refinancing)讓建置期資本有序退出,改由追求長期穩定收益的機構資本(Institutional Capital)接手。
Sajal Kishore 亦提出評估綠能資產信用評等與資本化潛力的四大關鍵指標:
-
營運與維護(O&M)風險:資產長期運轉的穩定度及營運團隊的專業能力。
-
購售電合約(PPA)架構:具備長期且可預測的購售電條款,確保現金流穩定。
-
政策與法規穩定度:政府對再生能源監管政策與制度的延續性。
-
極端氣候風險:基礎設施因應氣候變遷與極端天候的抗風險韌性。
李靜婷與 Sajal Kishore 皆指出,台灣綠能產業要邁向下一階段的蓬勃發展,不能僅依賴傳統的銀行放款。透過銀行「可融資邁向可投資」次級市場創新,結合國際評級標準與再融資風險重配機制,將能有效釋放商業銀行的授信額度,引導民間長期資金源源不絕湧入,真正實現台灣綠色金融與能源轉型的雙贏格局。
※ 本文經「鉅亨網」授權轉載,原文出處