2026年11月16日(優分析/產業數據中心報導)⸺ 網家 2026 年第 3 季 B2C 營收 81.04 億元、年增 5.1%。依公司簡報的 B2C 營收品類分布,3C 占 73.4%、年增 11.6%。
3C 的成長與單價同方向
公司將 B2C 營收成長歸因於 AI 應用需求、季節性家電、手機品牌新品相繼推出,以及夏日檔期與開學季的買氣,其中 3C 品類的營收穩步擴增。全球手機市場的方向相反:IDC 預估 2026 年全年全球智慧手機出貨量年減 16.7%,平均售價上漲 27.6%。手機是 3C 品類之一,出貨量下降、單價上漲,網家第 3 季 3C 營收年增,與單價走勢一致。公司將 3C 營收擴增歸因於供應鏈優勢,並指出前 3 季非 3C 品類的衰退幅度已較去年同期收斂。
如下圖,根據優分析產業資料庫,合併營業利益率在 2025 年第 4 季掉到負 2.47%,2026 年前兩季回到正數,圖只到 2026 年第 2 季。
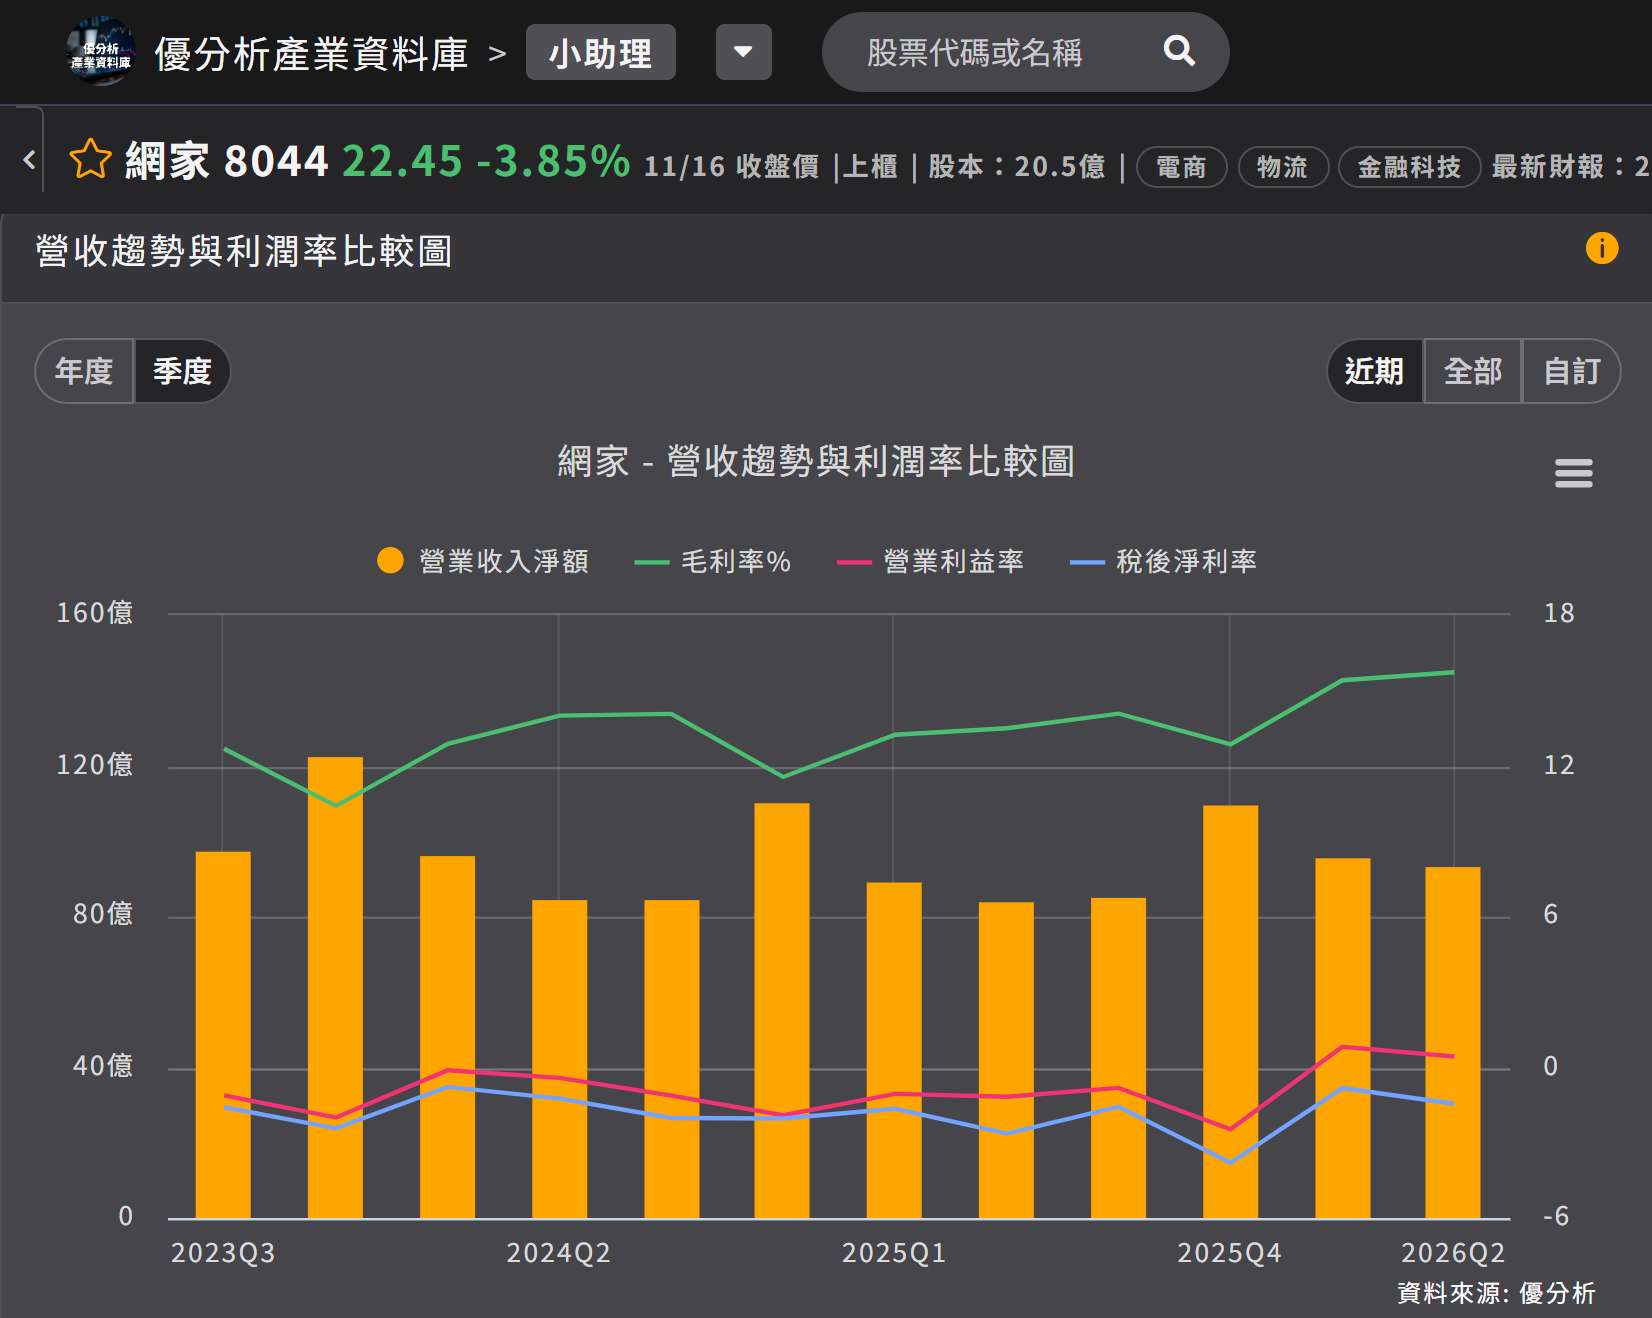
(資料來源:優分析產業資料庫)
B2C 部門的營業虧損由去年同期的 1.66 億元收斂至 1.3 億元。母公司個體損益表的營收也是 81.04 億元、去年基期 77.11 億元,營業費用 9.54 億元、僅較去年同期增加 2.3%,費用率由 12.1% 降至 11.8%。合併營業利益率同期由負轉正。
市場往反方向走
未來流通研究所統計顯示,3C 占台灣整體網路銷售的比重由 2021 年的 34% 降至 2025 年的 22.5%。實體 3C 通路的 2026 年 10 月營收也呈衰退:全國電(6281-TW) 年減 4.13%、燦坤(2430-TW) 年減 6.94%。網家營收向 3C 集中,方向與整體網購市場相反。
同期流量分布也出現變化:未來流通研究所的統計顯示,非 3C 品類中,日用品、食品與家庭用品的流量正轉向補貼型平台;B2C 的 PChome 24h 2026 年上半年月均流量年增 0.4%,交易市集部門的露天市集年減 12.7%,酷澎(Coupang)在台灣的月均流量 959 萬人次、年增 107.7%,流量規模已超過露天。
本季成長來自 3C。公司在 2027 年展望中列出四大動能:核心競爭力、品類、營運效率與子公司,第一項是深化核心競爭力,做法是深耕 3C 家電品類。