2026年10月05日(優分析/產業數據中心報導)⸺ 玻璃基板題材持續升溫,市場過去多聚焦友達(2409-TW)、群創(3481-TW)等具備大面積玻璃加工能力的面板廠,但真正要讓玻璃基板應用於先進封裝,還需要鑽孔、填孔、金屬化及導電材料等完整供應鏈。
電子材料廠勤凱(4760-TWO)開發用於CoPoS製程的TGV玻璃基板盲孔填膏,已完成30微米孔徑、深寬比1:15.7的關鍵製程驗證,今日股價攻上348.5元漲停。
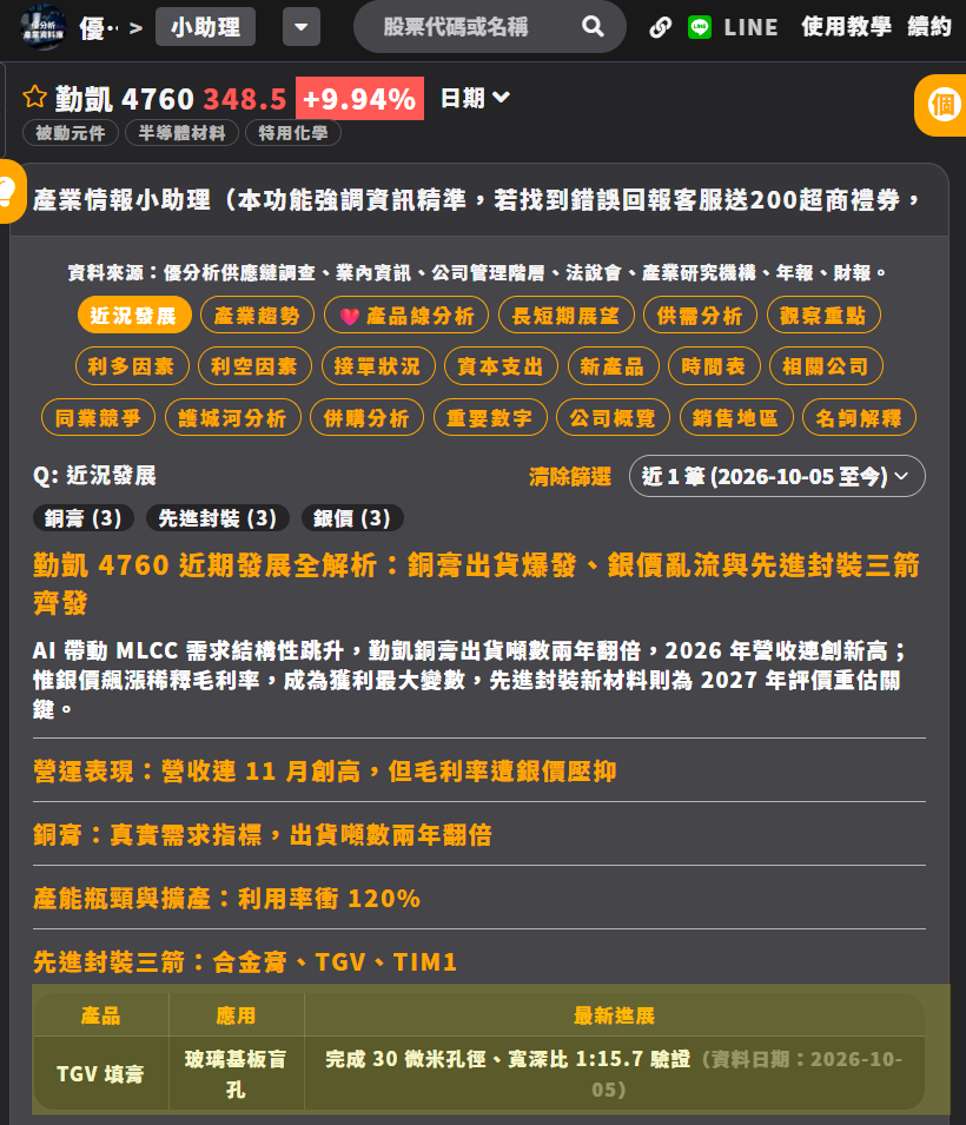 (圖片來源:優分析產業數據庫)
這代表勤凱已從傳統MLCC導電漿,進一步切入下一代先進封裝材料。不過,完成驗證只代表產品具備導入條件,後續仍須經過客戶放量、量產良率與訂單規模考驗。
玻璃基板有孔還不夠,必須把孔「填好」
隨著AI晶片尺寸與功耗增加,先進封裝需要整合更多GPU、ASIC及HBM,傳統有機載板也開始面臨翹曲、散熱及線路密度限制。
玻璃基板具備表面平整、尺寸穩定及熱膨脹係數較低等特性,被視為下一代大型先進封裝的潛在材料。
但玻璃本身不會導電。要讓訊號及電力在基板上下層傳輸,必須先在玻璃上製作微細孔洞,再以導電材料完成填孔,形成TGV,也就是「玻璃通孔」。
整體流程可分為:
- 在玻璃基板上製作微細孔洞。
- 將導電材料完整填入孔內。
- 進行金屬化,形成上下層導通結構。
- 再製作線路並進入後續封裝。
如果填孔不完整、材料與玻璃附著力不足,便可能出現空洞、裂痕、斷路或可靠度問題。因此,填孔材料雖然不像玻璃基板本體受到關注,卻是TGV能否穩定量產的關鍵之一。
30微米孔徑、深寬比15.7,難在哪裡?
勤凱此次開發的盲孔填膏,已完成30微米孔徑、深寬比1:15.7的製程驗證,填孔性及與玻璃介面的附著性均符合客戶需求。
30 微米孔徑乘上深寬比 15.7,代表孔深約 471 微米,等於要在一根比頭髮還細的毛細管裡,把高黏度膏料從孔口一路灌到底部,且不能先封口。材料必須順利流入孔底並完整填滿,同時避免氣泡、空洞及脫落。
製程難度主要來自三點:
- 漿料流動性必須足以進入高深寬比孔洞。
- 填充後不能留下空隙,否則會影響訊號與可靠度。
- 材料必須穩定附著玻璃,並承受後續製程的熱應力。
這次完成驗證,顯示勤凱的材料已具備進一步導入客戶製程的條件,但還不等於正式大規模量產。
不只TGV,勤凱同步布局三項AI材料
勤凱過去主要生產銀漿、銀鈀漿及銅漿,應用於MLCC、電阻、電感、LED及IC封裝。近年公司則沿著既有的導電材料技術,向AI伺服器及先進封裝延伸。
目前三項主要新產品包括:
- TGV玻璃基板盲孔填膏:用於CoPoS及下一代玻璃基板的填孔製程。
- TIM1散熱膏:填補晶片與散熱蓋之间的空隙,因應AI晶片高功耗散熱需求。
- AI伺服器合金膏:與PTFE材料結合,應用於高頻高速多層板,已獲MetaLink平台採用。
公司預期,2027年半導體新材料營收占比有機會提高至5%至10%。
因此,勤凱此次受到市場重估,並不只因為搭上玻璃基板題材,而是公司正由被動元件導電漿供應商,轉向AI伺服器與先進封裝材料廠。
新材料還沒放量,本業已先成長
勤凱目前主要營收仍來自MLCC等被動元件使用的銅漿及銀漿,新材料尚未成為主要營收來源。
受惠AI伺服器帶動高階MLCC需求,公司2026年8月營收達3.05億元,月增13.1%、年增91.5%,再創單月歷史新高;前8月累計營收19.13億元、年增65.53%。
其中,8月銅漿出貨量增至26噸、月增30%,前8月累計出貨147噸、年增43%;銀漿出貨量也月增超過15%。
2026年第一季營收6.27億元、年增52%,稅後淨利0.81億元,EPS達2.55元,創同期新高。這代表即使TGV材料尚未大量貢獻,既有被動元件業務已提供成長基礎。
為何玻璃基板商機不只友達、群創?
友達、群創主要著眼於玻璃加工、基板製造與面板級封裝,但一片玻璃基板要真正進入AI晶片封裝,還需要多種設備與材料。
| 供應鏈環節 | 主要功能 |
|---|---|
| 玻璃基板製造 | 提供平整、低翹曲的封裝基材 |
| 雷射鑽孔 | 在玻璃上製作細小通孔 |
| 盲孔填膏 | 將導電材料填入孔洞 |
| 金屬化 | 形成上下層電氣連接 |
| 線路與封裝 | 完成高密度互連與晶片整合 |
勤凱切入的是中間的盲孔填充材料。這類材料在單一基板中的成本占比未必最高,卻直接影響良率與可靠度。一旦通過客戶認證並綁定製程,通常不容易任意更換供應商。
因此,玻璃基板進入量產後,受惠者不會只有面板廠,也會延伸至鑽孔設備、導電漿、金屬化材料及檢測業者。
漲停之後,還要觀察三件事
勤凱的TGV材料已完成關鍵製程驗證,但距離大規模營收貢獻仍有三道關卡:
-
是否取得正式量產訂單
完成驗證代表材料符合製程條件,但仍須確認客戶採用數量與供貨時程。
-
玻璃基板何時真正放量
目前產業仍處於試產及驗證階段,商業化速度將直接影響材料需求。
-
新材料占比能否達到5%至10%
若2027年如公司預期,新材料營收占比提升,產品組合與毛利率才可能出現明顯改變。
勤凱今日漲停,市場買的不只是TGV三個字,而是公司從MLCC導電漿跨入AI先進封裝材料的轉型機會。不過,30微米盲孔完成驗證只是取得入場券;真正決定下一階段評價的,仍是何時進入量產,以及新材料能否如期占到2027年營收的5%至10%。