台日韓碳費比一比!台灣已於2026年完成首次碳費繳納,共涉及240家企業與461座工廠,實收約新台幣49.7億元,價位從每噸50元到300元。放眼亞洲主要經濟體,韓國K-ETS第四階段提高拍賣比重,2026年9月加權平均價約每噸29,974韓元(約新台幣737元);日本則推行GX-ETS強制階段,搭配每噸二氧化碳289日圓(約新台幣60元)的地球暖化對策稅,各國費率與制度設計,各有不同考量。
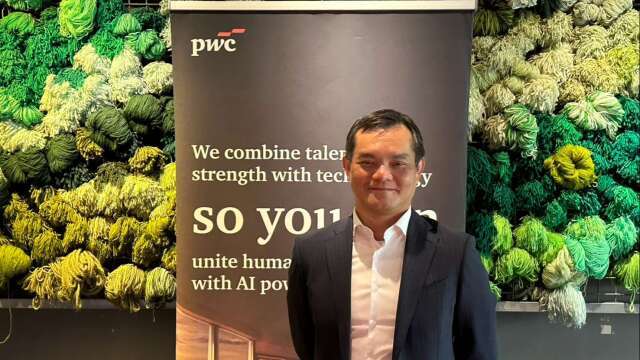
資誠普華綠色科技公司董事暨總經理李宗哲表示,碳費由政府設定費率,企業可依適用費率與收費排放量估算負擔;排放交易制度 (ETS)則透過排放總量或基準管理,由配額交易形成市場碳價,碳價由市場供需決定,猶如股價一樣有高有低。他建議企業除履行現行碳費義務,也可及早準備配額與交易管理,將碳成本納入既有減碳投資決策之中。
比如亞鄰的韓國K-ETS第四階段(2026至2030年)顯著提高拍賣比重並調整免費配額,透過市場拍賣機制形塑具指標性的碳價。日本GX-ETS則於2026年4月由自願階段轉入強制階段,並設定調整基準價格與參考上限價格,透過總量與拍賣機制引導企業減碳,成為亞太地區碳交易制度的重要借鏡。
借鏡國際經驗,世界銀行2026年報告指出全球已有87項直接碳定價政策,涵蓋約29%的溫室氣體排放。歐盟排放交易制度實施逾20年,納管的高耗能工業等固定設施排放量顯著下降,制度初期曾因配額過剩導致碳價偏低,後續透過收緊總量及市場穩定機制改善。
李宗哲指出,排放交易制度能否發揮成效,不僅取決於交易平台,更有賴排放總量、配額核配、市場流動性、價格穩定措施、市場監理,以及監測、申報與查驗制度的配合。總量過於寬鬆可能造成配額過剩、削弱碳價訊號;免費配額則須兼顧碳洩漏風險與減量誘因。
此外,「總量管制」若收緊過快且缺乏過渡安排,也可能增加企業轉型成本。李宗哲指出,若採配額拍賣,收入亦可依制度規定投入能源與產業轉型。台灣須依產業與能源結構設計制度,兼顧減碳效果、產業競爭力與市場穩定,並妥善規劃雙軌並行的銜接機制。環境部已提出碳費與ETS雙軌並行的方向,但具體銜接與履約安排仍待法規明定。企業不宜預設參與試行即可免除現行碳費義務;評估未來成本時,也須同時考量碳價、配額與評估履約安排,而非僅比較每噸價格。
李宗哲表示,企業可運用內部碳定價與邊際減量成本分析,檢視能源效率、製程改善及其他低碳技術的投資效益,並依不同碳價與配額情境,比較自行減量與取得配額的成本,作為資本支出與長期轉型策略的決策依據。他建議,企業應強化溫室氣體盤查、監測申報查驗及數據控制,作為成本與投資分析的基礎。對於出口歐盟碳邊境調整機制涵蓋產品的企業,還須保存產品排放與碳費實際支付佐證,整合碳數據與財務決策,全面提升長期競爭力。
※ 本文經「鉅亨網」授權轉載,原文出處