2026年11月16日(優分析/產業數據中心報導)⸺ 網家(8044-TW) 持股 39.03% 的 21st FinTech 在 11 月 13 日向東京證交所遞交 Growth 市場上市申請,集團獲利幾乎全數來自這家日本子公司。2026 年第 3 季合併稅後淨利由虧轉正,歸屬母公司的部分仍為虧損。
東證 Growth 送件
這項上市案於 2026 年 3 月 24 日經董事會通過、6 月 17 日經股東常會通過,11 月 13 日完成送件,期間發布三次重訊。公司重訊指出,實際上市時程、發行條件、釋股比例與發行價格仍須視東證審查結果而定。日本 EY 的 IPO 教材指出,送件後的審查期間以 2 個月為目標,之後才安排上市日。21st 也在 2026 年 9 月入選東證為外國新創設的 Asia Startup Hub 支援計畫。
第 3 季金融科技部門營收 9.14 億元、年增 54.7%,營業利益 2.39 億元、年增 92.7%;同期 B2C 部門營業虧損 1.3 億元,交易市集部門營業利益 0.09 億元、其他部門虧損 0.5 億元,集團整體營業利益才由去年同期虧損 0.7 億元轉為獲利 0.68 億元。金融科技部門對應的是 21st FinTech 事業群:前 3 季合併營收 25.5 億元、年增 61.5%,合併稅後淨利 3.34 億元、年增 33.6%;營收來自用戶與商家兩類客戶,用戶端的分期支付、行動支付與訂閱占 68%,商家端的支付閘道、金流服務與風險識別占 32%。
六成股權不在網家手上
第 3 季歸屬非控制權益的獲利為 0.92 億元,歸屬母公司的部分虧損 0.76 億元、每股稅後虧損 0.37 元;前 3 季歸屬母公司累計虧損 2.91 億元,每股稅後虧損 1.44 元。母公司無法全數享有這些獲利,原因在於多層股權結構:21st 有六成股權由其他股東持有,旗下 Payment for 另有 35% 由原股東持有,網家的露天市集也有 35% 股權由其他股東持有。
如下圖,根據優分析產業資料庫,每股稅後本業 EPS 從 2026 年第 1 季起轉正,財報每股盈餘同期仍為負,圖只到 2026 年第 2 季。
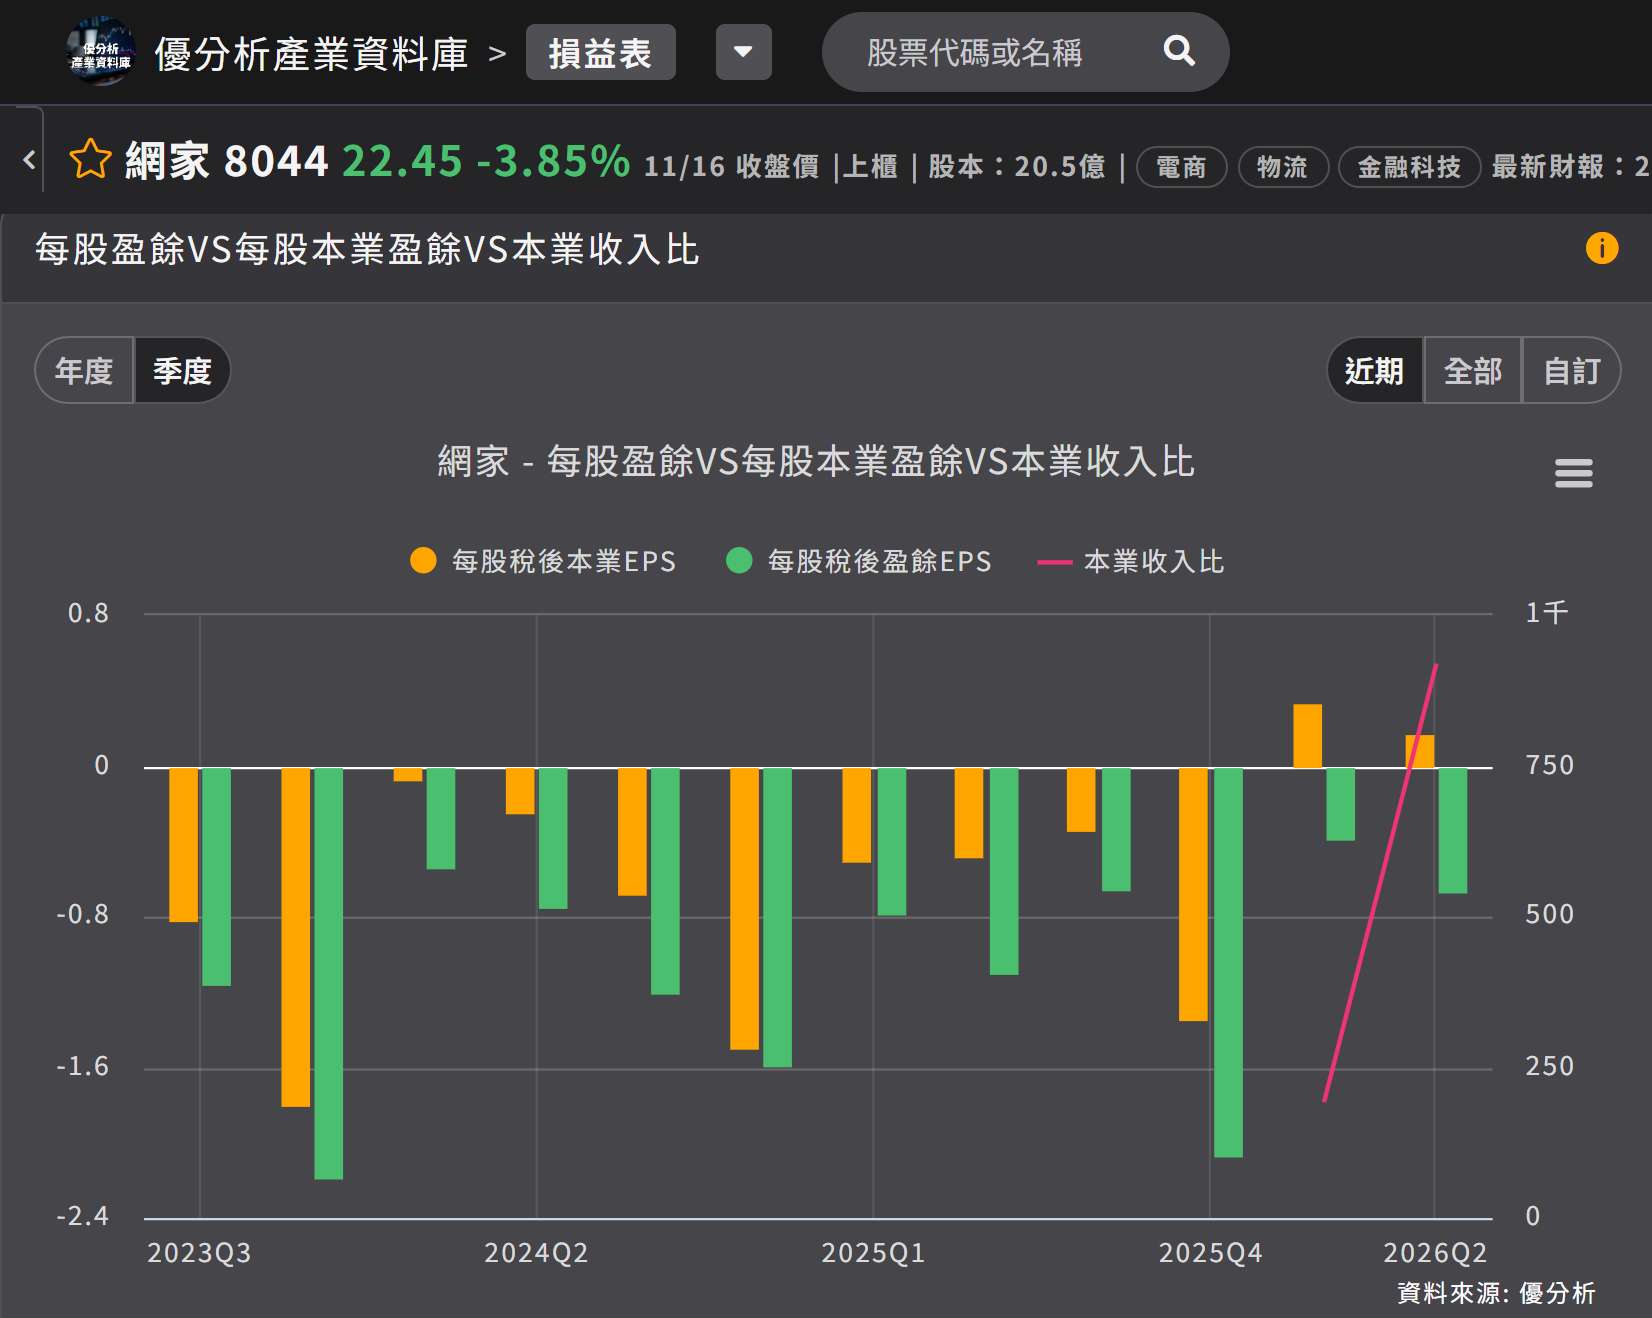
(資料來源:優分析產業資料庫)
本業與財報每股盈餘的差距,遠大於業外損益,主要來自所得稅與非控制權益。公司指出,第 3 季業外淨利 0.11 億元,來自 21st 的非現金匯兌利益與可轉換公司債評價利益,部分被投資減損抵銷;同季所得稅 0.62 億元、非控制權益 0.92 億元。11 月 13 日網家以每股 780 日圓、總額 17.25 億日圓認購 2,211,731 股,換算新台幣 3.5 億元,直接持股由 37.66% 升至 39.03%;重訊也載明,21st 上市時將配合承銷出售部分持股。
它在日本的規模
21st 在 2025 年 7 月宣布以 92 億日圓、約新台幣 18.66 億元向原股東收購日本支付服務商 Payment for(株式会社ペイメントフォー,原 Metaps Payment)65% 股權,2025 年第 3 季完成、第 4 季起認列收入,其餘 35% 由原股東持有。Payment for 在 2024 年有逾 1 萬家加盟店,提供支付閘道、票券與即時薪資等商家服務。這項上市案由三井住友日興證券(SMBC Nikko)擔任財務顧問。
網家的獲利來自持股不到四成的日本子公司,這家子公司如今計畫在東京自行籌資,掛牌時網家還須配合承銷釋股。歸屬母公司的每股盈餘仍為負值,釋股後網家對 21st 的持股將再下降。