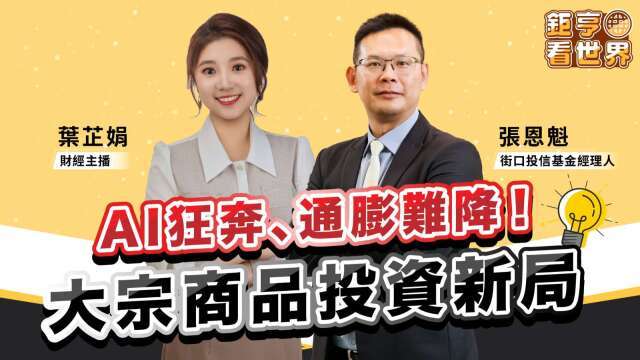
全球經濟正面臨AI投資熱潮與高通膨、高利率的雙重拉扯,投資人該如何布局?街口投信基金經理人張恩魁指出,隨著地緣政治風險升高,銅、原油、黃金等大宗商品已從景氣循環商品躍升為戰略物資,投資價值也隨之改變。尤其高通膨、高利率環境下,股債可能出現同向波動,削弱傳統資產配置的避險效果,因此建議依不同經濟情境,將總資產的5%至20%配置於大宗商品,分散投資風險並掌握潛在投資機會。
AI資本支出狂飆 高通膨、高利率仍是隱憂
張恩魁表示,當前全球經濟雖受到高通膨、高利率牽制,但AI投資帶來的成長動能仍略占上風。根據OECD預測,2026年全球經濟成長率約2.9%,顯示景氣仍具韌性;但G20整體通膨率可能由2025年的3.4%升至4.1%,美國通膨率也可能攀升至3.6%,意味通膨黏性仍強,聯準會短期內恐難轉向降息。
不過,AI帶來的成長動能不容小覷。張恩魁指出,美國科技巨頭資本支出從2023年第二季約413億美元,攀升至2026年第一季的1,600億美元,反映AI基礎建設投資持續擴張。尤其大型AI資料中心用銅量可能高達5萬噸,為傳統資料中心的3至10倍,預估今年AI資料中心用銅需求年增55%、達77萬噸,有機會彌補傳統產業需求轉弱的缺口,成為支撐大宗商品需求的重要力量。
地緣政治改寫定價模式 大宗商品躍升戰略物資
除了景氣與利率,張恩魁認為,地緣政治已成為影響資產價格的重要變數。根據摩根大通統計,2026年有41%的機構法人認為地緣政治風險是影響市場走勢的最重要因素,顯示市場關注焦點已從過去的通膨、波動性,逐漸轉向地緣政治風險。
他分析,過去銅、原油等商品價格主要取決於景氣循環及供需變化,如今隨著國家層級介入,加上地緣政治議價能力、供應中斷風險等因素,商品定價模式正逐漸改變,戰略需求也成為支撐價格的重要力量。
以銅為例,美國銅庫存已接近70萬噸、創歷史新高,但銅價未因庫存增加而明顯下跌,反而維持高檔,反映戰略備貨需求的重要性。另一方面,全球央行持續大量購買黃金,以降低對美元的依賴,並分散海外資產可能遭凍結的風險,凸顯各國積極推動戰略資源囤積與主權資產本土化的趨勢。
張恩魁強調,大宗商品已不再只是跟隨景氣循環波動的投資標的,而是逐漸升級為國家戰略物資,也促使越來越多機構法人跳脫傳統股債配置框架,將實體資源及具有戰略避險性質的資產納入核心投資組合。
銅精礦供給缺口擴至4倍 AI需求支撐長期行情
大宗商品中,張恩魁認為,銅具有最明顯的長期結構性利多。他指出,2026年全球銅精礦供給缺口預估已從年初的15萬噸,大幅上修至60.6萬噸,約為原先預估的4倍,即使到了2027年,缺口仍可能高達50萬噸。
造成供給吃緊的原因,包括銅礦石品位持續下降、新礦場開發至量產需耗時10至20年,以及中國、印度持續擴張冶煉產能,進一步推升銅精礦需求。此外,中國廢銅回收政策提高回收成本,削弱廢銅彌補原料不足的效果,也讓供給缺口更加難以改善。
張恩魁認為,雖然高利率可能壓抑傳統產業的採購需求,但AI資料中心、電力基礎建設帶來的新增需求,加上銅精礦長期供給不足,仍有望為銅價提供支撐,預期第四季銅價可能呈現高檔震盪,且波動幅度可能進一步加大。
原油戰備庫存回補添支撐 黃豆關注聖嬰與生質燃料
至於原油,張恩魁指出,今年油價大漲主要受到中東衝突影響,但即使局勢緩和,也不代表油價必然大幅下跌。除了供應中斷,超大型油輪租金暴漲推升運輸成本,美國戰略石油儲備截至8月底更已降至3億桶以下,未來回補庫存的需求,也將成為支撐油價的重要因素。因此,即使中東局勢逐步緩和,油價仍可能回到原本整理區間震盪,而非隨戰事結束立即崩跌。
黃豆方面,則受到天氣與政策兩大因素影響。張恩魁指出,聖嬰現象可能影響全球農作物收成,美國黃豆收穫進度也落後過去五年平均;另一方面,生質燃料政策帶動黃豆壓榨需求持續成長,有望提供價格支撐。不過,中國是否進一步增加採購美國黃豆,仍是左右後市的重要變數,若未能出現新的採購動能,恐限制黃豆價格的上漲空間。
傳統股債配置面臨挑戰 大宗商品比重可達20%
面對高通膨、高利率環境,張恩魁提醒,股票與債券可能出現同漲同跌的情況,削弱傳統股債配置的分散風險效果,因此建議適度納入大宗商品,提升投資組合多元性。
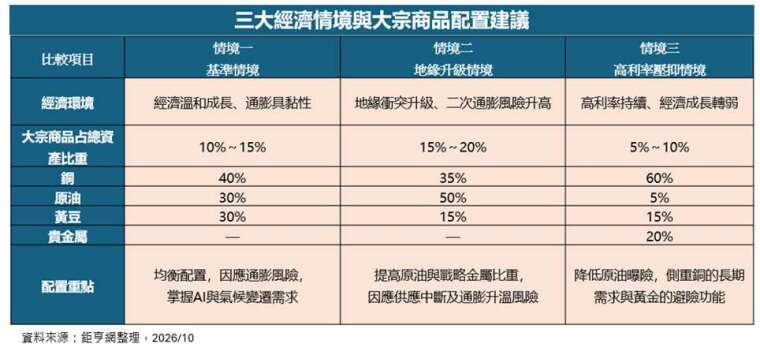
他提出三種配置情境,若全球經濟維持溫和成長、通膨居高不下,建議將總資產的10%至15%配置於大宗商品,其中銅占40%、原油與黃豆各占30%;若地緣政治衝突升級,推升能源價格及通膨壓力,則可提高大宗商品比重至15%至20%,其中原油占比拉高至50%,銅與黃豆分別占35%、15%。反之,若高利率持續壓抑經濟成長,則建議將大宗商品占比降至5%至10%,其中銅占60%、黃金等貴金屬為20%、黃豆15%,原油則降至5%,甚至可以不配置。
他認為,銅具有AI基礎建設及供給缺口等長期利多,黃金則具備一定避險功能,相較之下,原油對景氣變化較為敏感,因此應視不同經濟情境,靈活調整各類商品的配置比重。
※ 本文經「鉅亨網」授權轉載,原文出處