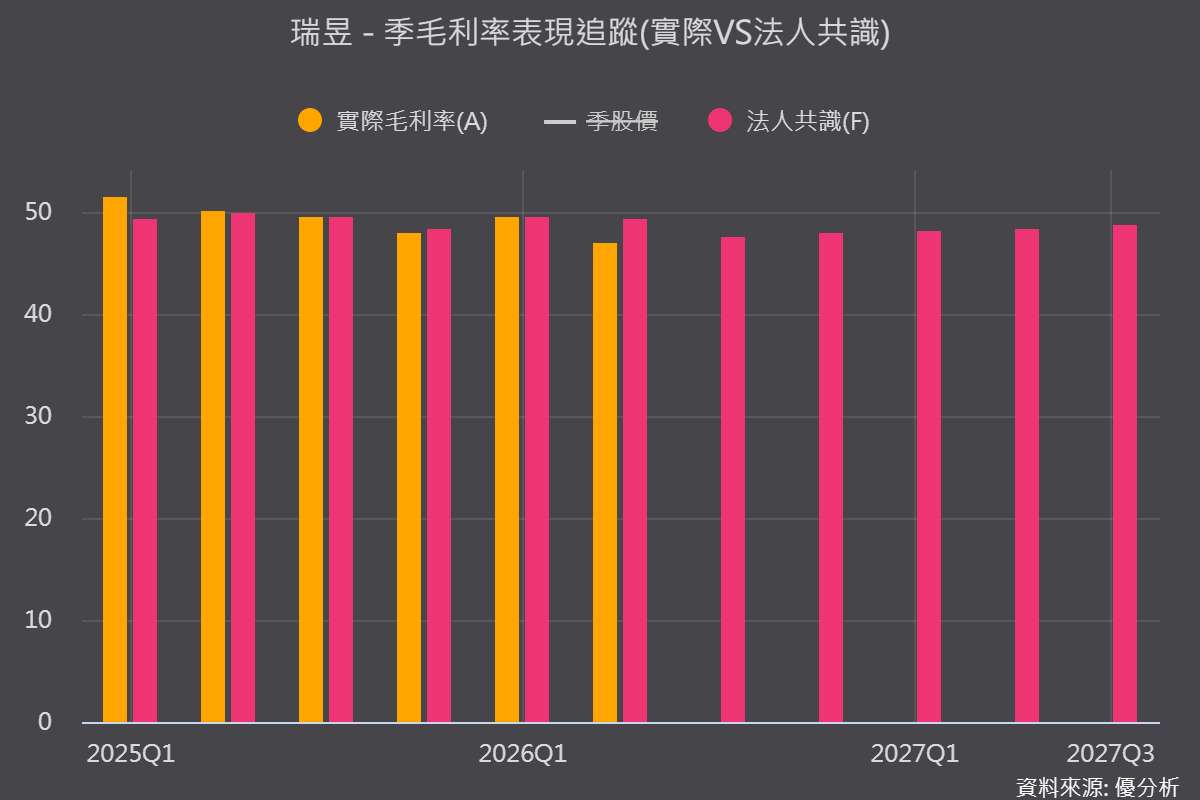
2026年10月30日(優分析/產業數據中心報導)⸺ 瑞昱第三季營收377.32億元,連兩季創單季新高,毛利率也從第二季47.0%谷底回升至47.4%,反映漲價與高階產品組合改善開始發酵。
不過,PC需求疲弱、記憶體與封測成本上漲,仍是獲利壓力。
接下來營運成長將更仰賴網通規格升級與新應用布局。
漲價效益開始反映,毛利率谷底回升
瑞昱第三季營收377.32億元,季增0.5%、年增27.9%,EPS 8.05元;前三季營收1,117.07億元,年增15.85%。
毛利率則由第二季47.0%回升至47.4%,營益率也提升至11.0%。
公司自6月起與客戶協商調價,部分Wi-Fi及高速乙太網路晶片漲幅超過一成,新價格第三季陸續生效。
不過,記憶體與封測成本持續上升,仍可能壓縮後續毛利率。
網通撐起營運,PC需求持續疲弱
第三季網通相關產品成為主要成長動能,多千兆乙太網路已占乙太網路營收超過40%,管理型交換器也持續拓展企業與伺服器市場。
相較之下,PC營收占比已從去年同期33%降至約30%。
Wi-Fi 7滲透率雖持續提升,但全球PC市場需求疲弱,法人預估2027年出貨量仍將下滑,短期難以成為主要成長引擎。
車用、光通訊與AI布局,瞄準長期成長
新應用方面,車用乙太網路新車滲透率已超過50%,相關晶片持續取得設計導入;100G光學PHY正與客戶驗證,預期2027年開始較明顯放量,400G、800G方案則規劃於2027年下半年推出。
此外,瑞昱也布局AI伺服器高速互連與人形機器人,目前HPC及邊緣AI相關營收占比已達高個位數,目標2030年提升至30%以上。
庫存升高,2027年仍要留意成本壓力
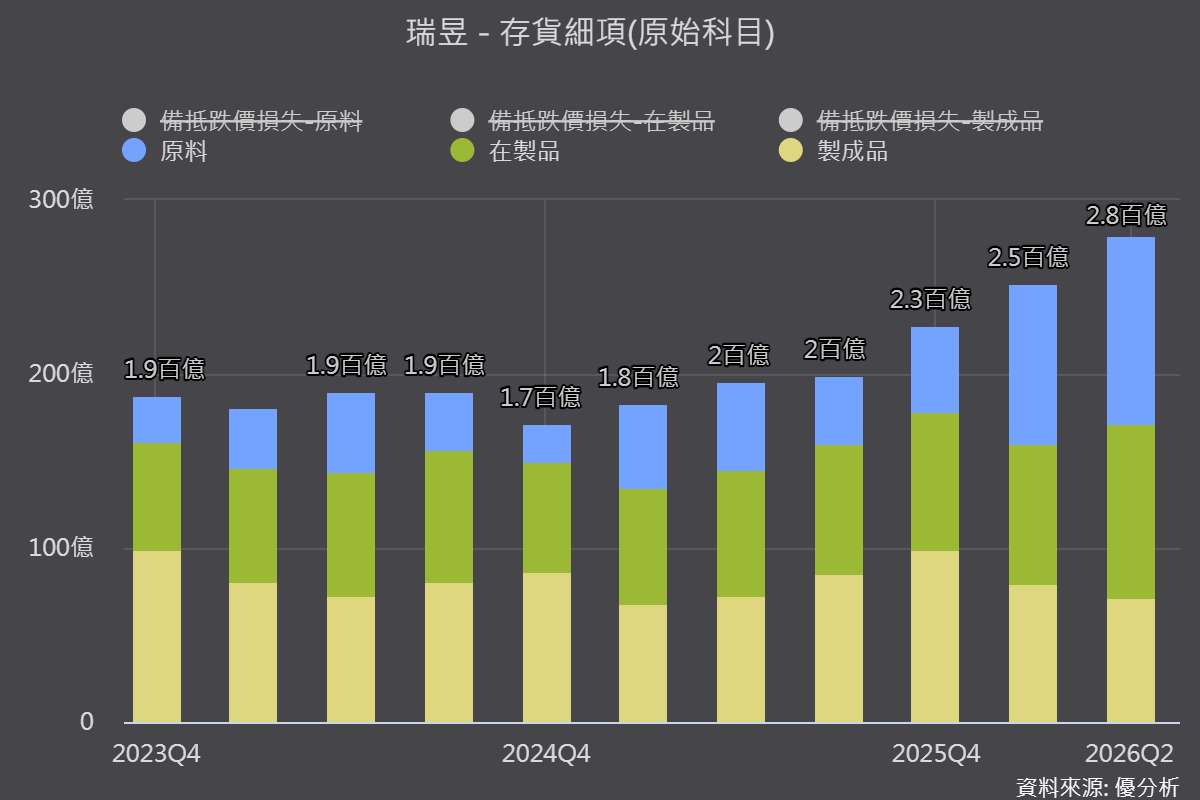
第三季庫存週轉天數升至136天,主要是為確保供貨而增加已知良品晶粒庫存。
公司預期第四季雖是傳統淡季,但可望受惠ASP提升與產品組合改善,維持穩定動能。
整體而言,瑞昱已逐步透過調價與網通產品升級改善獲利,但PC需求疲弱、記憶體成本上升及庫存增加仍是風險。
2027年能否延續成長,關鍵在於網通能否持續抵銷PC衰退,以及新應用能否開始貢獻營收。
(圖片來源:優分析產業資料庫)