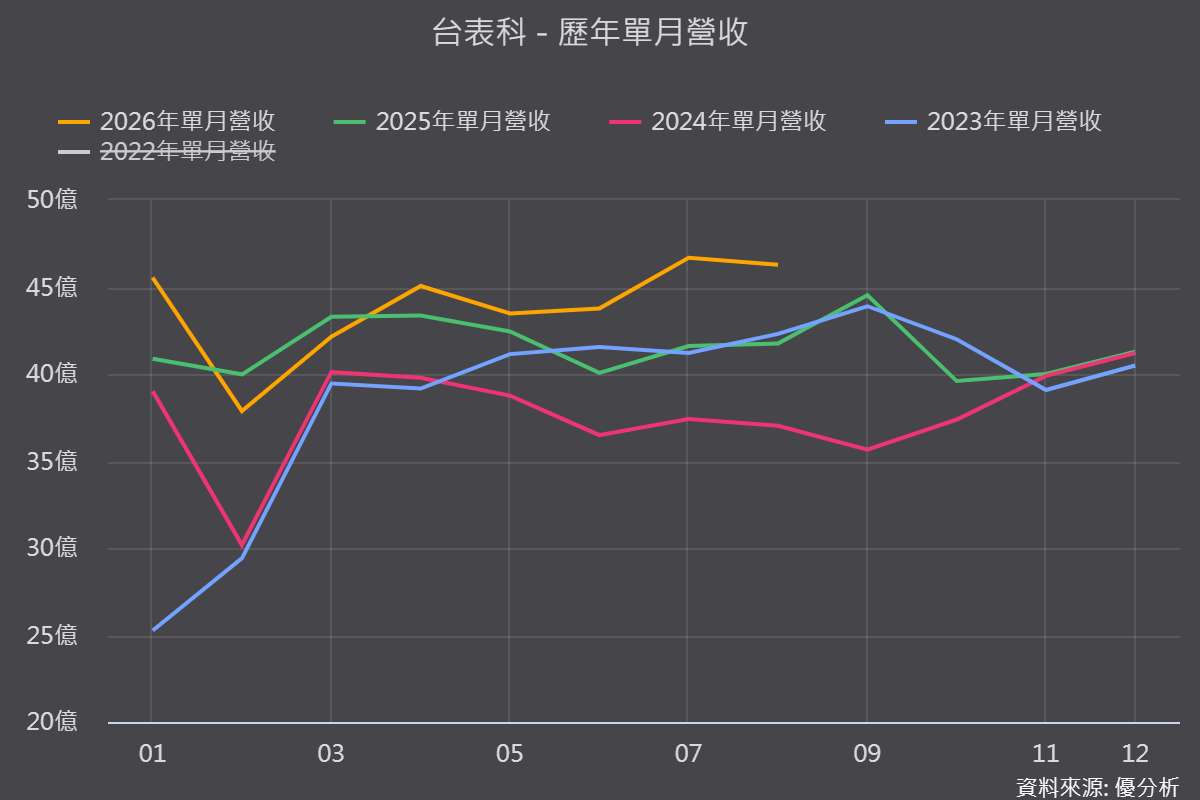
2026年09月22日(優分析/產業數據中心報導)⸺ 台表科近年營運歷經劇烈轉型,從2024年Mini LED業務受客戶轉向OLED衝擊而衰退,到2026年成功切入AI光通訊與伺服器供應鏈,正迎來繼2019至2021年Apple Mini LED之後的第二次營運上行循環。
800G產品預計第二季試產、第四季正式放量,更關鍵的是1.6T時程較預期提前,從原訂第四季提前至第三季試產。
光通訊營收占比目前約1%,第四季可望提升至4%至5%,2027年第一季達5%至8%,全年上看15%至20%,法人更預估若加計新增客戶,占比有望達兩成。
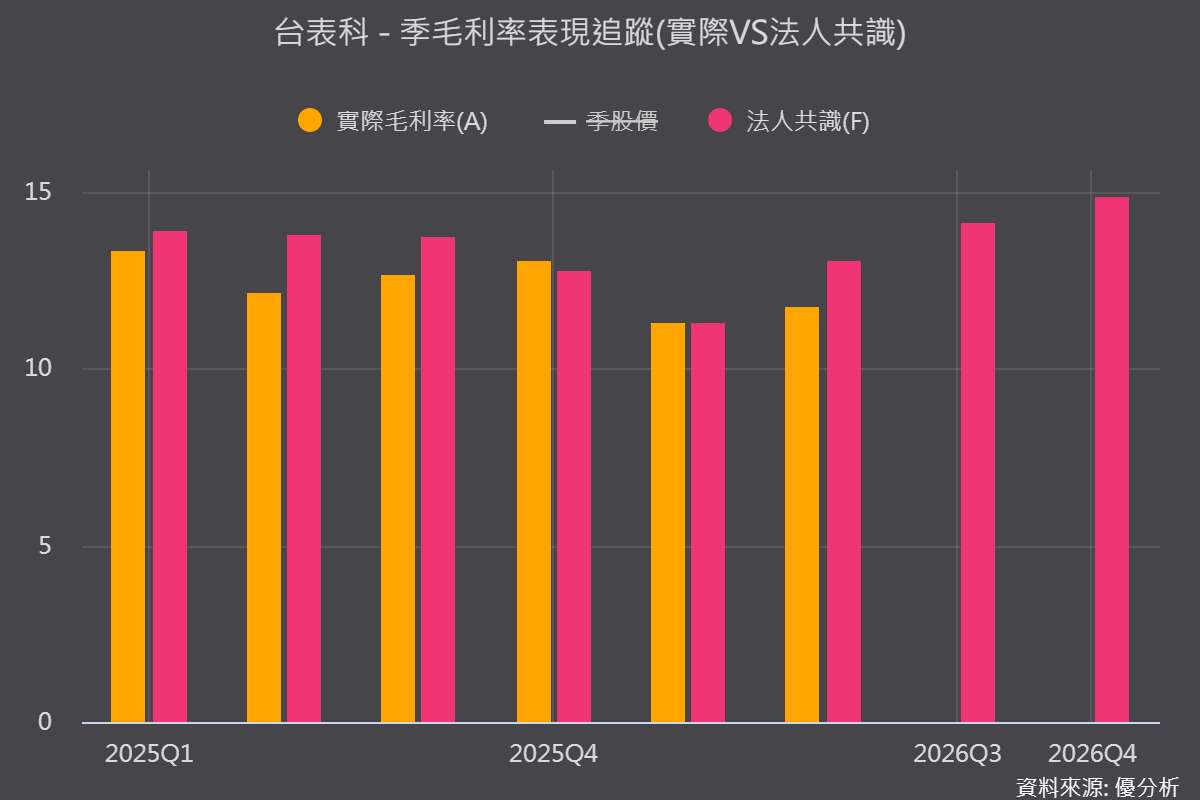
毛利率下半年逐季走高,2027年可望挑戰16%
真正值得注意的是,第二季毛利率11.8%,仍受產品組合與原料價格影響,惟公司預期第三季回升至14%至15%,第四季達15%至16%,法人估全年毛利率13%至14%。
2027年隨光通訊、低軌衛星、伺服器營收占比提升,毛利率預估維持15%以上,法人更樂觀估計2027年非顯示占比將達48%,毛利率可望提升至16.3%。
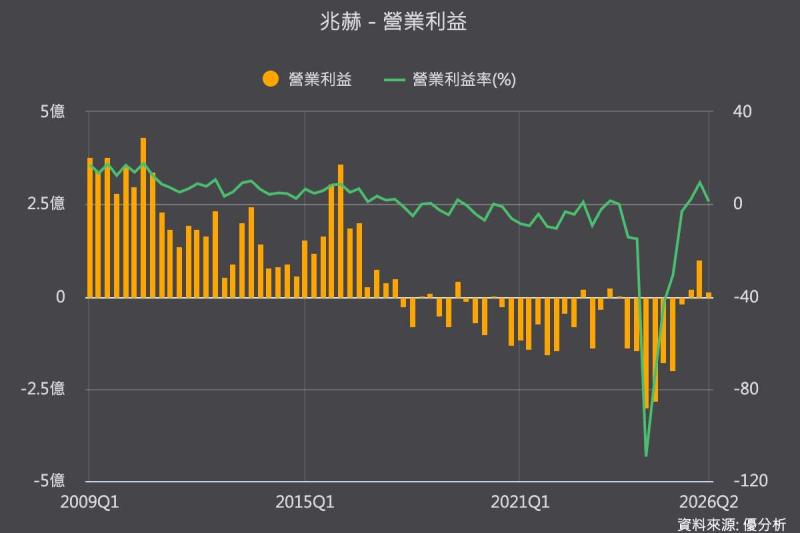
(圖片來源:優分析產業資料庫)
中系客戶DRAM產能倍增,記憶體業務同步擴張
公司滿足美系客戶35%、中系客戶90%的外包需求,中系客戶DRAM月產能自2024年10萬片,提升至2025年底28萬至30萬片,2026年再增6萬至7萬片,2027年新增產能投產,公司對中系客戶出貨量今年年增50%,明年再增30%至50%。
產能全球布局,資本支出上修至1.5億美元
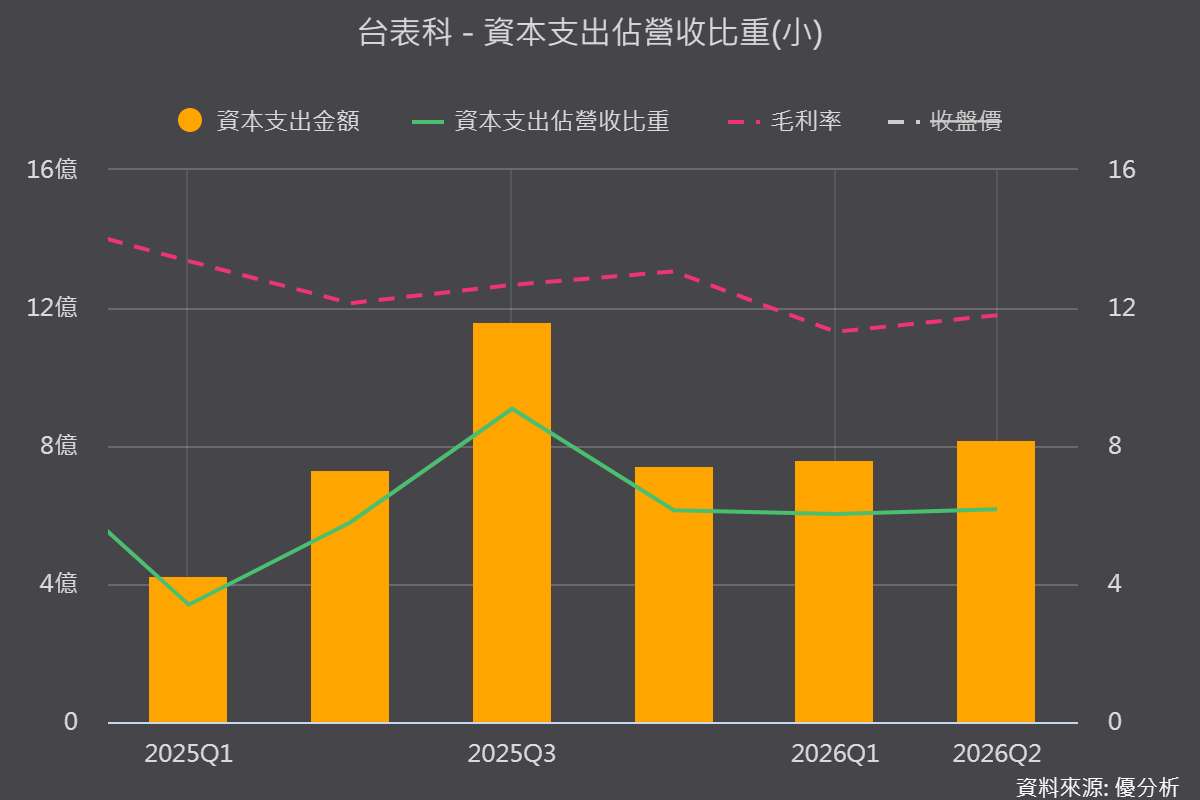
資本支出從年初規劃1.1億美元,大幅上修至1.5億美元,主要投入越南二廠、合肥廠及印度廠,越南二期廠房投資7.17億元,預計今年底完工、明年第一季投產,聚焦車載、網通及光通訊模組;墨西哥則評估建置高規格無塵室,支援800G/1.6T光通訊及CPO產品,若拍板還有上調空間。
(圖片來源:優分析產業資料庫)
觀察重點:2027年AI相關占比可望拉升至雙位數
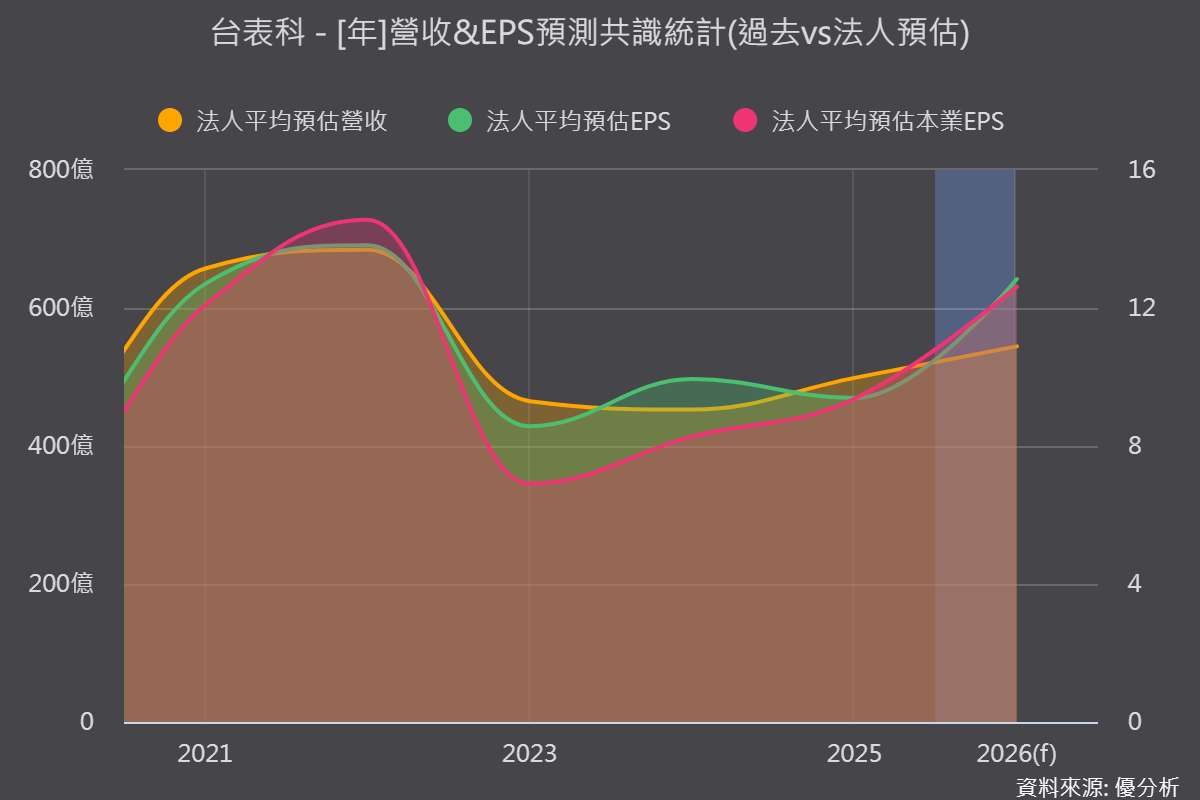
公司規劃2027年營收年增20%,成長動能包括光通訊ASP與毛利雙升、DDR5持續擴張、AI伺服器與電池備援模組貢獻,以及低軌衛星與機器人新應用放量;2026年第四季AI加光通訊占營收約6%至7%,法人估2027年占比將達個位數至雙位數,後續放量節奏將是評價能否提升的關鍵。
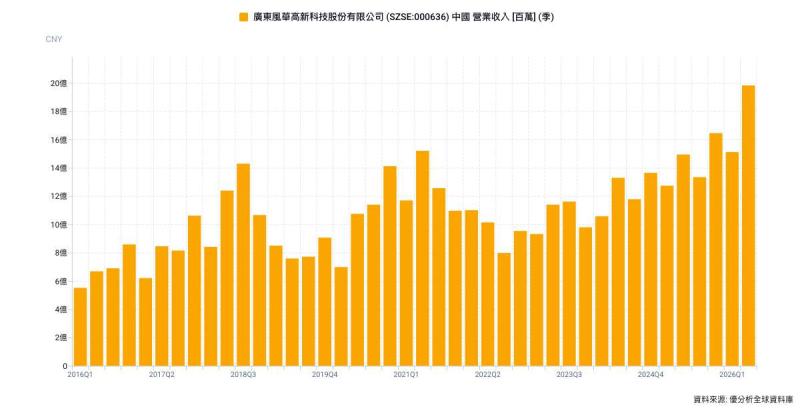
(圖片來源:優分析產業資料庫)