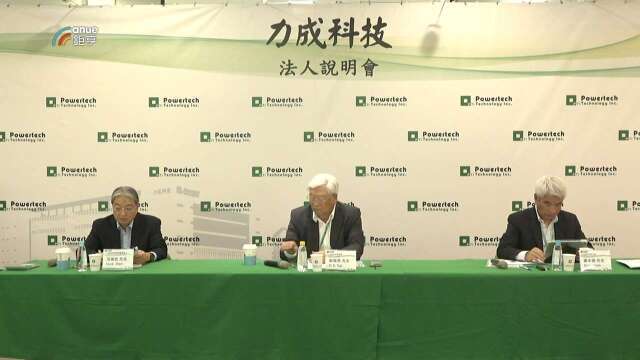
半導體封測廠力成(6239-TW)今(27)日召開法說會並公布第三季財報,第三季稅後純益 26.1 億元,季年雙增,每股純益 3.55 元,創下歷史新高;累計前三季稅後純益 66.8 億元,年增逾八成,每股純益 9.05 元。展望第四季,營收、毛利率及稼動率都有望逐步提高。
力成第三季營收 253.3 億元,季增 9.6%,年增 26.9%;毛利率 24.0%,季增 2.2 個百分點,年增 7.9 個百分點;營業利益 44.7 億元,季增 26.7%,年增 117.9%;營益率 17.7%,季增 2.4 個百分點,年增 7.4 個百分點。稅後純益 26.1 億元,季增 17.7%,年增 69.8%,每股純益 3.55 元。
力成前三季累計營收 697.6 億元,年增 30.3%;毛利率 21.9%,年增 5.6 個百分點;營業利益 107.6 億元,年增 98.1%;營益率 15.4%,年增 5.2 個百分點;稅後純益 66.8 億元,年增 81.7%,每股純益 9.05 元。
力成董事長蔡篤恭在開場時表示,上一季營收與每股盈餘都超乎預期。財務長沈俊宏說明,第三季營收季增部分,記憶體與非記憶體邏輯產品約各占一半,其中記憶體以 DRAM 為主。與去年同期相比,營收增加主要來自邏輯產品與 NAND Flash,產品組合優化也帶動毛利率顯著提高。
依產品別來看,第三季邏輯產品占營收 43%,NAND Flash 占 28%,DRAM 占 20%,SiP 與模組占 9%。力成指出,DRAM 訂單能見度高,推升營收穩定成長;AI 伺服器帶旺企業級 SSD 需求,推升 NAND Flash 營收持續成長;邏輯產品出貨續增,營收季增與年增均達雙位數。
展望第四季,沈俊宏表示,營收與毛利率應會在第三季的基礎上持續增加,對後市看法偏向樂觀。執行長謝永達表示,目前封裝與測試產能利用率都超過 90%,第四季稼動率可望隨營收增加而上揚。力成也指出,多數客戶已逐步接受價格調整。
※ 本文經「鉅亨網」授權轉載,原文出處