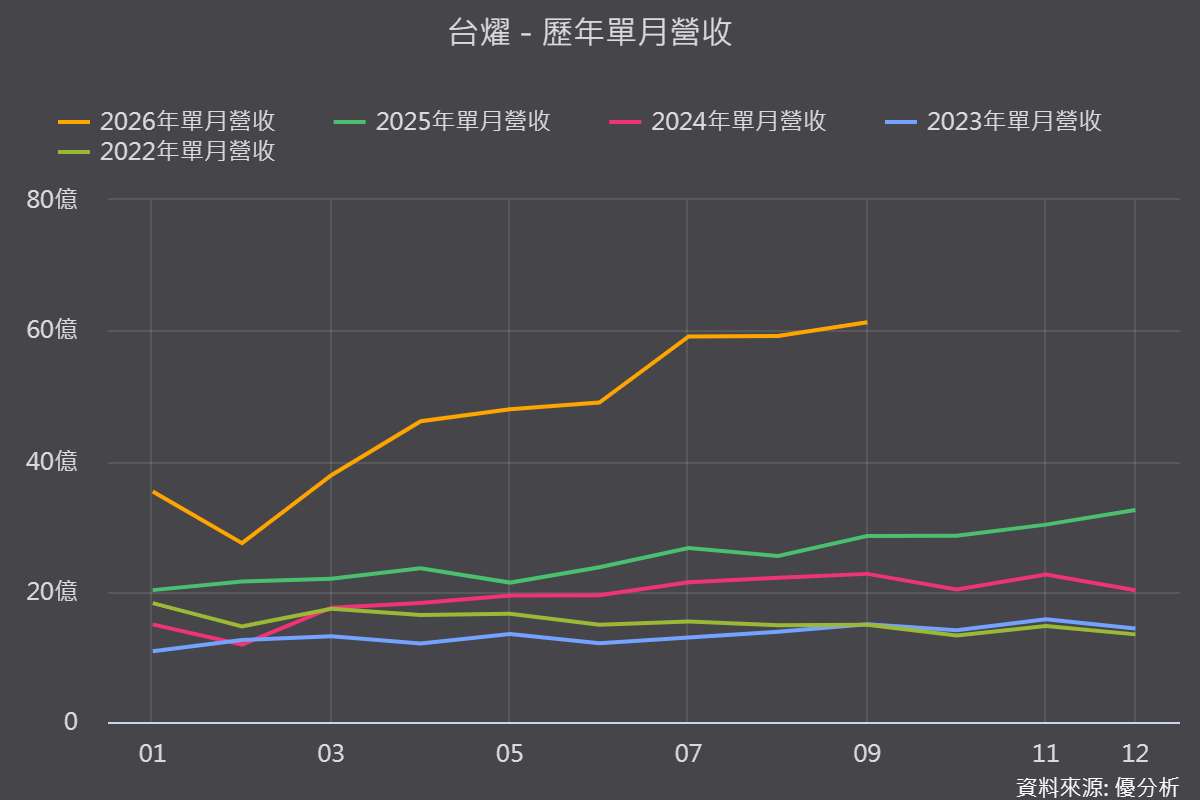
2026年10月29日(優分析/產業數據中心報導)⸺ 台燿2026年營運明顯升溫,第三季營收179.48億元,毛利率升至36.9%,單季EPS達12.88元,獲利超越上半年。
漲價效益、產品組合改善與泰國廠轉盈同步發酵,帶動獲利結構升級;隨著ASIC與高速交換器需求升溫,未來成長關鍵在於擴產進度與高階材料出貨能否持續放量。
(圖片來源:優分析產業資料庫)
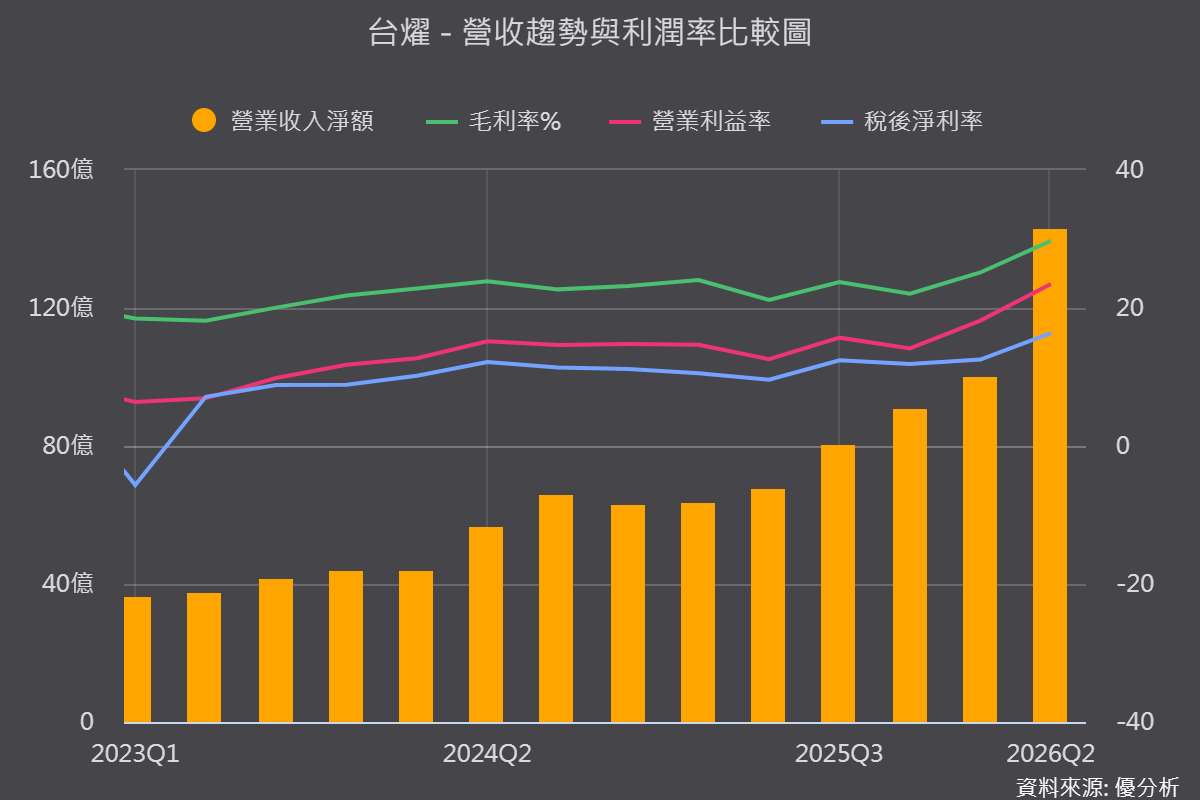
毛利率連三季攀升,漲價效益逐步反映
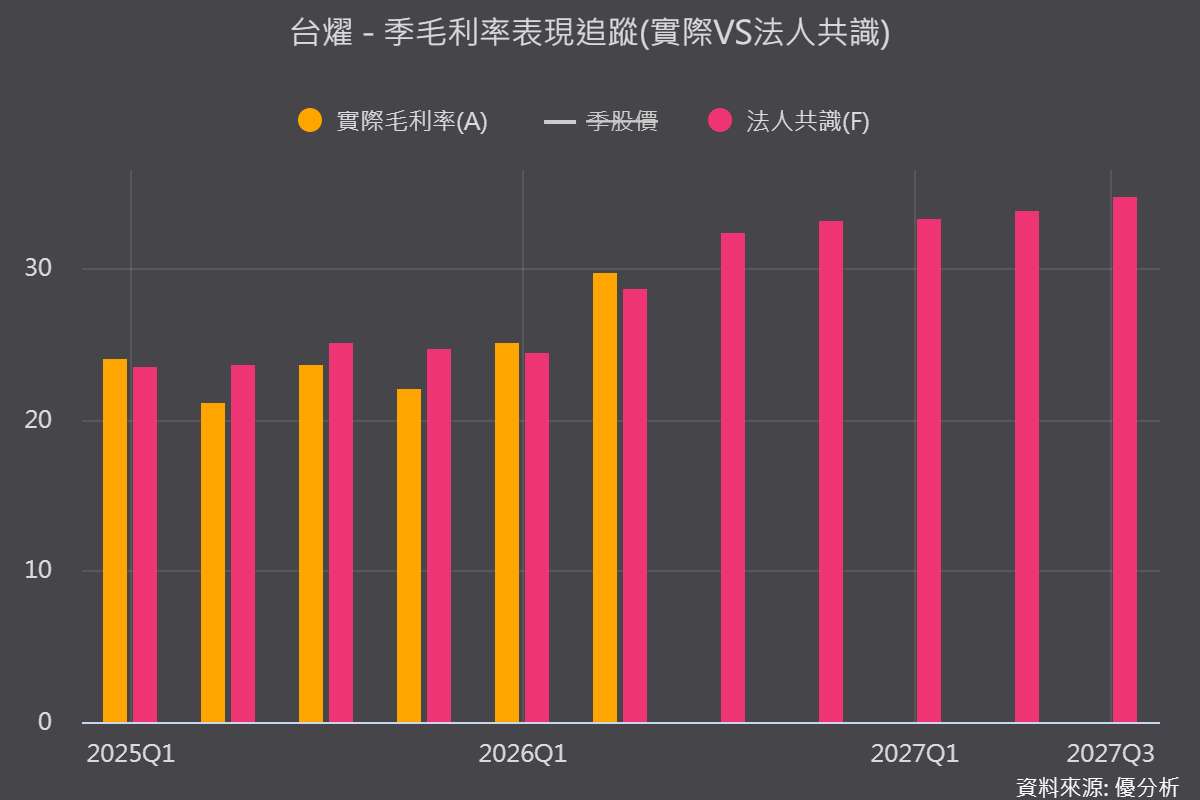
台燿毛利率從第一季25.15%、第二季29.72%,升至第三季36.9%,單季增加7.18個百分點。
除了調價效益逐步反映,ASIC出貨與產品組合改善也是重要推力。
第四季法人預估毛利率有機會進一步升至39.1%,營收季增約24%。
不過,這仍屬預估,實際表現還要觀察新一輪漲價、原料成本及出貨組合。
(圖片來源:優分析產業資料庫)
四年產能近乎倍增,泰國廠成為成長關鍵
台燿規劃產能從2025年底約230萬張,逐步提升至2029年的575萬張,四年內接近倍增。
泰國廠第三季已轉盈,彌補上半年虧損,二期預計2027年下半年增加60萬張產能,並朝M7以上高階材料發展。
產能擴張有助於承接AI伺服器、ASIC與高速交換器需求,但後續仍須追蹤新產能的良率、稼動率與獲利貢獻。
ASIC、1.6T交換器推升高階材料需求
800G交換器持續升級,1.6T產品也在2026年下半年進入放量階段。
隨著PCB層數增加,高速材料的規格與單價同步提升,有利台燿產品組合改善。
此外,M7、M8占比雖從第二季39%略降至第三季38%,毛利率卻持續上升,顯示獲利改善不只來自高階產品比重,也與漲價效益及泰國廠轉盈有關。
電源厚銅產品規格則朝5至6oz升級,為另一項成長動能。
漲價紅利能延續多久?原料供給是最大變數
同業台光電第三季毛利率達37.7%,M9材料已小量量產;相較之下,台燿M10產品預計2028年才出貨,高階材料布局與量產時程仍是後續觀察重點。
風險方面,玻纖布與HVLP4銅箔供給吃緊,可能推升成本;若上游擴產後供給逐步增加,台燿目前的漲價效益也可能收斂。
此外,第四季營收與毛利率能否如法人預期續升,以及2027年泰國二期產能開出後的獲利表現,都將影響成長能否延續。
整體而言,台燿2026年的亮點不只是營收成長,更是毛利率快速攀升與海外廠轉盈。
接下來應關注漲價能否持續轉化為獲利,以及ASIC、高速交換器需求能否支撐長期擴產。