2026年11月16日(優分析/產業數據中心報導)⸺ 中鼎(9933-TW) 2026 年第 3 季毛利率 13.41%,較去年同季的 9.28% 增加 4.13 個百分點。這是連續第 4 季維持二位數。同期單季營收 219 億元,僅較去年同季增加 3%,工程訂單尚未反映於營收。
三率之外,金額變動最大的是歸屬母公司淨利:第 3 季年增 173%,營業毛利則增加 49%,營業利益增加 63%,差額來自營業費用同步減少。前 3 季情況不同:2025 年前 3 季歸屬母公司虧損 2.1 億元、本期淨利 6.3 億元,2026 年前 3 季歸屬母公司 45.3 億元、本期淨利 53.3 億元,兩期之間有 2025 年美國案提列的 30 億元預期信用減損與 5 億元所得稅利益,淨影響 25 億元;同期本業營業利益也從 18.1 億元增加到 64.3 億元。
從 2025 年第 3 季的 9.28% 到 2026 年第 3 季的 13.41%,期間每一季均維持二位數,最後一季較前一季微降。公司將原因分為兩部分。
舊案結清
公司表示,過去三、四年有一批執行較困難的工程案,成因是疫情造成的成本上升,加上國內缺工缺料帶動物價。這批工程案投標時物價穩定,報價未保留調整彈性,執行期間增加的成本無法回補。公司表示,「我們之前有些不好的案子,毛利率比較差的案子主要是因為我們拿的時候,那時候物價是穩的,可是執行過程中大幅上漲」。
這批工程案已度過大幅波動的期間,公司表示這些因素的影響「都已經即將告一段落了」,低毛利工程的比重隨之下降。
新案把物價寫進報價
另一部分來自新承接的工程案,關鍵在於報價條款。公司指出,這兩三年承接的工程案,報價已納入物價上漲,分為兩個項目:一是 escalation,隨工資與原物料上漲調整;二是 contingency,預留數量估算偏差與規範風險。鋼筋、混凝土、管線沒有期貨可以避險。統包合約期間為 36 個月、設計需時 15 個月,材料在第 7 到 8 個月就開始分批採購,估價時須將這段期間的物價上漲納入成本。鋼筋廠豐興 2026 年仍在調漲盤價,這類漲價須預先反映於報價。
銅與外匯則採取不同做法,兩者均有避險工具。公司表示,得標後會先在 LME 鎖定工程所需的銅價,並鎖定外幣匯率,中鼎的材料成本在開工前即已固定,執行期間銅價漲跌對毛利率影響不大。
如下圖,根據優分析產業資料庫,單季營收從 2023 年第 4 季的 300 億元降到 2026 年第 3 季的 219 億元,毛利率卻從 5% 附近升到 13%,兩條線方向相反,顯示利潤率的提升並非來自營收規模擴大。
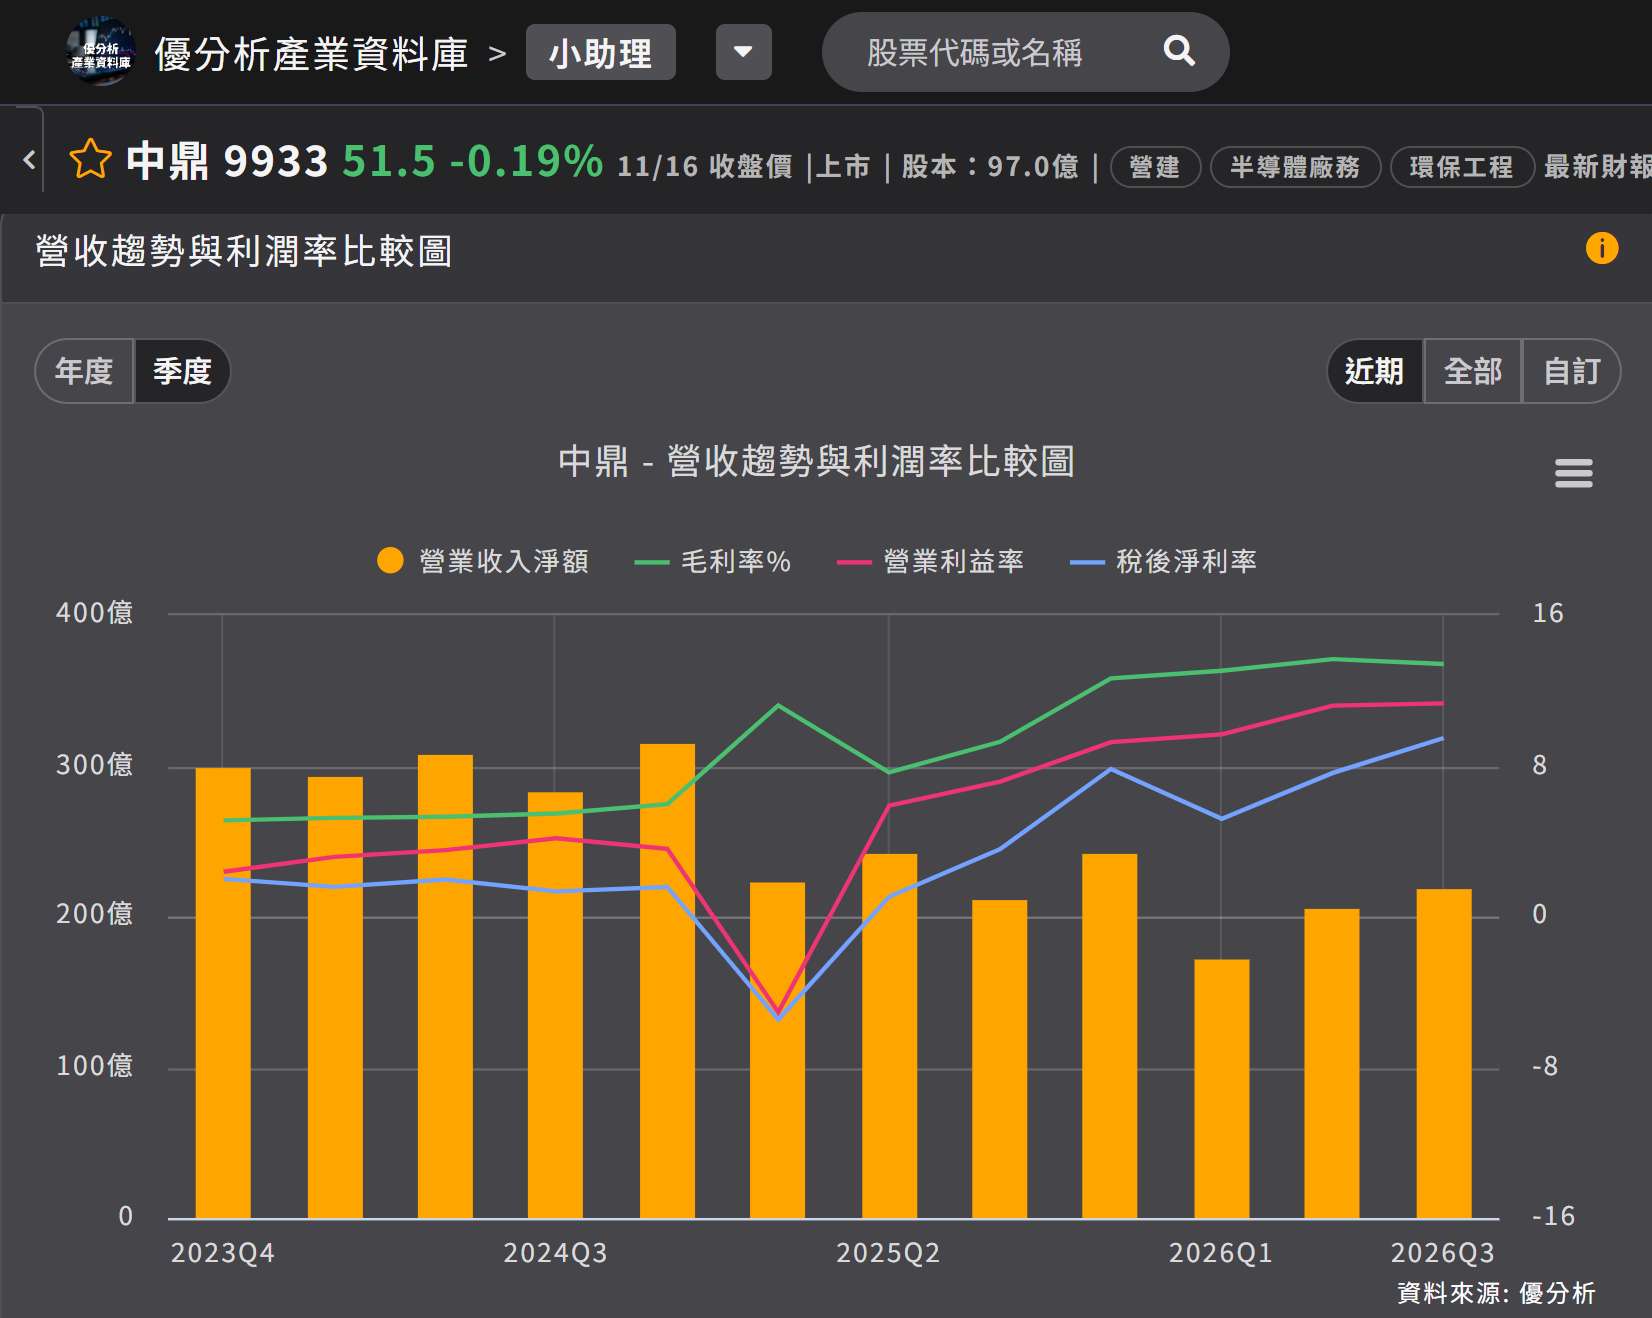
(資料來源:優分析產業資料庫)
營收未擴大,毛利率卻上升,這是報價條款與舊案結清共同作用的結果。單季營收 219 億元的水準,仍明顯低於 2023 年底的 300 億元。公司對毛利率水準的看法為「審慎樂觀」,會持續努力維持;法人對 2027 年的毛利率共識則是 12%,較 2026 年前 3 季的 13.4% 低 1.4 個百分點。
13% 的兩個來源
目前 13% 的毛利率有兩個來源:一是舊案結清後低毛利工程減少,二是透過報價條款將物價風險納入合約。前者隨舊案出清而遞減;後者將風險轉由業主承擔,並不會增加毛利。