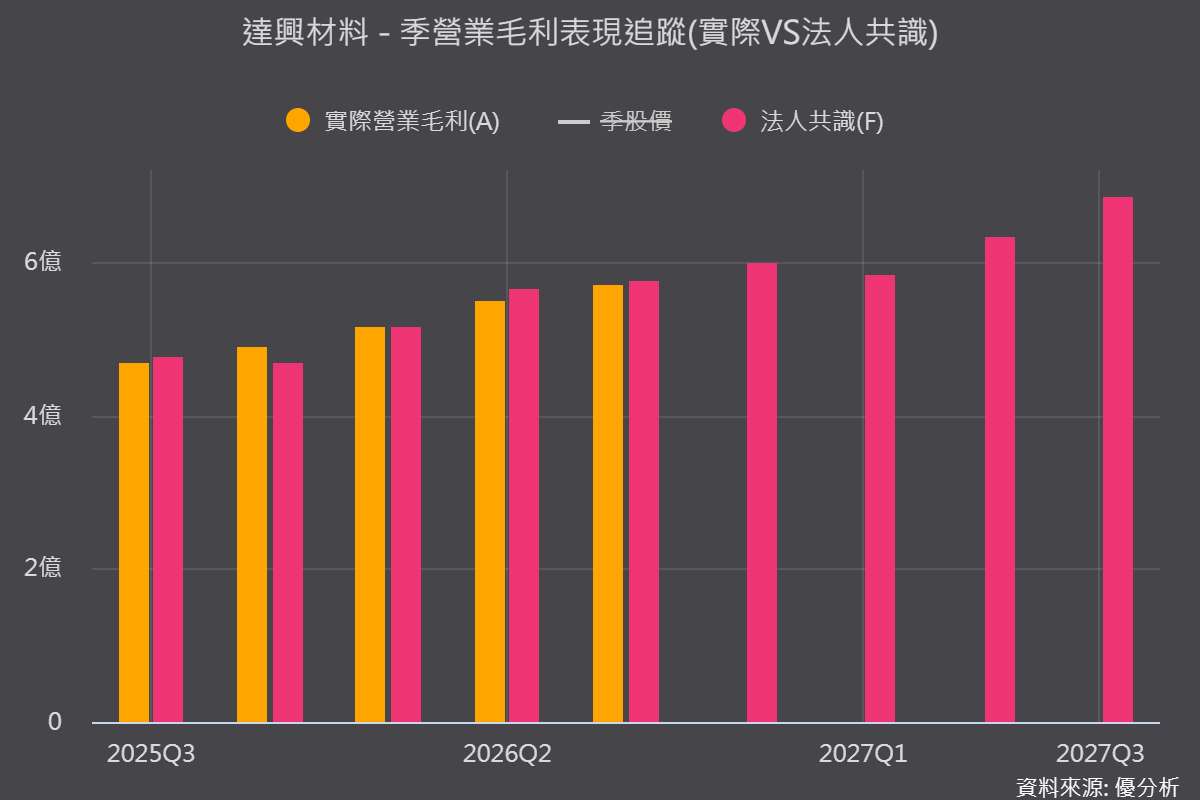
2026年11月11日(優分析/產業數據中心報導)⸺ 達興材料的成長曲線已由面板材料轉向半導體材料。
半導體材料占比從2024年的9.0%,拉升至2025年的16.7%,2026年上半年達21%,第二季進一步突破22.7%,公司設定全年占比25%至26%,法人預估2027年單季有機會挑戰40%。
毛利率同步走高,由2024年約36.9%,升至2025年40.6%、2026年上半年43%,第二季42.9%。
新品驗證接力,營益率回升
真正值得注意的是,半導體材料的成長不只靠既有產品:目前有14項驗證中,下半年有5項較大產品上線驗證,預估3至4項於年底至2027年上半年轉入量產。
獲利方面,8月自結營益率回升至20.0%,優於2025年同期的16.8%。
月營收動能上,9月營收月增6%、年增20%,寫下單月歷史新高;10月月減4%、年增14%,前10月累計年增12%。
產能擴充持續,面板業務是逆風
2026年資本支出約4億元,用於半導體擴產與無塵室;中國大陸與香港的半導體產線,2027年將擴至25至30條。
顯示器材料方面,台灣面板客戶縮減產能,公司靠提高海外滲透率彌補,力拚全年小幅成長,但第四季面板能見度偏低。
風險提醒:面板需求疲弱,新廠要到2029年才貢獻營收
面板業務第四季能見度偏低,是短期的雜訊;橋頭新廠要到2029年才會貢獻營收,在那之前成長主要仰賴現有廠區與中港廠的擴產。
此外原物料價格也是短線觀察點,長線關鍵在於2027年中港廠產能與新品驗證能否如期銜接。