外資全面看多全球PCB與CCL產業未來三年展望,並認為在AI伺服器、高速交換器及ASIC加速器需求高速成長帶動下,PCB與CCL產業正進入新一輪長週期成長階段。法人表示,隨著高階材料、HDI製程以及高速交換器需求同步爆發,PCB與CCL供應鏈有望成為未來兩至三年科技產業中最具成長潛力的族群之一。
在AI資本支出持續上調、ASIC快速崛起,以及高速傳輸需求不斷升溫帶動下,PCB與CCL產業景氣循環已逐步從傳統電子週期,轉向由AI驅動的長期成長趨勢。儘管多檔CCL、ABF載板及材料供應商股價屢創新高,但在供不應求與規格升級雙重利多支撐下,高階PCB供應鏈未來三年仍有望持續受惠產業成長紅利。
投資專家認為,PCB供應鏈涵蓋載板、CCL、PCB製造及材料等多個次產業,近期族群輪動明顯、漲勢不一。與其費心猜測下一檔領漲個股,不如透過ETF一次布局整體產業鏈。例如全台唯一以PCB產業為主題的ETF──中信台日韓PCB(009828-TW),聚焦台灣、日本與韓國PCB供應鏈龍頭企業,由於三國合計市占率居全球領先地位,布局009828等同一次參與全球PCB產業成長契機。
外資分析指出,市場目前普遍聚焦於輝達(NVIDIA)GPU需求,但真正被低估的成長動能來自Google TPU供應鏈。隨著Google持續加大AI基礎建設投資,預估TPU出貨量將由2026年的360萬顆,大幅成長至2028年的1,200萬顆,三年間增幅超過三倍。值得注意的是,新一代TPU導入更多邏輯晶片與HBM高頻寬記憶體,使單顆TPU所需PCB與CCL用量及價值同步提升,進一步帶動整體產業規模快速擴張。
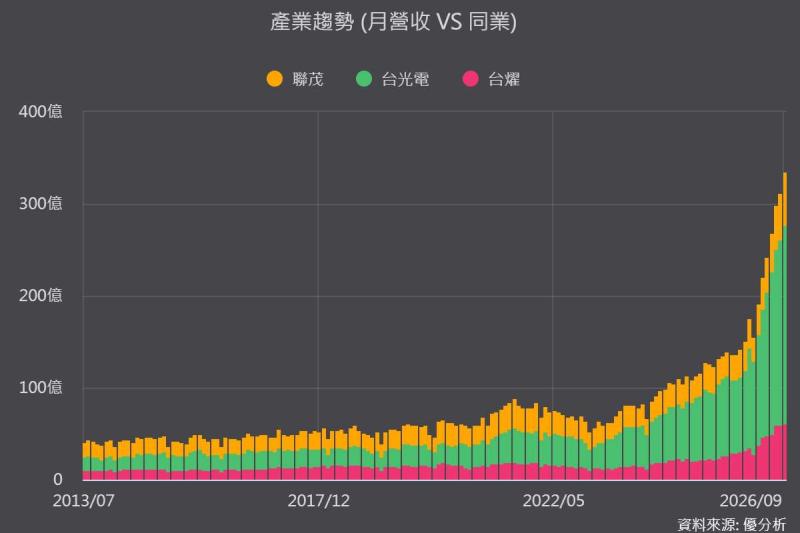
在CCL領域方面,台光電被視為最重要的受惠股之一。外資指出,Google TPU、AWS Trainium及AMD MI500等ASIC平台皆需要高階M8、M9材料,而台光電正是主要供應商之一。外資更預估,台光電EPS將由2026年的128.7元,大幅成長至2027年的262.9元,並在2028年進一步攀升至403.8元,因此將其目標價上調至10,000元。
此外,包括欣興、金像電、台光電、台燿等具備高階PCB與材料技術能力的業者,亦可望受惠於AI相關需求升溫。法人分析,AI帶動的不只是出貨量成長,更重要的是產品規格持續升級。例如PCB層數已由過去20至30層提升至50層以上,而CCL也由M7逐步升級至M8、M9等高階材料,每一次世代升級都將帶動產品平均售價(ASP)明顯提升。
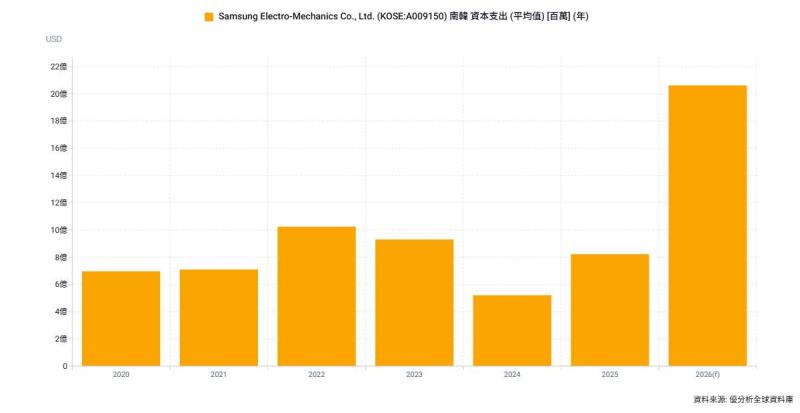
外資在供應鏈調查中進一步發現,由於高階CCL、銅箔、玻纖布及關鍵設備供給仍相對緊張,雲端服務供應商(CSP)正積極與PCB及CCL廠商洽談長期供貨合約(LTA),甚至透過預付款方式提前鎖定產能,情況類似過去記憶體產業景氣高峰期間的供貨模式。這不僅反映終端客戶對未來需求具備高度信心,也有助於供應鏈提升資本支出意願、強化獲利能力及訂單能見度。
中信台日韓PCB ETF經理人葉松炫表示,目前PCB與CCL產業正同時享有出貨量增加、規格升級、產品漲價以及長約鎖單四大利多,不僅2027、2028年仍有望維持高成長,供需吃緊的狀況短期內也難以緩解。尤其AI伺服器、ASIC、交換器及光通訊設備同步升級,將持續帶動整體供應鏈景氣向上,PCB產業可望迎來新一輪黃金成長期。
※ 本文經「鉅亨網」授權轉載,原文出處