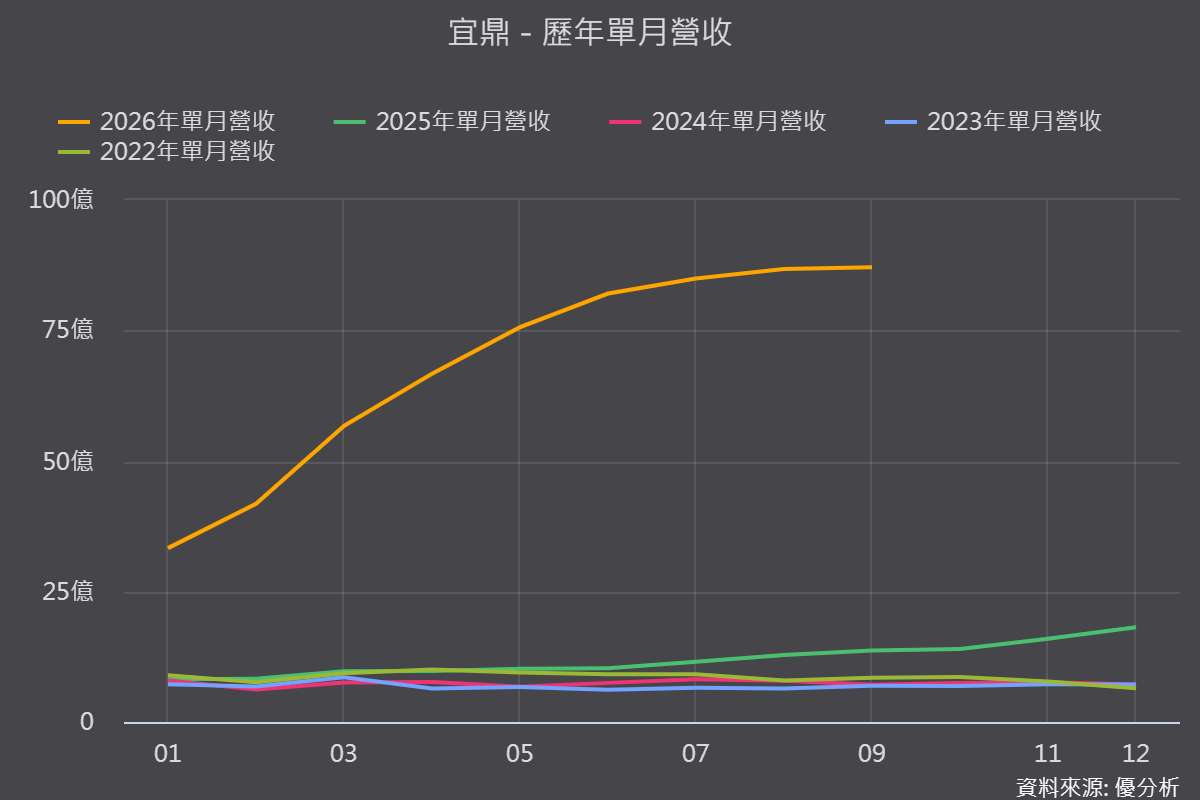
2026年10月29日(優分析/產業數據中心報導)⸺ 宜鼎(5289)受惠記憶體超級循環,2026年前三季營收達615.14億元,年增550.62%,第三季單季營收更年增579.93%。
不過,隨著記憶體報價漲幅收斂、存貨成本墊高,毛利率已面臨下滑壓力。展望2027年,AI基建需求與高價值產品布局將是成長關鍵,獲利能否維持高檔則仍待觀察。
營收爆發後,毛利率開始承壓
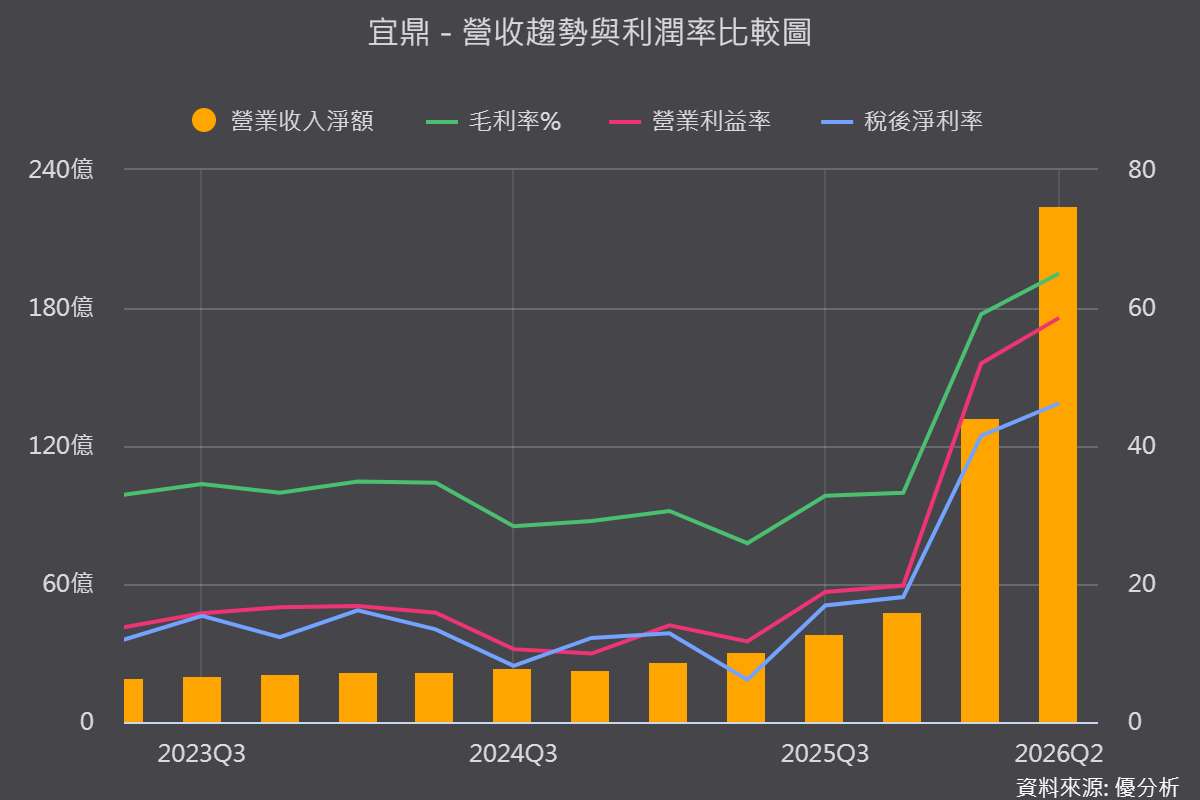
宜鼎第三季營收258.88億元,季增15.35%、年增579.93%,第二季毛利率曾達65.01%。
不過,法人對第三季毛利率預估分歧,約落在53.9%至60.5%;第四季營收預估季減7.2%,毛利率可能降至51.2%。
主要原因是高價記憶體存貨成本逐步反映,加上報價漲幅收斂,營收雖維持高成長,獲利率卻可能從高點回落,後續須留意成本與售價的變化。
(圖片來源:優分析產業資料庫)
AI基建占比挑戰五成,CXL模組已進入量產
宜鼎積極拓展AI伺服器與資料中心市場,CXL 2.0 Type 3記憶體模組已進入量產,提供64GB、96GB及128GB等容量。
法人預估,2027年AI基建營收占比有望超過50%,有助降低對傳統工控市場的依賴。
旗下子公司安提2026年營運倍數成長,IPO也進入規劃階段,但因記憶體本業規模快速擴大,目前安提營收占比約2%,對集團整體營收的貢獻仍有限。
2027年關鍵:營收成長能否轉化為獲利
法人預估宜鼎2027年毛利率約落在42.9%至49.1%,顯示市場對記憶體價格與成本走勢仍有不同看法。
若報價漲幅持續收斂,高成本存貨可能進一步壓縮毛利率。
整體而言,宜鼎2026年受惠記憶體漲價,營收規模快速擴大;2027年則要觀察AI基建占比能否持續提升,以及存貨成本與毛利率能否穩住。
從營收爆發走向獲利穩定,將是宜鼎下一階段的關鍵考驗。