2026年11月16日(優分析/產業數據中心報導)⸺ 中鼎(9933-TW) 近期在新加坡取得的再生水案採 BOT 模式,公司須先出資建廠,進入營運後才開始向業主收取水價。
中鼎一般工程案依進度收款,收款完畢即告結束;BOT 則須將資金投入特許資產,回收期延至營運階段。公司表示,近年承作多項 BOT 項目,資金需求隨之增加。
配息的三個考量
公司在法說會上指出,股利政策考量三個面向:股東期望、長期資金需求、財務體質。財務體質方面已有具體做法,公司表示,「我們要把這個計息的負債比率降到一個合理的或者盡可能降低」,所指為計息借款占資產的比率。
目前財務狀況為:9 月底現金及約當現金 498.35 億元,總資產 1,483 億元、總負債 1,162 億元,負債比 78%。負債中包含預收工程款,即合約負債,9 月底約 496 億元,將隨工程進度認列為收入,並非須償還的借款。資產規模一年內從 2025 年 9 月底的 1,158 億元增加到 1,483 億元,工程量擴大,應收與預收款項均會增加。BOT 案的設備與廠房須先由中鼎出資,這類支出不包含在工程合約收款中。
如下圖,根據優分析產業資料庫,法人預估每股營業現金流 2026 年約 8 元、2027 年進一步下降,均低於 2025 年的約 11 元。
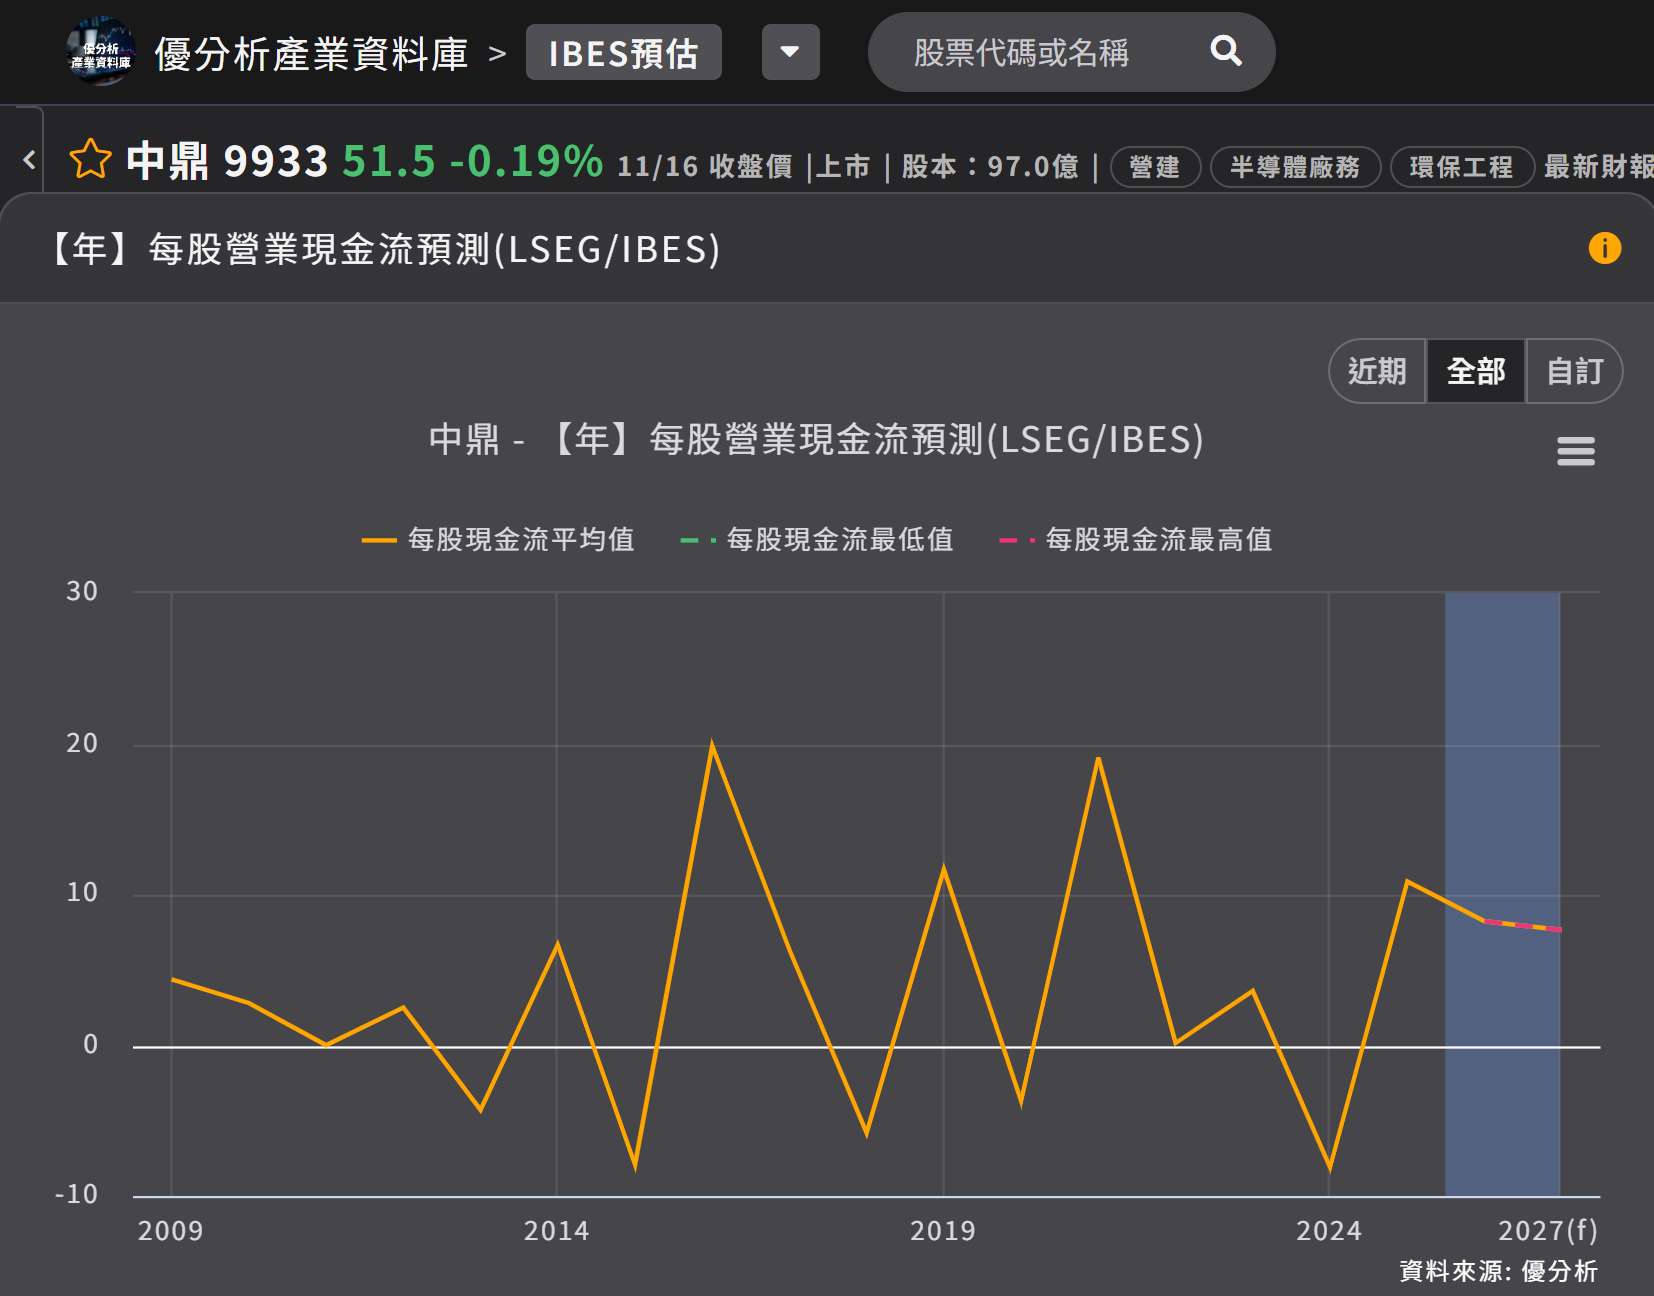
(資料來源:優分析產業資料庫)
同一期間,獲利則回升:2026 年前 3 季稅前淨利 73.4 億元,本業營業利益 64.3 億元、業外收支 9.1 億元。稅後本期淨利 53.3 億元,其中歸屬母公司 45.3 億元、每股盈餘 4.86 元。現金流下降、獲利上升,兩者差額反映於工程周轉與特許資產。
賺的錢與收回來的錢
集團子公司崑鼎操作維護全台 11 座大型能資源中心,公司表示約占全台民營大型能資源中心總數五成,能資源服務占其營收 57%、售電占 29%。能資源服務與售電收入於特許期間持續流入,有別於工程款收款完畢即告結束。
公司對股利政策的結論是,將從三個面向整體考量。能否恢復過去的配發水準,取決於新加坡這類 BOT 案從出資到開始收取水價的時間間隔。
中鼎過去在工程款收取完畢後即結束收款,如今也須先為特許資產投入資金。獲利回升的同時,法人對現金流的預估連續兩年下降,評估配息能力已不能僅看每股盈餘。