2026年11月11日(優分析/產業數據中心報導)⸺ 廣達(2382-TW) 承接的非 NVIDIA 平台 2026 年占營收還不到 10%,公司預估 2027 年這個比重會升到兩位數百分比;成長動能來自雲端業者自研的 ASIC 伺服器與超微(AMD)的平台,NVIDIA 則繼續是 GPU 路線的主要供應商。
平台世代正在交替,公司表示,出貨會逐步從 GB200、GB300 這兩個現行機櫃世代移到 VR200,再往下一代的 VR Ultra 走;VR200 之後的機櫃規格有 72 顆、144 顆、288 顆 GPU 等不同組合,GB300 與 GB200 還有需求,「主流還是回到 VR200 的方向為主」。
超微(AMD)的 GPU 平台也是選項之一,公司指出,AMD 的 GPU 平台 2026 年就有出貨,2027 年會繼續出貨;在 GPU 這條路線裡,客戶仍以 NVIDIA 為主要選擇。
非 NVIDIA 比重往上
公司指出,AI 代理應用帶動一般運算需求,雲端業者把更多一般型伺服器專案交給組裝廠,2026 年一般型伺服器的成長因此優於預期。x86 與 Arm 兩種架構的出貨都在增加,其中 x86 稍微多一些;2027 年一般型伺服器仍是雙位數成長。
平台組合變動之外,營收規模也在放大,公司預估 2027 年 AI 伺服器營收維持高雙位數成長。
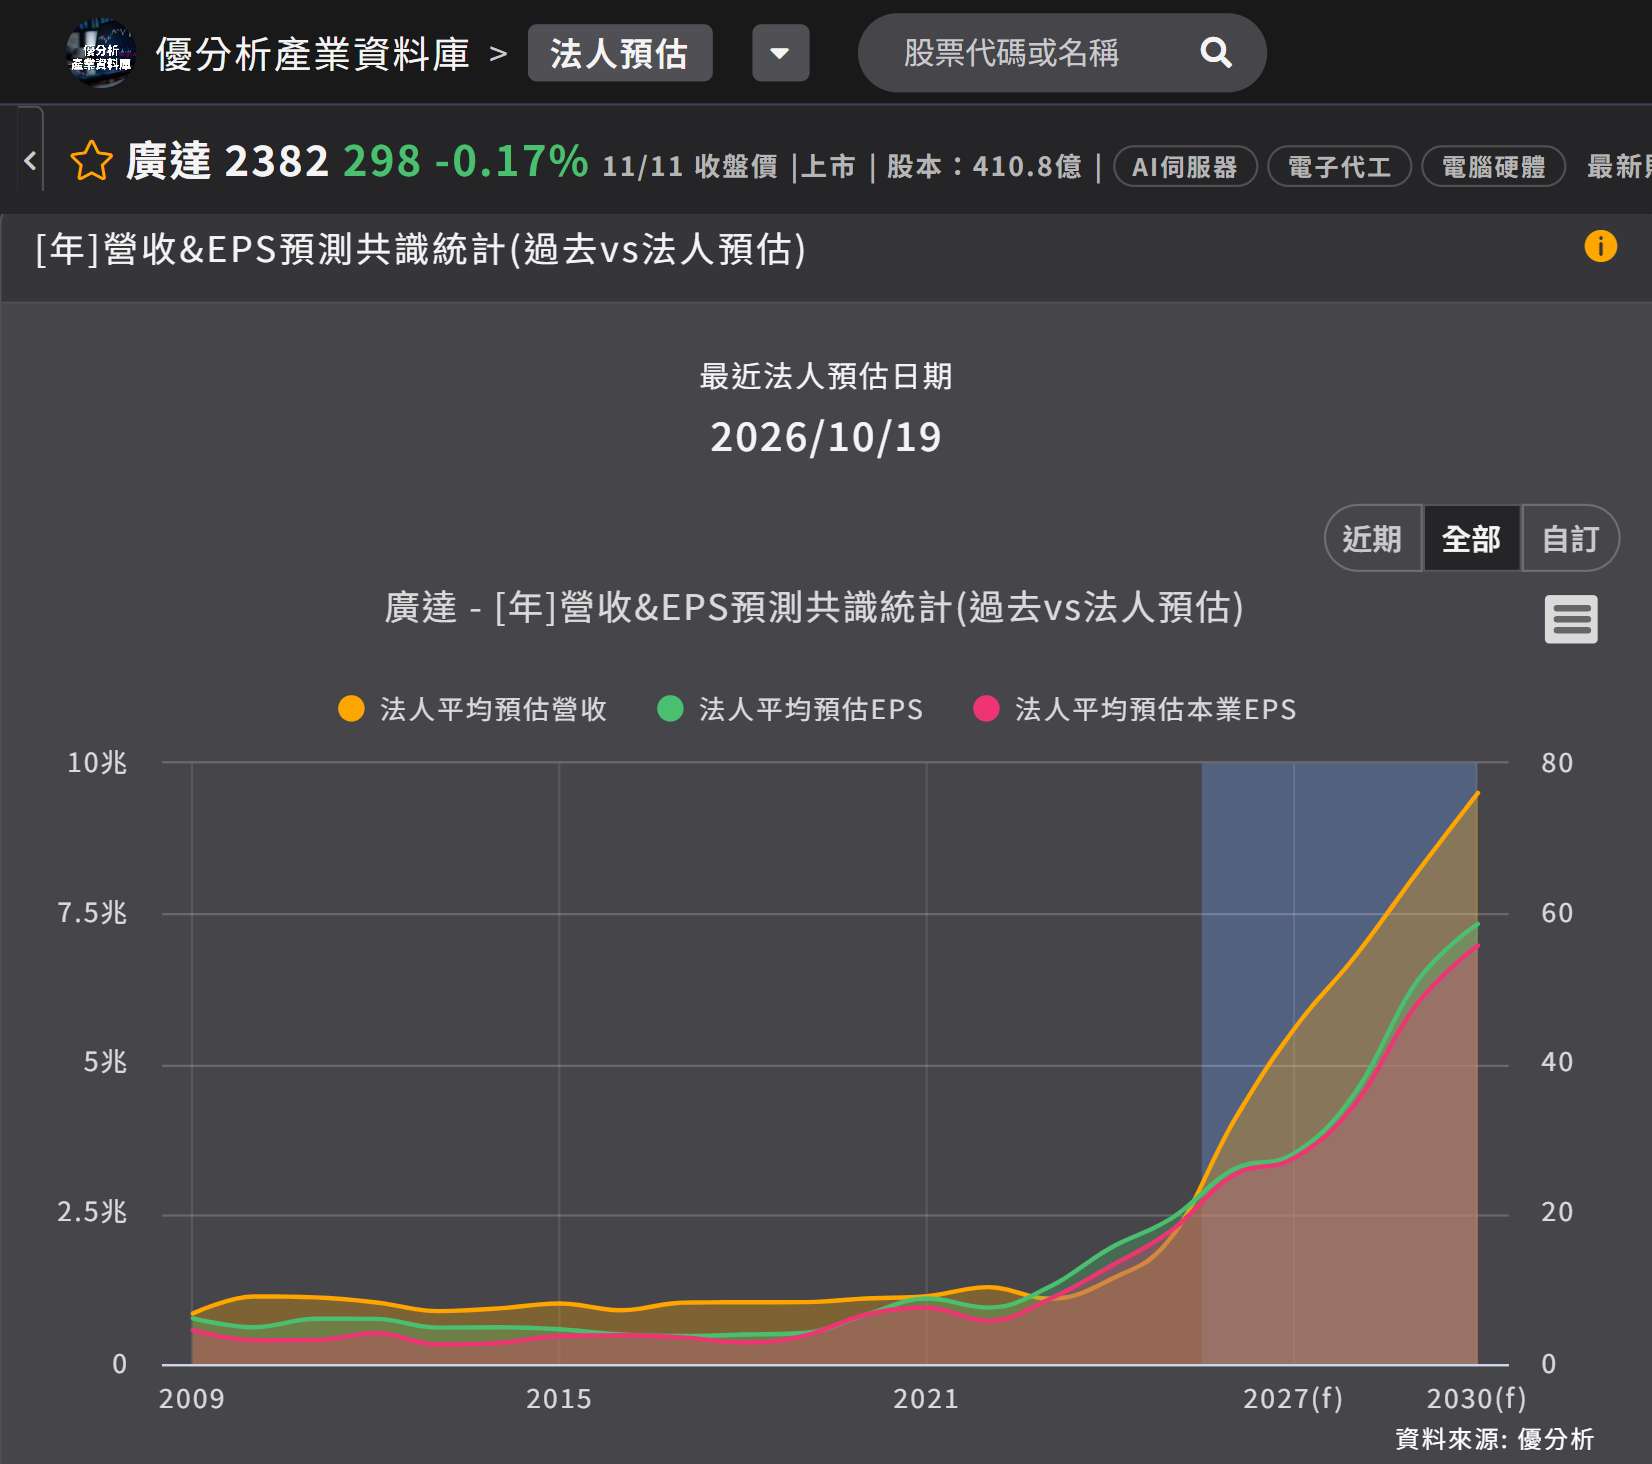
如下圖,根據優分析產業資料庫,法人平均預估 2028 年營收約 6.8 兆元、每股盈餘 36.22 元,比 2027 年的 5.59 兆元與 28.07 元各高出兩成二與兩成九。
(資料來源:優分析產業資料庫)
毛利率的比較要看整櫃系統,公司說明,每個客戶的專案內容不同,同樣是 ASIC,不同客戶的毛利結構也不一樣;一般而言,ASIC 的毛利率不會比一般型伺服器差。
主要客戶仍是五家大型雲端服務供應商,新型雲端業者(neocloud)的案子多由 GPU 供應商介紹給廣達,占營收比重相對不高,ASIC 專案因此集中在少數客戶身上;公司不拆 x86 與 Arm 的比重,因為每個客戶分配給不同供應商的比例都不一樣,任何一個數字都無法代表整個市場。
非 NVIDIA 平台的比重由不到 10% 升到兩位數,改變的是廣達對單一晶片陣營的依賴程度,毛利率的方向不受影響。機櫃單價動輒數百萬美元,稀釋毛利率的是零組件金額占比;平台換成哪一家,對毛利的影響都小於對營收結構的影響。