穩懋產品結構大洗牌!基礎建設與光學占比突破五成
檢視穩懋(3105-TW)2026年第二季產品結構,基礎建設(Infra)占比達30%至35%,光學(Optical)升至10%至15%,兩者合計已過半;反觀智慧型手機PA(Cellular)降至30%至35%,Wi-Fi則降至10%至15%。
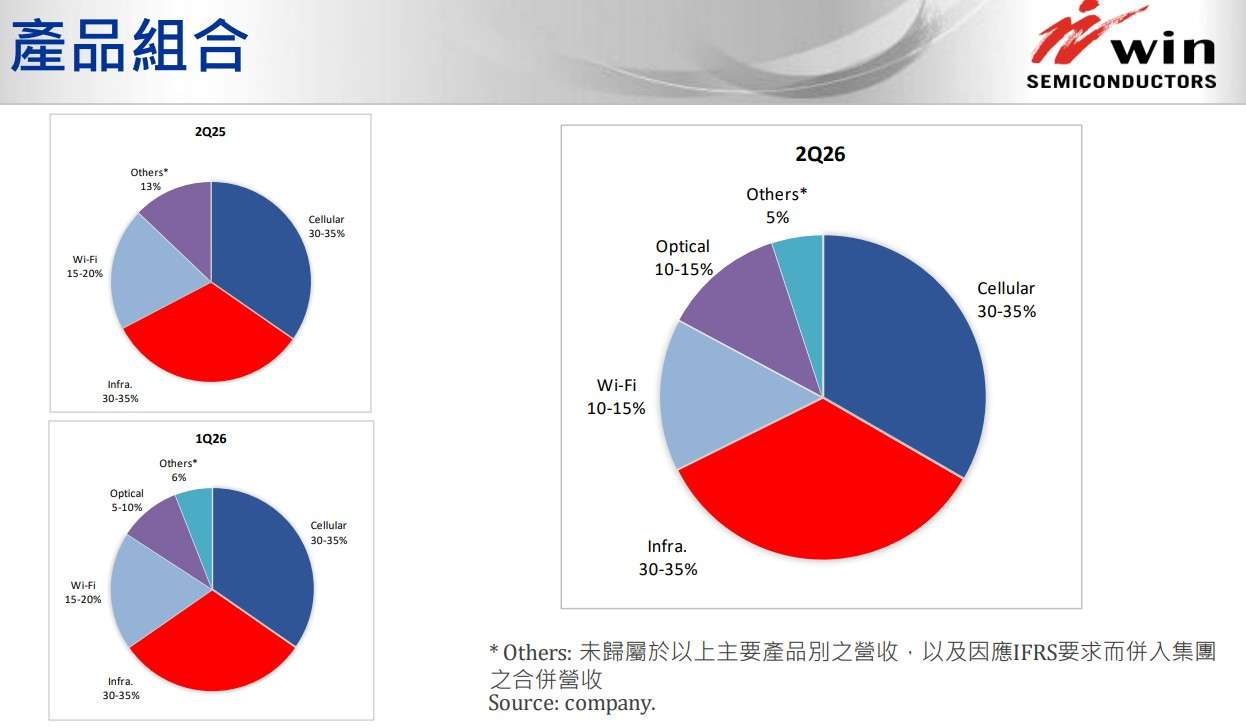
(圖片來源:穩懋法說會簡報)
穩懋的高毛利產品比重拉升,直接推升第二季毛利率回升至28.2%、營益率達14.1%,單季營收達52.57億元、年增39%。
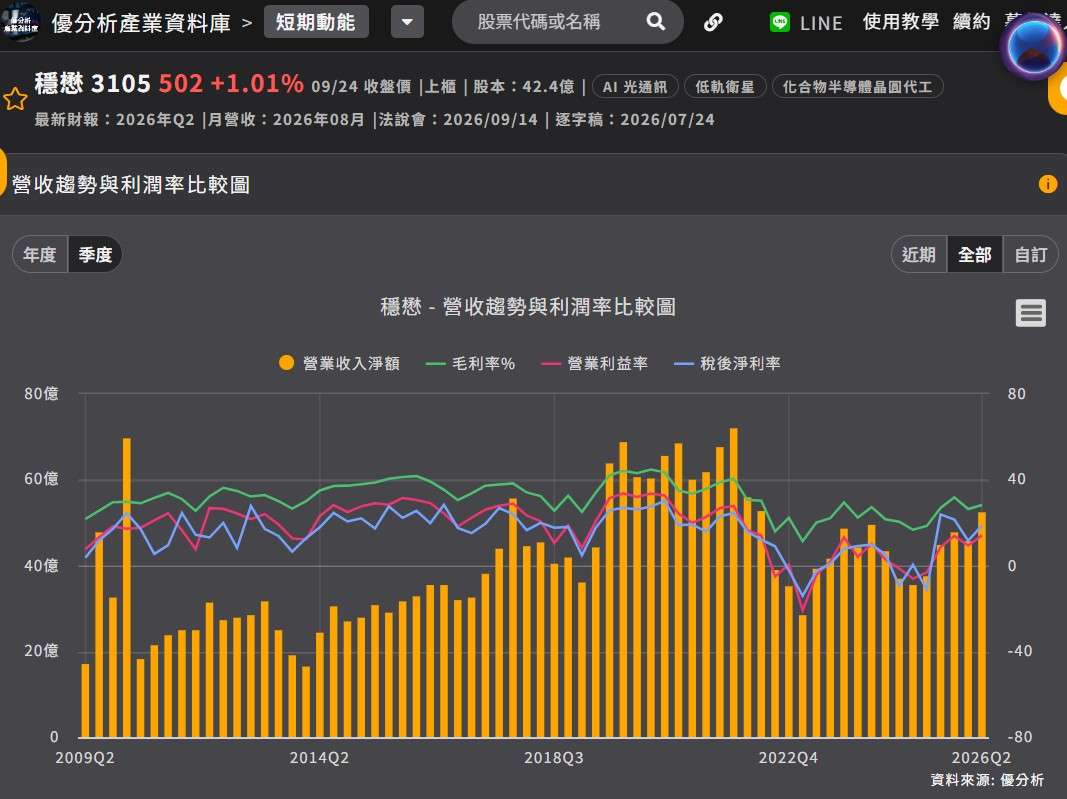
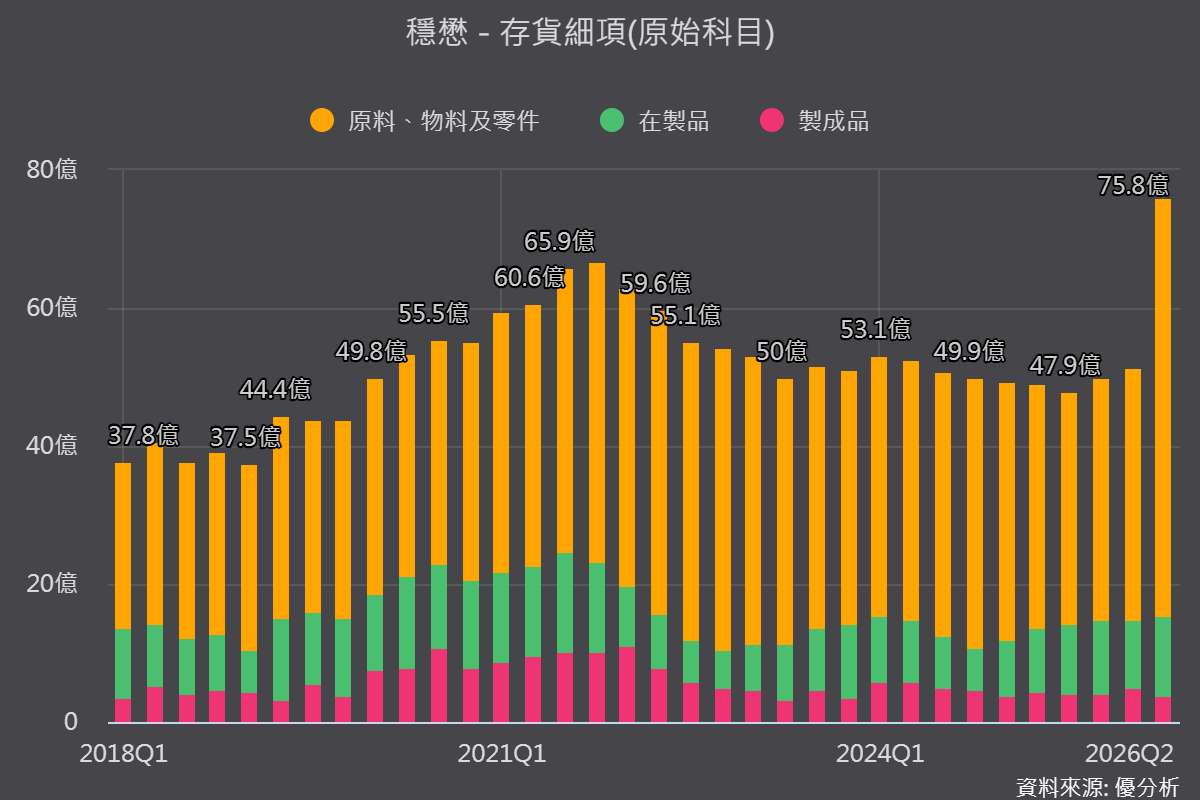
(資料來源:優分析產業資料庫)
CW Laser驗證卡在哪?2027年才是放量分水嶺
根據2026年7月法說會與後續外資追蹤,CW Laser的狀態可以拆成兩段看:
- 設計端:已完成設計開發,技術規格符合市場需求。
- 驗證端:不同客戶規格差異大,須採專案方式逐一客製化開發及認證,加上可靠度測試時間較長,目前仍在客戶端驗證中。
公司明確表示,2026年仍以產品認證與客戶導入為主,尚未進入量產階段。2026年下半年可能陸續有一些進展,但要讓CW Laser佔到比較顯著的比例,還需要時間。
CW Laser放量分水嶺,為什麼比PD慢這麼多?
關鍵在於驗證週期本質不同。PD是接收端元件,客戶認證相對單純,1.6T PD已於2026年第二季末進入量產並貢獻營收,成為四大產品線中季增幅最大者。
CW Laser是發射端元件,牽涉磊晶到晶圓製程的一條龍自主建置,加上不同客戶規格差異大,須逐一客製化開發。外資指出,受制於產能與設備等因素,前後段一條龍製程的開發與認證時程拉長,實際量產並貢獻營收的時間點會比原先預期更晚。
2026年光學動能靠誰?
既然CW Laser還在驗證,2026年Optical產品的成長主力就是:
- 1.6T PD:已量產,2026年第三季出貨規模持續放大,預期下半年逐月、逐季增加,動能延續至2027年。
- VCSEL與EML:50G與100G VCSEL已投入生產,EML已量產,但200G多數仍停留在NRE開發階段。
- CW Laser:仍在驗證,2027年才會逐步從磊晶到晶圓製程推進。
公司目標是AI/資料中心營收占比從2025年的低個位數,提升至2026年的高個位數,2027年挑戰雙位數。這個路徑能否兌現,CW Laser的驗證結果是最大變數。
驗證時程拉長,是風險也是護城河
驗證週期長,短期看似拖累營收貢獻,但換個角度看,可靠度測試門檻高,正是化合物半導體代工的護城河。競爭對手要跨過同樣的認證門檻,時間不會比較短。
穩懋已購買ASML設備,為2027年光學營收鋪路。資本支出聚焦InP與GaN產能擴張,2026年規劃約20億至30億元。這些投資的回收期,正好對應CW Laser放量的時間點。