三五族光通訊股環宇-KY(4991-TW)今(3)日舉行法說會,也公告今(2026)年第3季財報,受惠於自有品牌光電元件(AOC)出貨強勁回升,營收占比由61%躍升至71%,單季稅後純益1.59億元、季增44.5%,年增增逾10.3倍,EPS 1.33元,累計今年EPS為 3.91元。
環宇-KY今日舉行線上法說,第3季單季營收為8.45億元、季增9.7%、年增55.4%,主要受惠於AOC出貨量增;毛利率47%、季增3.7個百分點,與去年同期47.4%約持平;營益率19.3%,季增65.9%、年增56.1%;稅後淨利歸屬母公司1.59億元,累計前3季稅後純益4.65億元,EPS 3.91元,較去年淨損1.45元轉虧為盈。
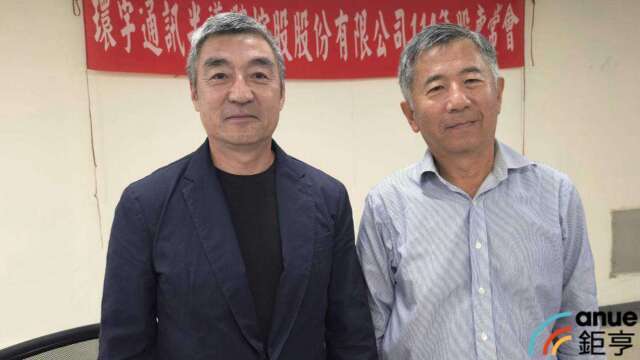
環宇-KY總執行長暨總裁安寶信表示,獲利增加主要因AOC產品占比提升為71%,季增約10%不僅提高毛利率,也提升業績增長,同時在AI DC(資訊中心)需求,加上射頻元件的代工也帶動AOC的營收成長。
此外,安寶信指出,加上磷化銦(InP)基板與磊晶供應回穩,出貨量顯著增加,公司調漲AOC價格以反映原料成本上揚,且存貨跌價損失減少下,也挹注毛利率、RF晶圓代工營收則季減7.6%,光電晶圓代工營收季減37%,環宇-KY在策略上也調整接單,聚焦重要客戶訂單出貨。
展望未來,法人預估公司預估第4季營收3,000萬至3,400萬美元(約新台幣9.52億-10.79億元),季增有望達到雙位數成長,毛利率維持46%至50%高檔,營業費用因CW Laser 開發進度遞延,相關攤銷費用預計自第4季開始認列,預期營業費用將提高至760萬至860萬美元。
安寶信表示,隨著AOC需求持續強勁,加上轉投資資威利富公司取得額外產能下,有望維持出貨產能強勁。在原料基板部分,環宇-KY預估磷化銦基板價格將持續上漲且供貨緊縮,受到美中政治性因素影響較大,公司目前與合作夥伴採取迅速出貨策略因應,2027年供應已透過長約鎖定,但2028年仍在協商。
另隨著Marvell收購光通訊大廠Lumentum,環宇-KY看好整體光通訊市場展望,目前在基板料件供貨無虞,預期可供至2027年出貨暢通,安寶信看好第4季與明(2027)年運營將持續向上成長。
法人表示,環宇-KY在今、明2年市場展望維持穩定成長看法不變,在200G PD產品線部分,也因非中國基板供應商產能風險較大,環宇-KY將導入第2家基板供貨來源,預計2027年第2季將能顯著放量成長,看好第4季與明年營運都會持續向上增長。
※ 本文經「鉅亨網」授權轉載,原文出處