2026年11月16日(優分析/產業數據中心報導)⸺ 音圈馬達(VCM)是敦吉(2459-TW) 最大的產品別,2026 年前 3 季占集團營收 27.67 %,與去年同期的 27.91 % 相當。公司從客戶端看到的手機出貨下修幅度,是安卓機種 15 % 到 20 %、美系機種 10 % 到 15 %。
出貨下修的原因,在於成本上升推高手機售價。2025 年下半年起記憶體價格漲幅明顯,整機成本隨之上升,銷售受到影響。公司表示,「大概掉 15 到 20 % 是確定的」,美系產品約為 10 到 15 %。
減量不降價的選擇
面對數量下滑,公司選擇不以降價換取出貨量。公司表示,「我們不是無限的產能」,在中國大陸與當地廠商競爭時,著重提高產品附加價值、將利潤維持在合理水準,並下修出貨數量。
製程升級是主要對策。整合埋入射出成型(IMB)與表面黏著(SMT)的 AIOB(all-in-one base)在廈門廠都已量產,將原本分開的組裝工序整併,產品單價隨之提高。公司估計數量會下修,毛利率也可能因為產品組合改變而下降,希望透過單價較高的複合製程,減緩毛利金額的下滑幅度,出貨結構是關鍵。
產業統計的減幅比客戶端預期溫和。根據 TrendForce,2026 年全球智慧手機生產總數由 10.5 億支上修到 10.7 億支,年減幅從 16 % 收斂到 14 %;上修的原因是消費者擔心 2027 年新機再漲而提前購機,同一份調查也指出 2027 年記憶體合約價續漲。
VCM 的產業結構由日系主導,TDK、阿爾卑斯(ALPS)與三美(Mitsumi)合計占全球 VCM 市場超過 40 %。敦吉的角色是機構件供應商,依客戶的機種與規格供貨,數量由客戶分配。
廈門廠服務的中國品牌客戶,開發週期短、單一機種的出貨量不大,同一個設計可以快速試誤;國際品牌一旦採用同樣的機構件設計,單一機種的出貨量便會擴大。
毛利率下降,營收卻未同步下滑。2026 年第 3 季營收 14.61 億元是近十季最高,營業淨利 2.62 億元。
如下圖,根據優分析產業資料庫,敦吉毛利率在 2025 年第 3 季升至 31.81 %,之後四季均維持在 30 % 上下,2026 年第 3 季為 29.81 %,較當時低 2 個百分點。
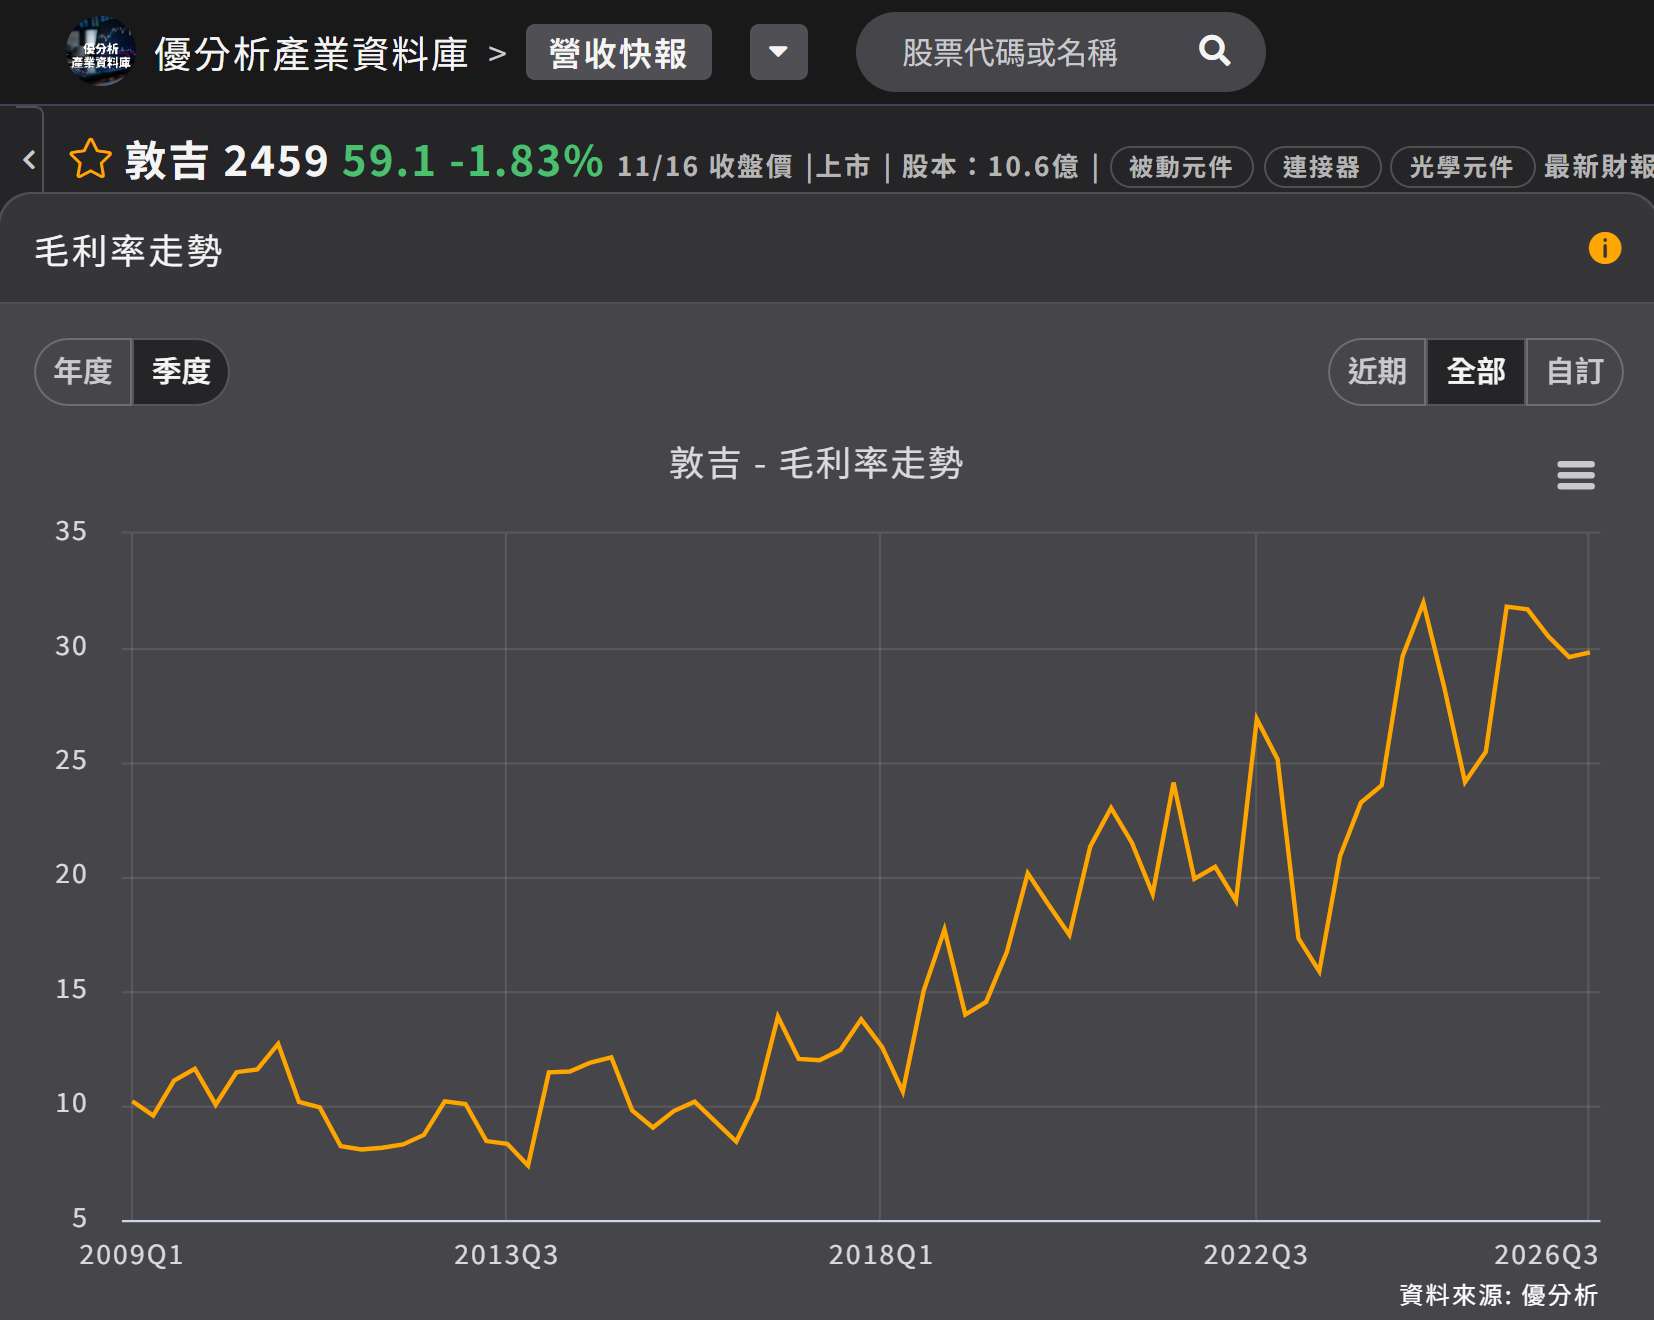
(資料來源:優分析產業資料庫)
面對這一輪手機出貨下修,敦吉選擇維持售價,並以複合製程提高單價。VCM 占營收 27.67 % 的地位不會因單季出貨下修而改變,關鍵變數在於國際品牌是否願意採用相同的機構件設計,讓出貨量從中國品牌機種擴大至全球機種。