在AI伺服器及高速光通訊需求持續擴張下,臻鼎-KY(4958-TW)除積極擴充高階產品產能外,也加碼投資泰國及中國大陸,興建新廠,並加速布局光模組相關應用。隨著800G、1.6T等高速光通訊技術持續升級,臻鼎-KY光模組相關業務2027年可望呈現倍數成長;同時,隨著高階HDI及IC載板業務快速擴張,集團預期2028年HDI營收比重將超越軟板,2030年軟板營收占比則將降至30%以下。
臻鼎-KY指出,AI基礎建設持續擴張,帶動高速光通訊相關PCB需求增加,公司正積極擴充相關產能,以因應客戶對產品規格及供應量的要求。隨著光模組傳輸速度持續提升,相關PCB產品在設計規格、製程精度及良率等方面的技術門檻同步提高,公司也持續強化高階製程能力,掌握新一代光通訊產品升級商機。
臻鼎-KY持續擴充中國大陸生產據點,秦皇島、淮安、深圳等地都將有新廠加入光模組mSAP產能。臻鼎-KY指出,隨著光模組相關產品需求快速成長,產能規模將持續擴大,並透過mSAP等高階製程技術,因應新一代光通訊產品的加工需求。
目前軟板仍為臻鼎-KY集團主要營收來源,但隨著HDI及IC載板業務快速成長,未來產品組合將出現結構性變化。公司預期,2027年集團硬板與軟板業績將相近,2028年HDI營收比重將超越軟板,成為集團重要產品主力之一;IC載板的成長速度也比原先預期更快,將持續推升高階產品占比。
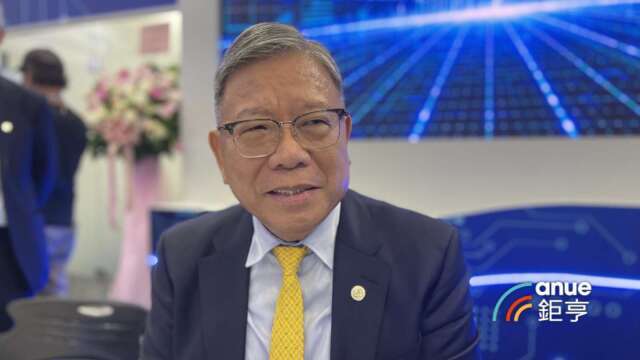
展望2030年,臻鼎-KY董事長沈慶芳預期,HDI營收比重將提升至約37%至38%,IC載板占比也將超過20%,軟板則降至30%以下。不過,他強調,軟板占比下降並不代表相關業務衰退,預期軟板營收金額仍將持續增加,主要是HDI及IC載板等高階產品成長速度更快,進而帶動臻鼎-KY整體營收結構改變。
營收方面,臻鼎-KY2026年9月營收為263.58億元,年增36.13%、月增27.54%,創單月營收新高。第三季營收達646.24億元,年增36.44%;累計前三季營收達1,537.83億元,年增22.39%,單季及累計營收也雙雙刷新歷年同期紀錄。
臻鼎-KY2026年第二季營收為484.31億元,毛利率23.1%,季增1.46個百分點、年增4.75個百分點;第二季稅後純益23.92億元,季增67.75%、年增2.95倍,單季每股純益2.18元。2026年上半年稅後純益38.17億元,年增2.08倍,每股純益3.55元。
※ 本文經「鉅亨網」授權轉載,原文出處