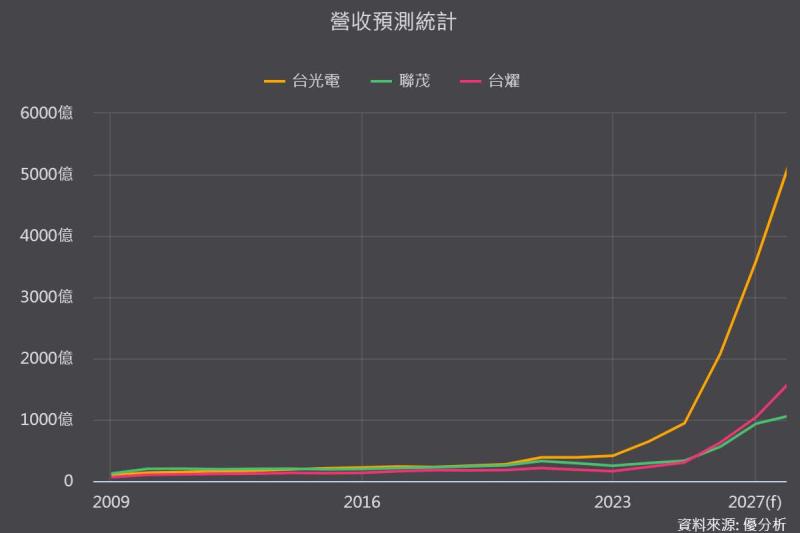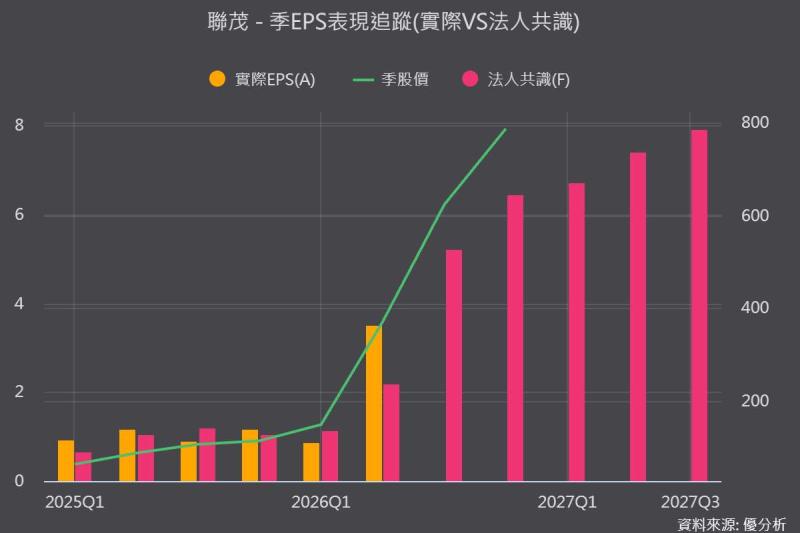
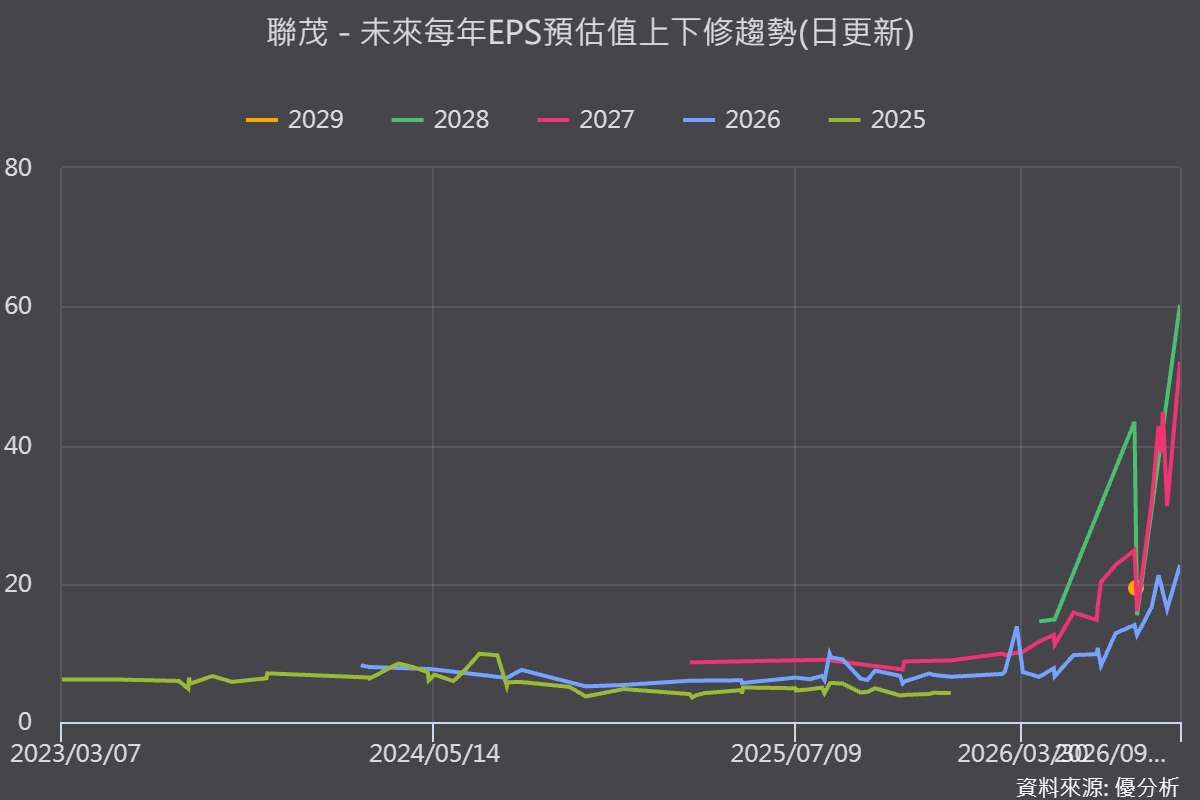
2026年10月14日(優分析/產業數據中心報導)⸺ 10 月 6 日的市場預估修正中,聯茂(6213-TW) 2026 年 EPS 預估提高至 23.28 元。以 8/25 產業論壇結束至 9/23 公布 8 月自結前各法人預估計算,期間 2026 年 EPS 平均約 18.44 元、2027 年平均約 37.49 元,因此最新預估分別上修至 23.28 元、52.49 元,相當於增加約 26%、40%。
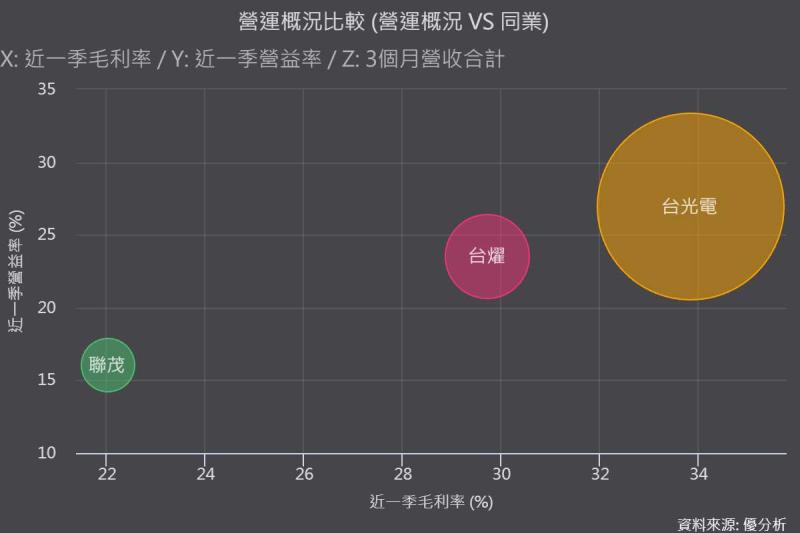
相較於 EPS,同期營收預估的上修幅度較小。根據上述時間段的市場預估平均,2026 年營收平均約 531.26 億元、2027 年平均約 782.30 億元;最新預估分別提高至 565.64 億元、930.53 億元,增幅約 6%、19%。也就是說,這次重新評估的獲利動能並不主要來自營收規模上修,而是聯茂的 ASP、毛利率與後續產品組合;法人對 2026、2027 年毛利率的最新預估已提高至 27.7%、35.9%。
(圖片來源:優分析產業數據中心)
這次預估大幅提高,真正發生改變的是:CCL 漲價幅度與漲價後的獲利彈性,遠比原先想像得更大;而進入 2027 年後,成長動能又會從單純漲價,進一步切換到 PCIe 6.0 帶動的 M7 材料升級,以及缺料緩解後的稼動率與產能爬坡。
原本低估了漲價能帶來多少獲利
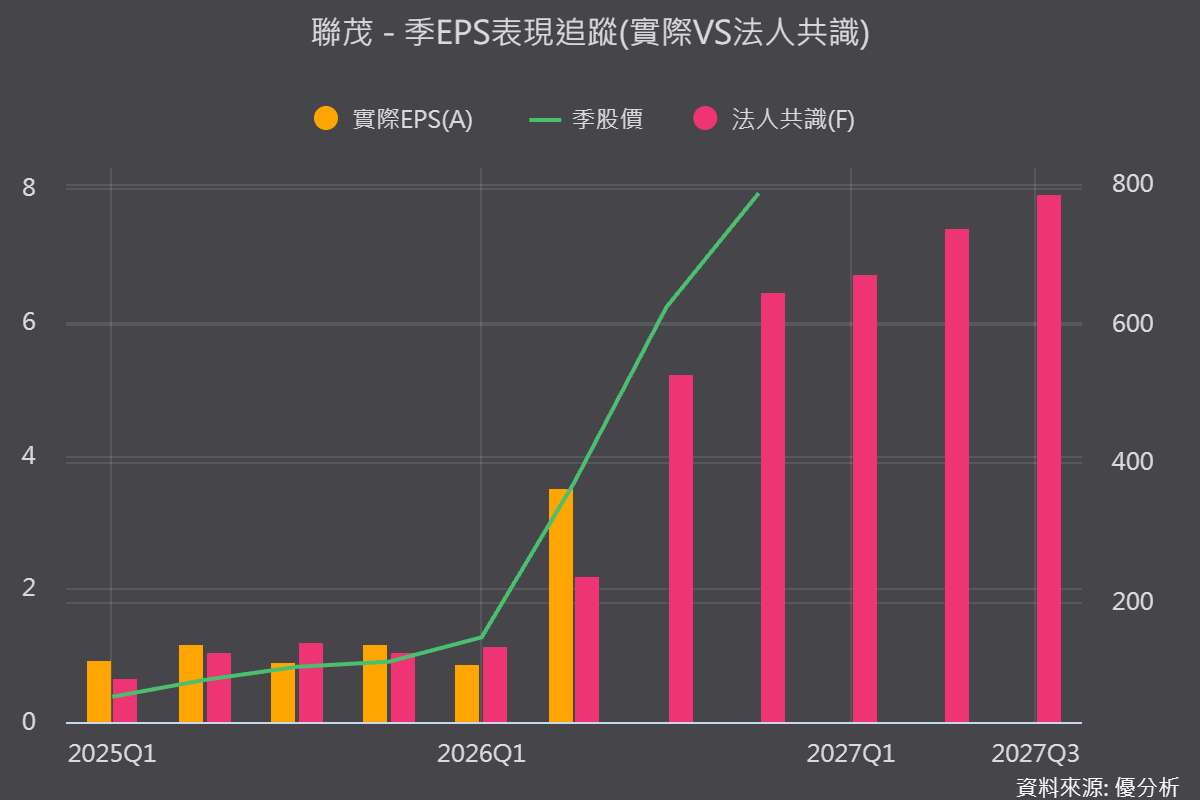
聯茂 1Q26 因玻纖布、銅箔成本快速上升,但產品報價只調漲約 10%,且直到 3 月才陸續生效,導致毛利率一度降至 11.42%。到了 2Q26,公司再全面調漲約 30%,等於一次補回第一季尚未轉嫁的原料成本,上半年累計漲幅約 40%。2Q26 毛利率升至 22.02%,EPS 達 3.52 元,都顯著高於當時預期。
而 8 月自結開出後,市場預期又再次跟著上修。8 月營收 50.44 億元、稅後淨利 9.24 億元、EPS 2.54 元,反推單月毛利率約 32%,已明顯高於市場原先對 3Q26 約 26.7%的毛利率預期。同時,公司預期 3Q26、4Q26 全產品線仍將各再調漲約 20%。因此市場預估 3Q26 毛利率達 31.8%、EPS 達 7.68 元,4Q26 毛利率更進一步升至約 35%。
也就是說,市場原本知道「CCL會漲價」,但低估的是:這一輪漲價不只是轉嫁成本,而是在供需極度吃緊之下,售價上漲的速度開始高於成本增加速度;在此變化下,毛利表現也有了顯著的優化。
E-glass供應鏈全面緊缺,漲價維持更久
這一輪聯茂漲價能夠持續,核心並不是終端需求突然暴增,而是上游玻纖布出現結構性的供給瓶頸。
目前聯茂主要使用的 E-glass 報價已達每平方公尺 2.3 美元,可能逐月調漲至 1Q27。除了 AI server 帶動高階玻纖布需求之外,中游電子紗供給也吃緊,德、日供應商部分產品交期甚至已排至 2029 年;Toyota 自動織布機交期則超過兩年。
更重要的是,Low-DK 玻纖布單價約為 E-glass 的三倍以上,因此上游業者新增窯爐與織布機產能時,資本自然優先投入高階 Low-DK,反而讓一般 E-glass 的新增供給更加有限;而由於聯茂目前產品仍以 M6 以下為主,1H26 的 M4 以下產品約占營收 70%,正好是 E-glass 用量最大的產品區間。即使需求強勁,1Q26~3Q26 稼動率仍只能維持在 70%~75%,且年底前未有新廠產能開出,因此今年營收成長幾乎主要來自售價提高,而不是出貨量增加。
當需求大於供給、產能又無法快速增加時,CCL廠商的議價能力便比原先更強。根據市場研調,E-glass 報價 2026 YTD 漲幅已達 150%-200%,而從毛利表現看,聯茂已將這些成本完全轉嫁,甚至有超額漲價,這也是聯茂的產品漲價幅度能夠一再高於市場預期的原因。
根據研調,下一波 E-glass 產能由中國巨石在 5M26 宣布投產,建期 1.5 年,預計 4Q27-1Q28 後 T-glass 缺口才會有進一步的改變,在這之前,聯茂的漲價動能持續看旺。
2027年的故事:價格持續高基期,規格升級接棒
General server 目前占聯茂營收超過 50%,而 AMD、Intel 接下來將進入平台大改版週期。AMD SP7/SP8 Venice 與 Intel OakStream 將由 PCIe 5.0 升級至 PCIe 6.0,CCL材料也會由 PCIe 5.0 對應的覆銅板材料級別Very/Ultra Low Loss (對應 M6 及以上) ,升級至 PCIe 6.0 的Ultra Low Loss級別 (對應 M7 及以上);PCB 層數則從約 18~22 層增加至 20~24 層。
因此同一台伺服器對聯茂而言,不只是板材單價提高,使用的 CCL 面積與層數也同步增加。
法人預估 2027 年 PCIe 6.0 在 general server 中的滲透率約 20%,將帶動聯茂 M7 營收占比從 2026 年約 6%提高至15%,M7營收金額年增幅甚至達 312%;若把 M7、M8 合併計算,營收占比則預估由 2026 年的 8.6%提升至 2027 年的 19.5%。
雖然 2027 年 general server 本身出貨量預估只成長約 6%~11%,遠低於 AI server,但聯茂在此的營利成長情境並非建立在伺服器台數的大幅增量,而是迭代規格的滲透。
稼動率回升降低折舊成本比例,產能擴張帶來新一波成長
因為 E-glass 缺料,聯茂在漲價上具主動性,但稼動率卻只有 70%~75%;代表目前的毛利率改善,還沒有完全吃到固定成本攤提改善的效果。隨中國巨石、建滔 1H26 投產的 E-glass 供給在 2H26 開始貢獻,上游玻纖布驗證通過填充產能,聯茂稼動率有機會重新回升至 80%以上;在售價仍維持高檔的情況下,新增出貨將帶來第二層營運槓桿。
產能擴張方面,公司 CCL 月產能預估將由 2026 年底的 570 萬張,提高至 2027 年底 630 萬張、2028 年底 825 萬張、2029 年底 915 萬張;另外,公司未來也規劃供應美系大型 CSP 的 server、switch CCL,目前預計 2H27 取得驗證結果。
除此之外,市場也預估低軌衛星產品預計 1Q27~2Q27 開始出貨,也構成另一筆增量,但相較整體而言,2027 年的主要動能仍是 general server 升級 M7,以及供料改善後的稼動率回升。
整個上修邏輯其實可以濃縮成一條線:
原本市場低估了E-glass供給瓶頸的持續時間,也低估聯茂把原料成本轉嫁到售價後的毛利彈性;8月獲利證明漲價效益遠高於原先預期,因此先大幅拉高2026年毛利率,而進入2027年後,AMD、Intel平台升級PCIe 6.0,又推動M6轉向M7,加上稼動率回升與產能擴張,使成長動能從「漲價」進一步延伸到「規格升級」,最終讓2027年EPS預估出現倍數級上修。