2026年11月11日(優分析/產業數據中心報導)⸺ 儒鴻(1476-TW) 2026 年第 3 季成衣營收年增 15.96%,布料營收年減 1.08%。成長來源是單價與產品組合,出貨量沒有增加;成衣平均單價雙位數上漲,布料則是出貨量下滑、價格持平。
布料減量是內轉
布料營收只計入賣給外部客戶的布,內轉到成衣廠的部分不會出現在布料營收裡,垂直整合愈深,帳面上的布料營收就愈小。公司表示,把內轉與直接銷售合計,布的出貨比 2025 年同期成長。
布料占營收的比重也跟著下滑,從 2022 年的 38% 降到 2026 年前 10 月的 31%。公司認為三成布、七成衣是健康的比例,會維持在這個結構下運作。
存貨也跟著營收擴張一起增加。第 3 季針織布與成衣存貨都上升,增加的部分主要是原料,公司表示這是策略性備料與鎖價,同時為第 4 季的出貨預先準備,庫存天數會高一些,但還在合理區間。
單價能維持多久
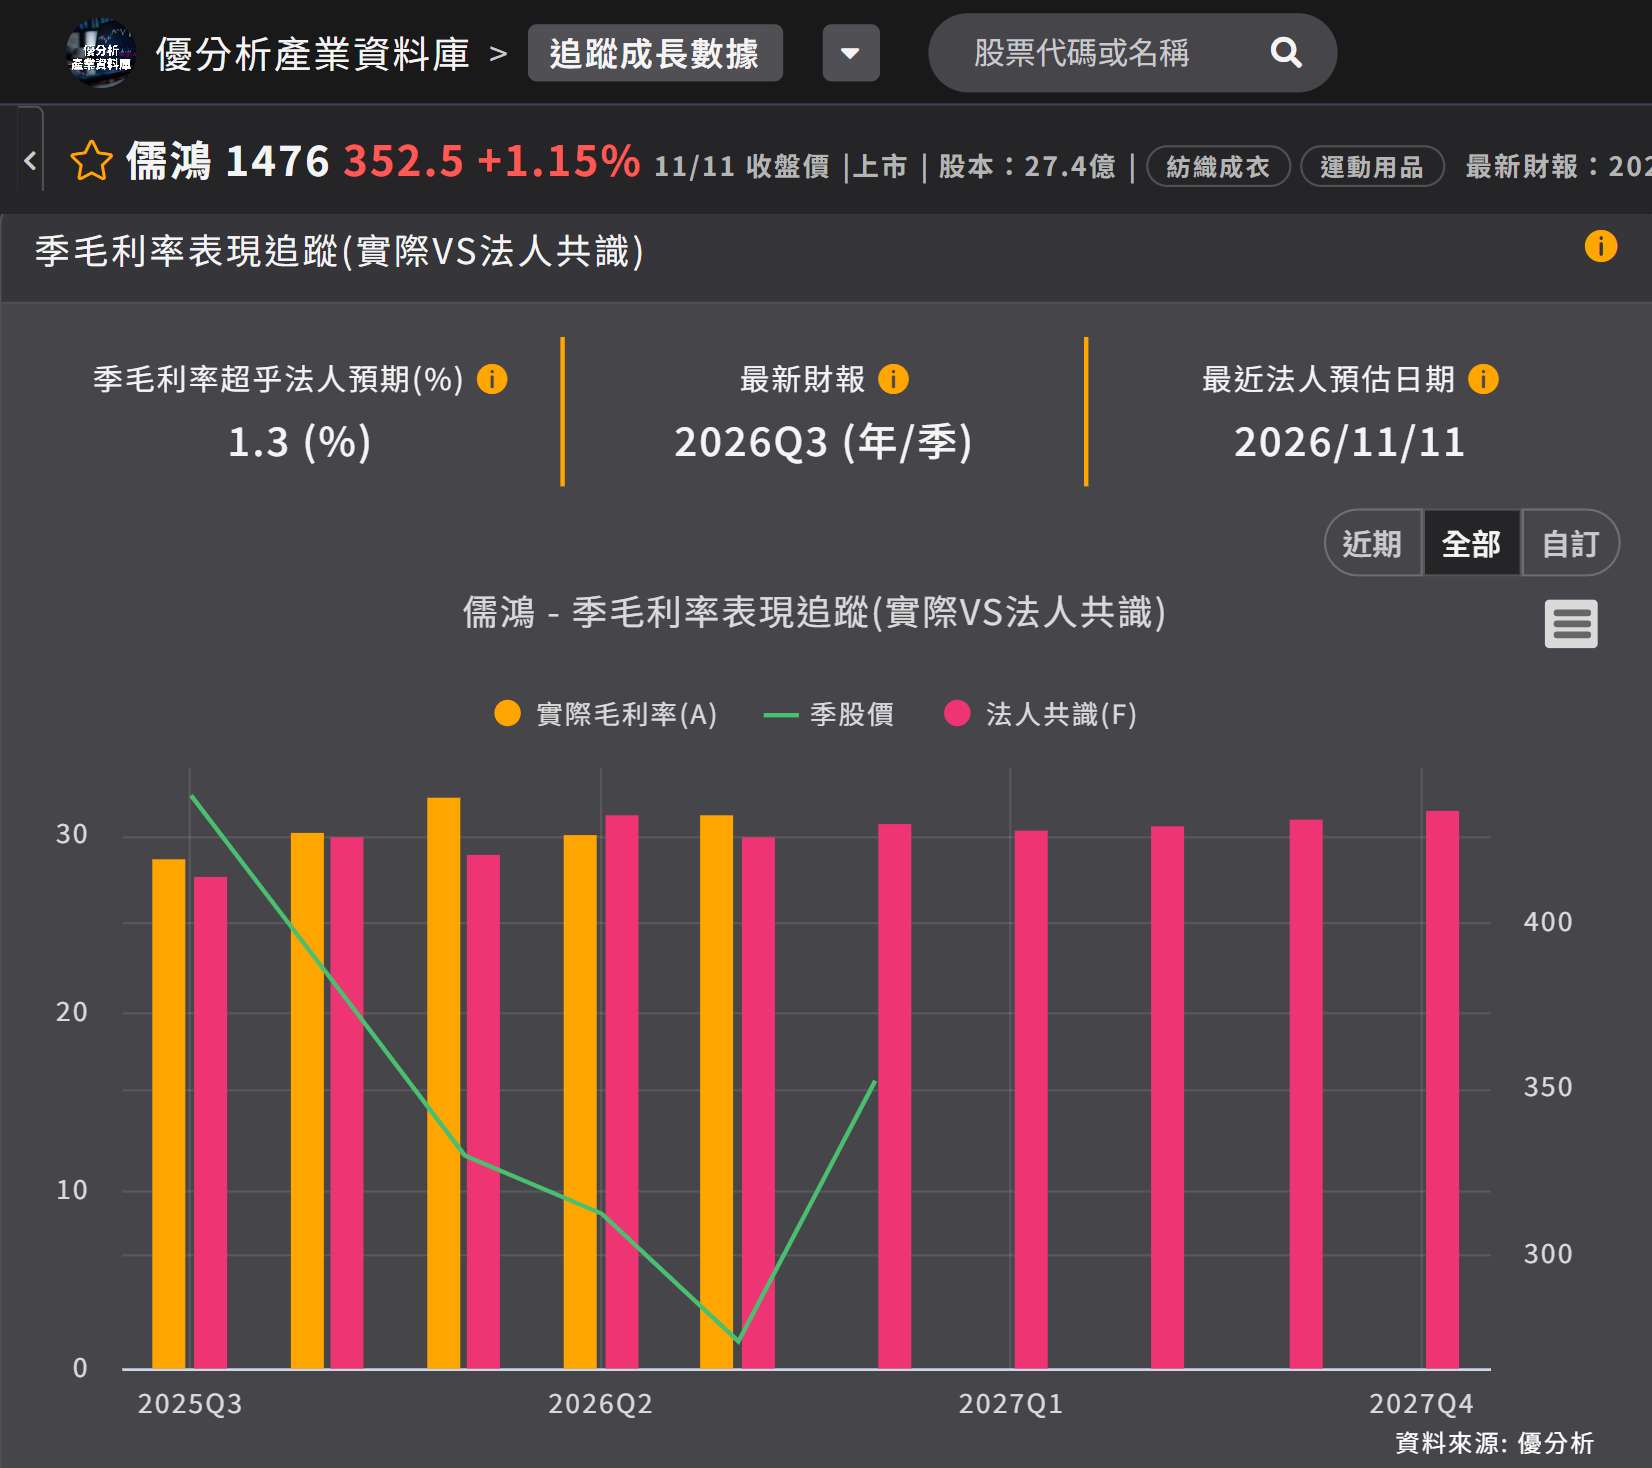
單價提高,毛利率跟著回升,第 3 季毛利率 31.18%、年增 2.52 個百分點。公司認為原因在新產品與新客戶的組合改善,另一部分來自匯率,公司表示匯率的影響約 2%。
如下圖,根據優分析產業資料庫,2026 年第 3 季實際毛利率 31.18% 高於法人共識,法人對 2026 年第 4 季到 2027 年第 4 季這五季的預估落在 30.3% 至 31.4%,沒有跟著第 3 季大幅上修。
(資料來源:優分析產業資料庫)
原物料是最大的變數,聚酯與尼龍的原料來自石化,油價變動會影響採購成本。公司表示,用中長期採購與長期配合的供應商把波動區間壓小,壓力大的時候再找第二、第三供應商。
公司表示,不同國家的進口稅與稅率是否享有優惠,是持續擴充不同產地的原因之一。
成衣同業聚陽(1477-TW) 在同一個季度也走出類似的方向,聚陽公布的 2026 年第 3 季合併毛利率 24.87%、年增 2.46 個百分點,兩家的毛利率年增幅度都在 2.5 個百分點上下。
單價與產品組合把營收與毛利率一起推升,出貨量並沒有增加;公司打算把三成布、七成衣的比例維持住,這個結構短期不會改變。