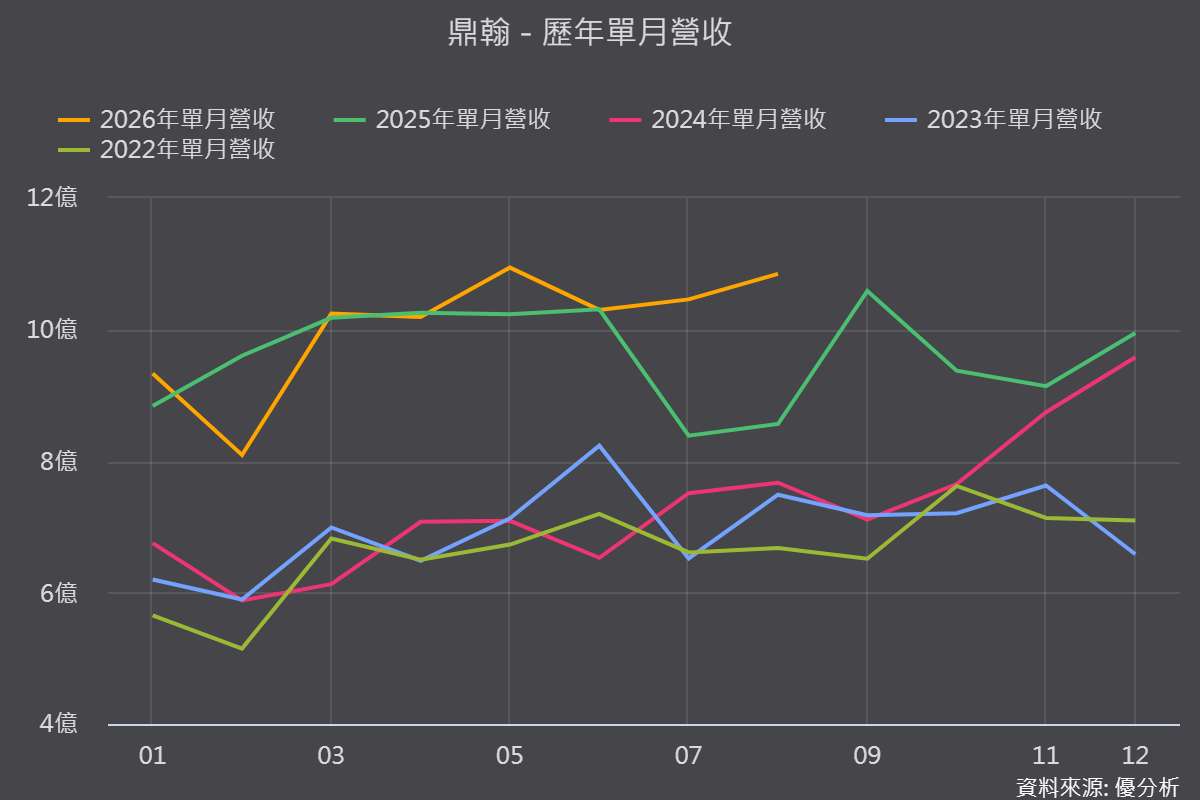
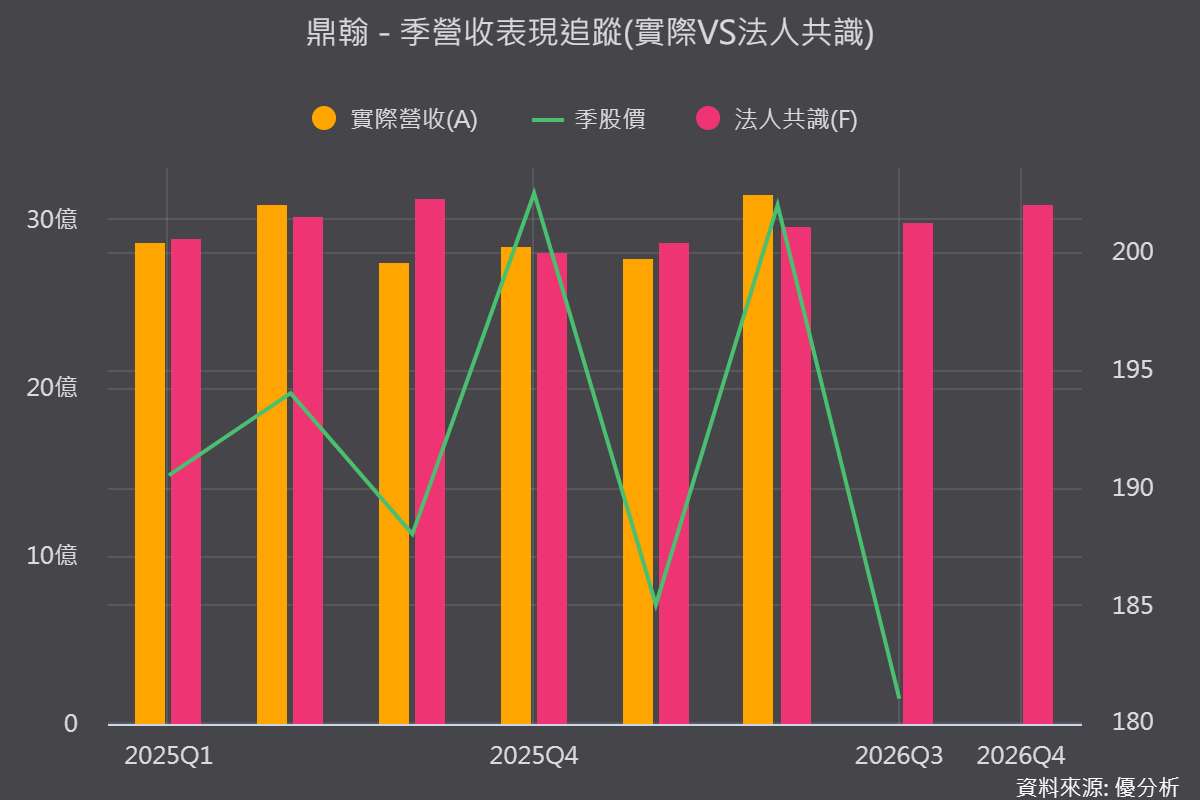
2026年09月17日(優分析/產業數據中心報導)⸺ 鼎翰(3611-TW)第二季營收達31.44億元、年增2%,改寫歷史單季新高,但受到第一季表現偏弱影響,上半年營收59.09億元,仍較去年同期微幅減少0.5%。展望下半年,公司表示,併購Bluebird後開發的首個大型企業行動電腦專案,預計於第三至第四季正式展開,依目前訂單與既定出貨排程,下半年業績可望明顯優於上半年。
拆解三大產品線,第二季印表機營收13.19億元、年增3.2%,主要由歐洲及中國市場帶動;標籤紙營收10.46億元、年增12.1%,是目前成長最明確的業務,其中歐洲MGN及美國DLS分別成長13%與12%,上半年合計營收也較去年增加1.9億元。相較之下,企業行動電腦(EMC)第二季營收7.78億元、年減10.5%,主因2025年上半年有專案客戶集中拉貨,加上部分原訂2024年下半年出貨的訂單遞延,使比較基期異常偏高,並不完全代表今年需求轉弱。
產品結構也持續朝高附加價值方向調整,印表機中的工業機與手持式機種占比同步提高;雖然第二季集團毛利率受到印表機產品組合影響而下降,但上半年受惠EMC及標籤紙毛利率改善,整體毛利率仍較去年同期上升。
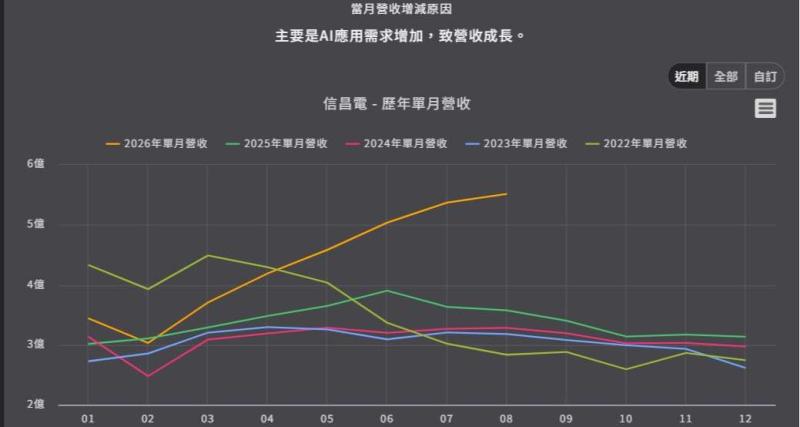
(圖片來源:優分析產業資料庫)
Bluebird首個大型專案Q3、Q4落地,效益不再只看通路整合
鼎翰(3611-TW)於2024年11月併購韓國Bluebird,取得企業行動電腦產品線,策略重點不只是增加一項硬體,而是把既有的條碼印表機、標籤耗材與EMC整合成完整AIDC解決方案,提高公司在大型客戶供應鏈中的位置。
由於EMC專案開發期短則6個月,一般需要12個月以上,併購效益先反映在專案管線,而非立即反映在營收。公司表示,目前開發中的機會已有不少來自全球500大企業,第一個規模較大的專案預計於2026年第三至第四季展開,其他案件則可能一路延伸至2027年。
因此,鼎翰(3611-TW)下半年的關鍵不是Bluebird營收能否恢復去年高基期,而是跨產品銷售能否開始產生額外營收,證明「印表機加EMC」的一站式策略確實提高公司取得大型專案的能力。
不過,通路整合也推升短期費用,鼎翰(3611-TW)上半年營業費用較去年同期增加9,800萬元,主要來自Bluebird銷售與研發人力、歐美發貨倉、經銷商推廣,以及中國研發中心等投入。即使下半年營收成長,獲利能否同步放大,仍取決於新增毛利能否有效覆蓋這些前期費用。
2027年還有兩項制度商機:商品護照與條碼轉2D
除Bluebird專案外,鼎翰(3611-TW)也將RFID、數位產品護照及GS1 Digital Link視為下一階段成長動能。歐盟預計自2027年由電池產品開始導入數位產品護照,後續延伸至服飾及其他商品,使產品必須揭露生產履歷、維修紀錄與碳排資訊;零售端也預計於2027年底逐步由一維條碼轉向二維條碼,增加單品級身分辨識、列印及資料讀取需求。
這些制度變化將同時帶動標籤紙、RFID印表機、讀取設備及企業行動電腦需求,正好對應鼎翰(3611-TW)目前的完整產品組合。相較只銷售單一印表機,公司未來可同時提供標籤、列印、掃描、行動終端及後端系統整合,提高單一客戶可貢獻的產品價值。