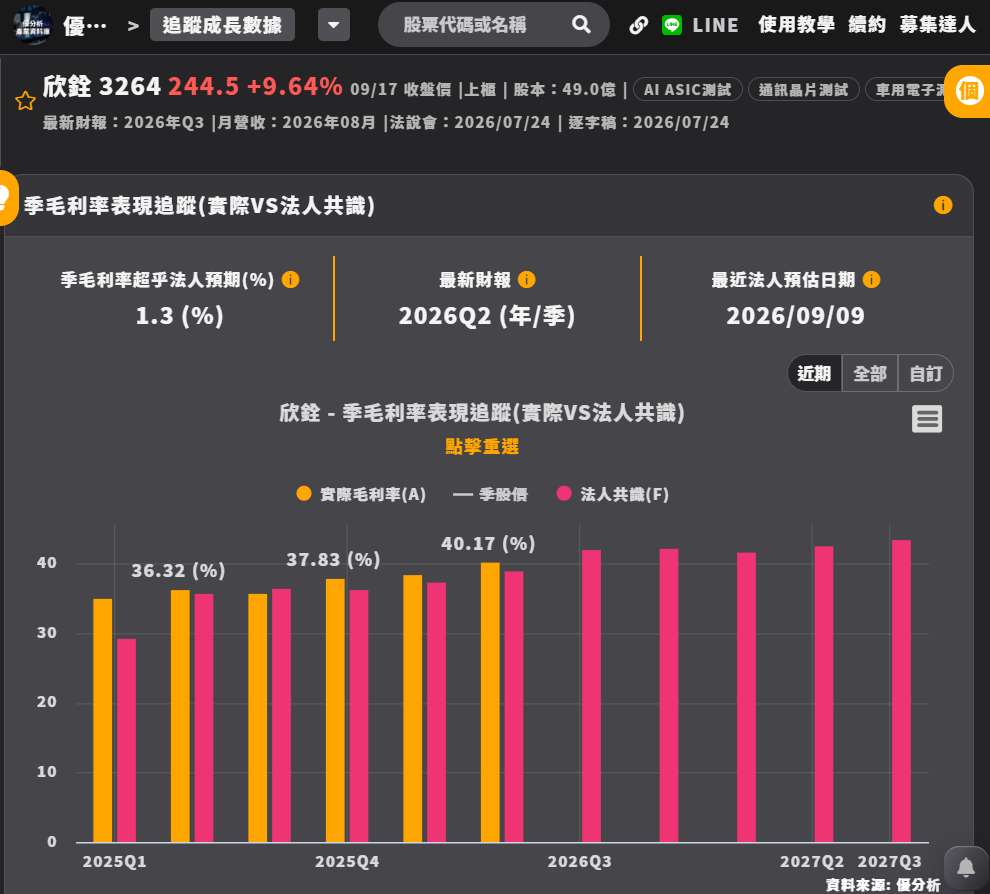
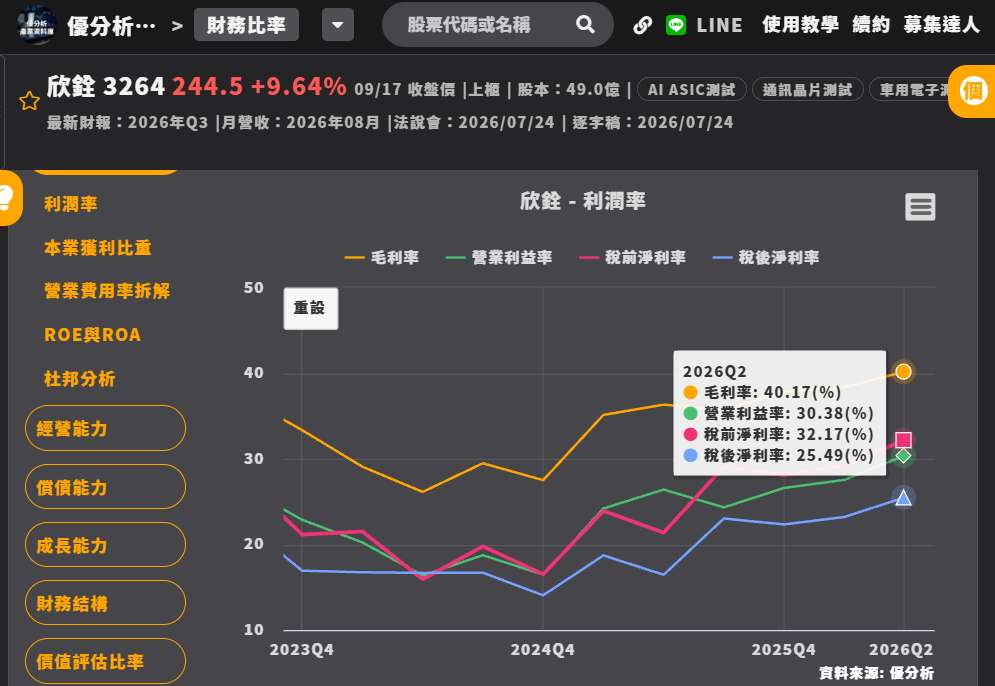
2026年09月17日(優分析/產業數據中心報導)⸺ 半導體測試大廠欣銓(3264-TWO)營運迎來結構性質變,受惠全球雲端服務供應商(CSP)對自研 AI ASIC 需求爆發,欣銓成功卡位高階晶圓測試(CP)領域,帶動 2026 年第 2 季毛利率一舉衝破 40% 大關、達 40.17%,宣告正式走出車用與工控晶片的庫存調整谷底,營運邁向高毛利的 AI 高階測試新循環。
 (圖片來源:優分析產業資料庫)
產品組合優化+稼動率回升 毛利率破 40% 創亮眼里程碑
欣銓 2026 年第 2 季財報繳出亮眼成績單,單季營收達 45.34 億元,季增 13.8%、年增 32.4%;毛利率達到 40.17%,季增 1.81 個百分點、年增 3.85 個百分點;營益率亦攀升至 30.38%。在獲利能力大幅躍進下,單季每股純益(EPS)預估達 2.44 元,較去年同期的 1.19 元呈現倍數增長。
 (圖片來源:優分析產業資料庫)
市場分析,毛利率首破 40% 是欣銓營運質變的核心訊號。過去欣銓營運受車用與一般邏輯晶片市況牽動,但此次毛利躍升主要歸功於三大因素:
-
產品組合大幅升級:高毛利的 AI ASIC 晶圓測試(CP)比重快速拉升;
-
稼動率顯著推升:整體產能稼動率由第 1 季的約 70% 提高至第 2 季的 75%,固定成本攤提效益顯著浮現;
-
優化客戶報價(ASP):公司策略性調漲部分低毛利客戶報價,帶動平均售價(ASP)走揚。
龍潭新廠引爆高階測試動能 單月營收連六月刷歷史新高
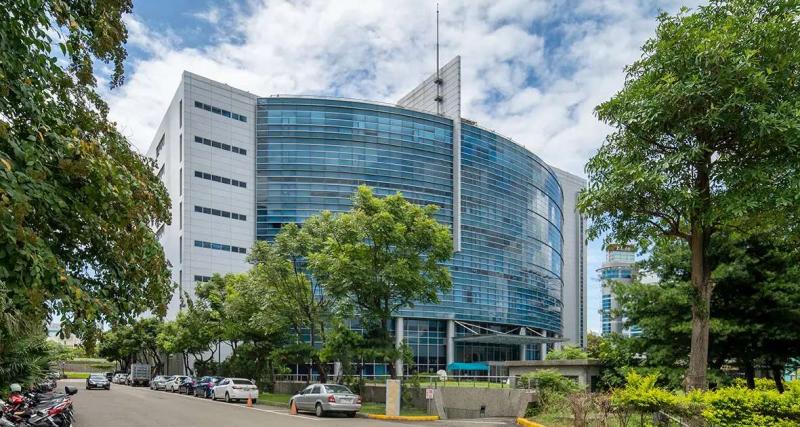
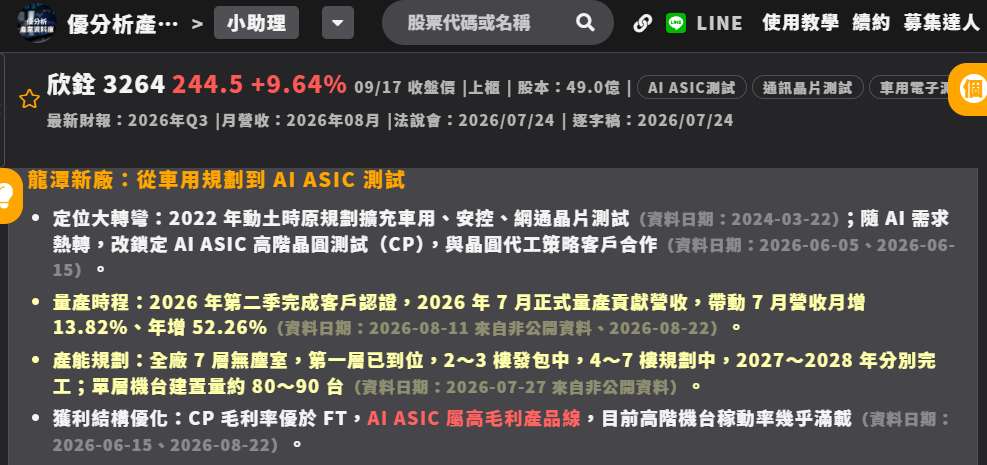
欣銓獲利結構轉型的背後,最大的產能引擎來自龍潭新廠。該廠規劃為地上 7 層無塵室,第一層已於 2026 年 7 月正式量產。欣銓攜手晶圓代工策略夥伴,專為北美頂級 CSP 客戶的 AI ASIC 運算晶片提供高階 CP 測試服務,帶動高階機台稼動率直奔滿載。
 (圖片來源:優分析產業資料庫)
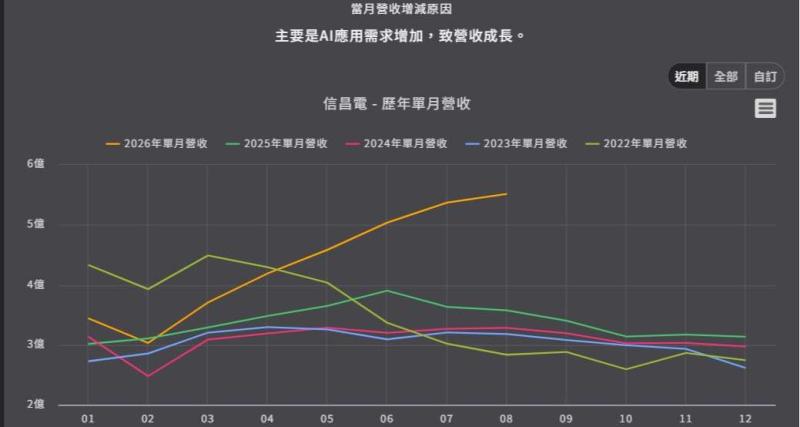
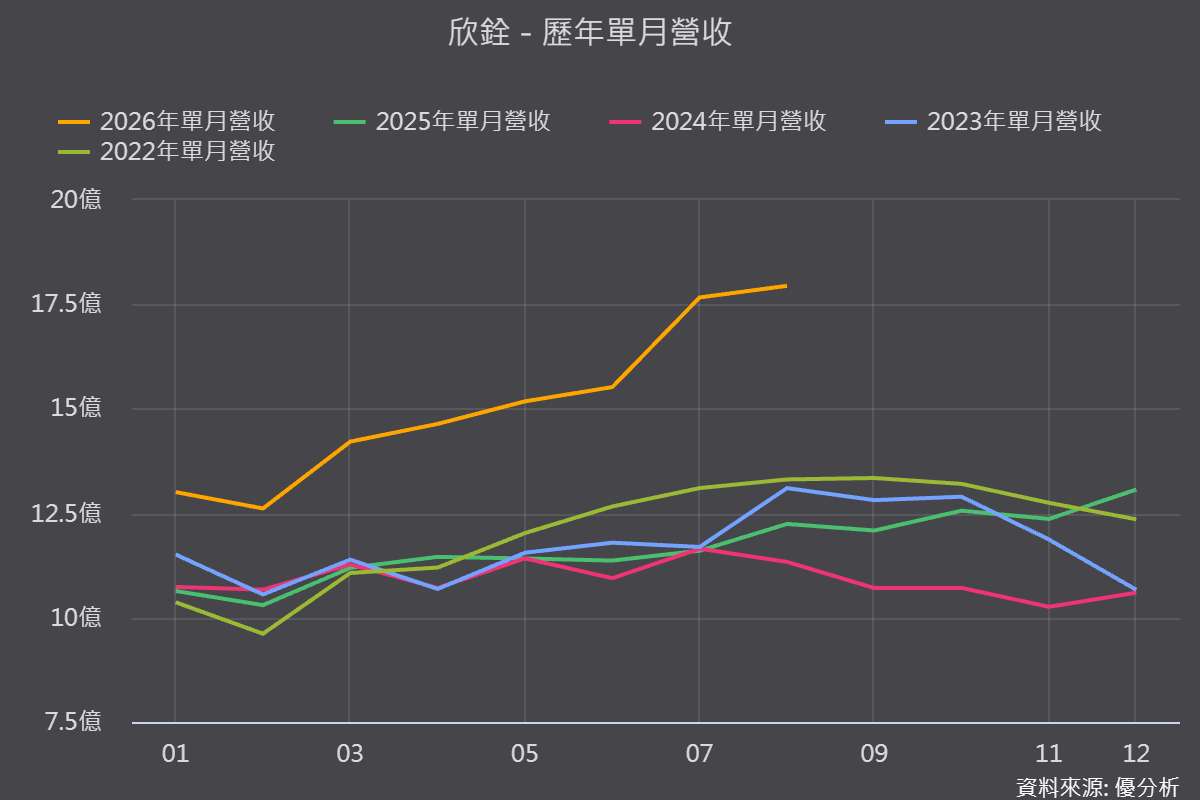
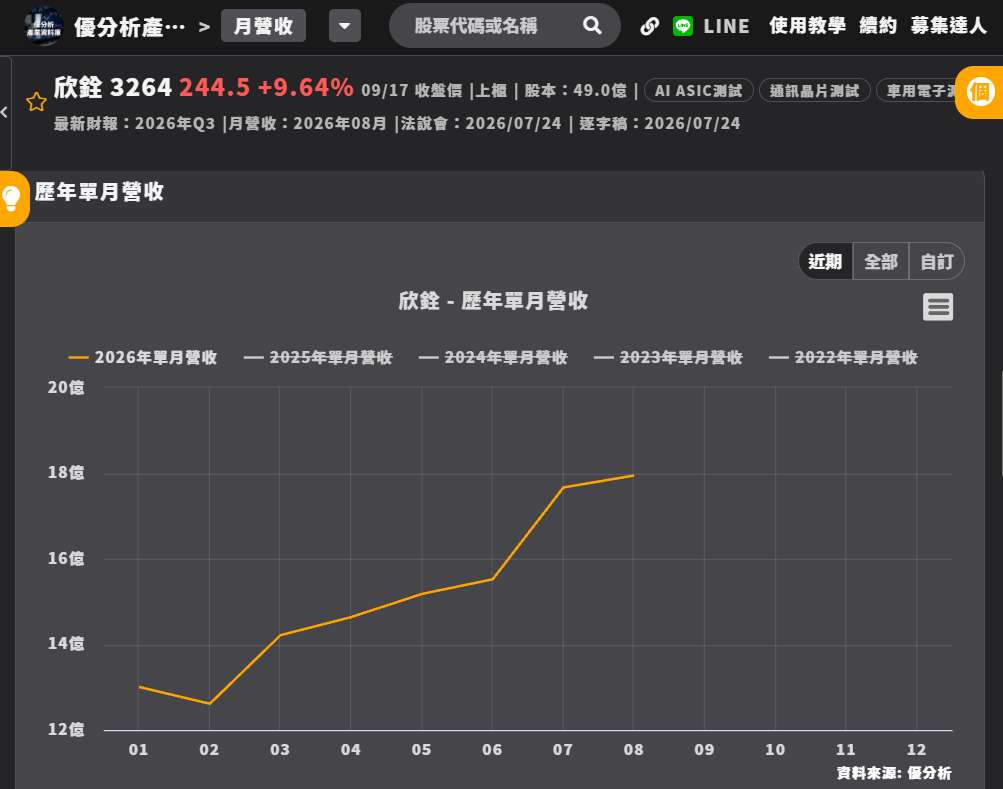
在 AI ASIC 訂單湧入挹注下,欣銓 7 月營收跳增至 17.67 億元(月增 13.82%、年增 52.26%),8 月更持續攀升至 17.94 億元,拉出「連六個月創單月歷史新高」的強勁走勢。欣銓也加快擴產腳步,龍潭廠 2 至 3 樓無塵室已完成發包,預計於 2027 至 2028 年陸續開出,將長期支撐高階運算晶片的測試需求。
 (圖片來源:優分析產業資料庫)
矽光子 CPO 2027 接棒 跨足次世代傳輸技術
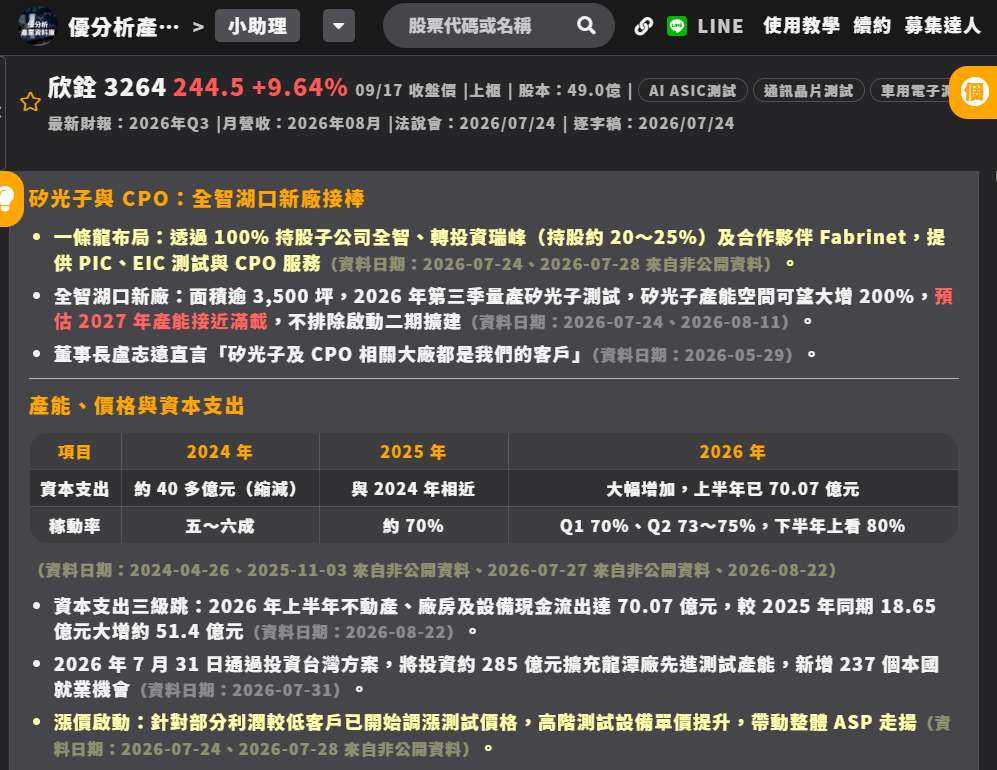
在 AI ASIC 奠定中短期成長基石後,欣銓更將眼光放至次世代光通訊市場。旗下全智科技位於新竹湖口的新廠已於 2026 年第 3 季正式投入矽光子測試量產,全廠面積逾 3,500 坪,使測試產能空間大增約 200%。
 (圖片來源:優分析產業資料庫)
目前欣銓與全智在電子 IC(EIC)及光子 IC(PIC)的測試專案量已達兩位數,隨著光通訊客戶需求高速成長,法人預期該廠產能將於 2027 年接近滿載,未來甚至不排除啟動二期擴建。此外,欣銓集團亦攜手瑞峰(7873)與國際封測巨頭 Fabrinet,組成共同封裝光學元件(CPO)戰略聯盟,提供一條龍測試服務,為 2027 年後的成長增添第二道引擎。
獲利體質轉佳 仍需留意新廠折舊與傳產復甦腳步
欣銓已成功將產品結構轉向 AI 高階應用,帶動獲利能力站上新台階。不過投資人後續仍須留意兩項變數:
-
傳統應用復甦分歧:工控領域面臨中國國產替代競爭,市佔受到擠壓;車用市場雖見庫存回補,但在中國電動車市內捲嚴重下,整體能見度仍偏低。
-
重資本支出帶來的折舊壓力:2026 上半年欣銓不動產、廠房及設備之現金流出達 70.07 億元,全年度折舊費用將明顯高於 2025 年;龍潭廠 2 至 4 樓產能將採分階段推進,對獲利的實質貢獻將呈現穩步爬坡,而非一蹴可幾。
整體而言,AI ASIC 帶動的高階 CP 測試已實質反映於毛利率與獲利數字上,隨著龍潭廠產能逐步放大與 2027 年矽光子接棒,欣銓正從傳統晶圓測試廠,加速蛻變為具備高技術壁壘的高階運算測試龍頭。