2026年11月11日(優分析/產業數據中心報導)⸺ 巨漢(6903-TW) 2026 年第 3 季毛利率 31.1%,比第 2 季的 32.9% 少 1.8 個百分點,比 2025 年同期的 28.2% 高 2.8 個百分點。公司在 2026 年 11 月 10 日法說會上表示,單季毛利率的變化來自工程類型與營收認列的組合。
如下圖,根據優分析產業資料庫,2026 年第 3 季毛利率高於法人共識的 30.05%,2026 年三季都在 31% 以上,2025 年第 4 季是 27.71%。
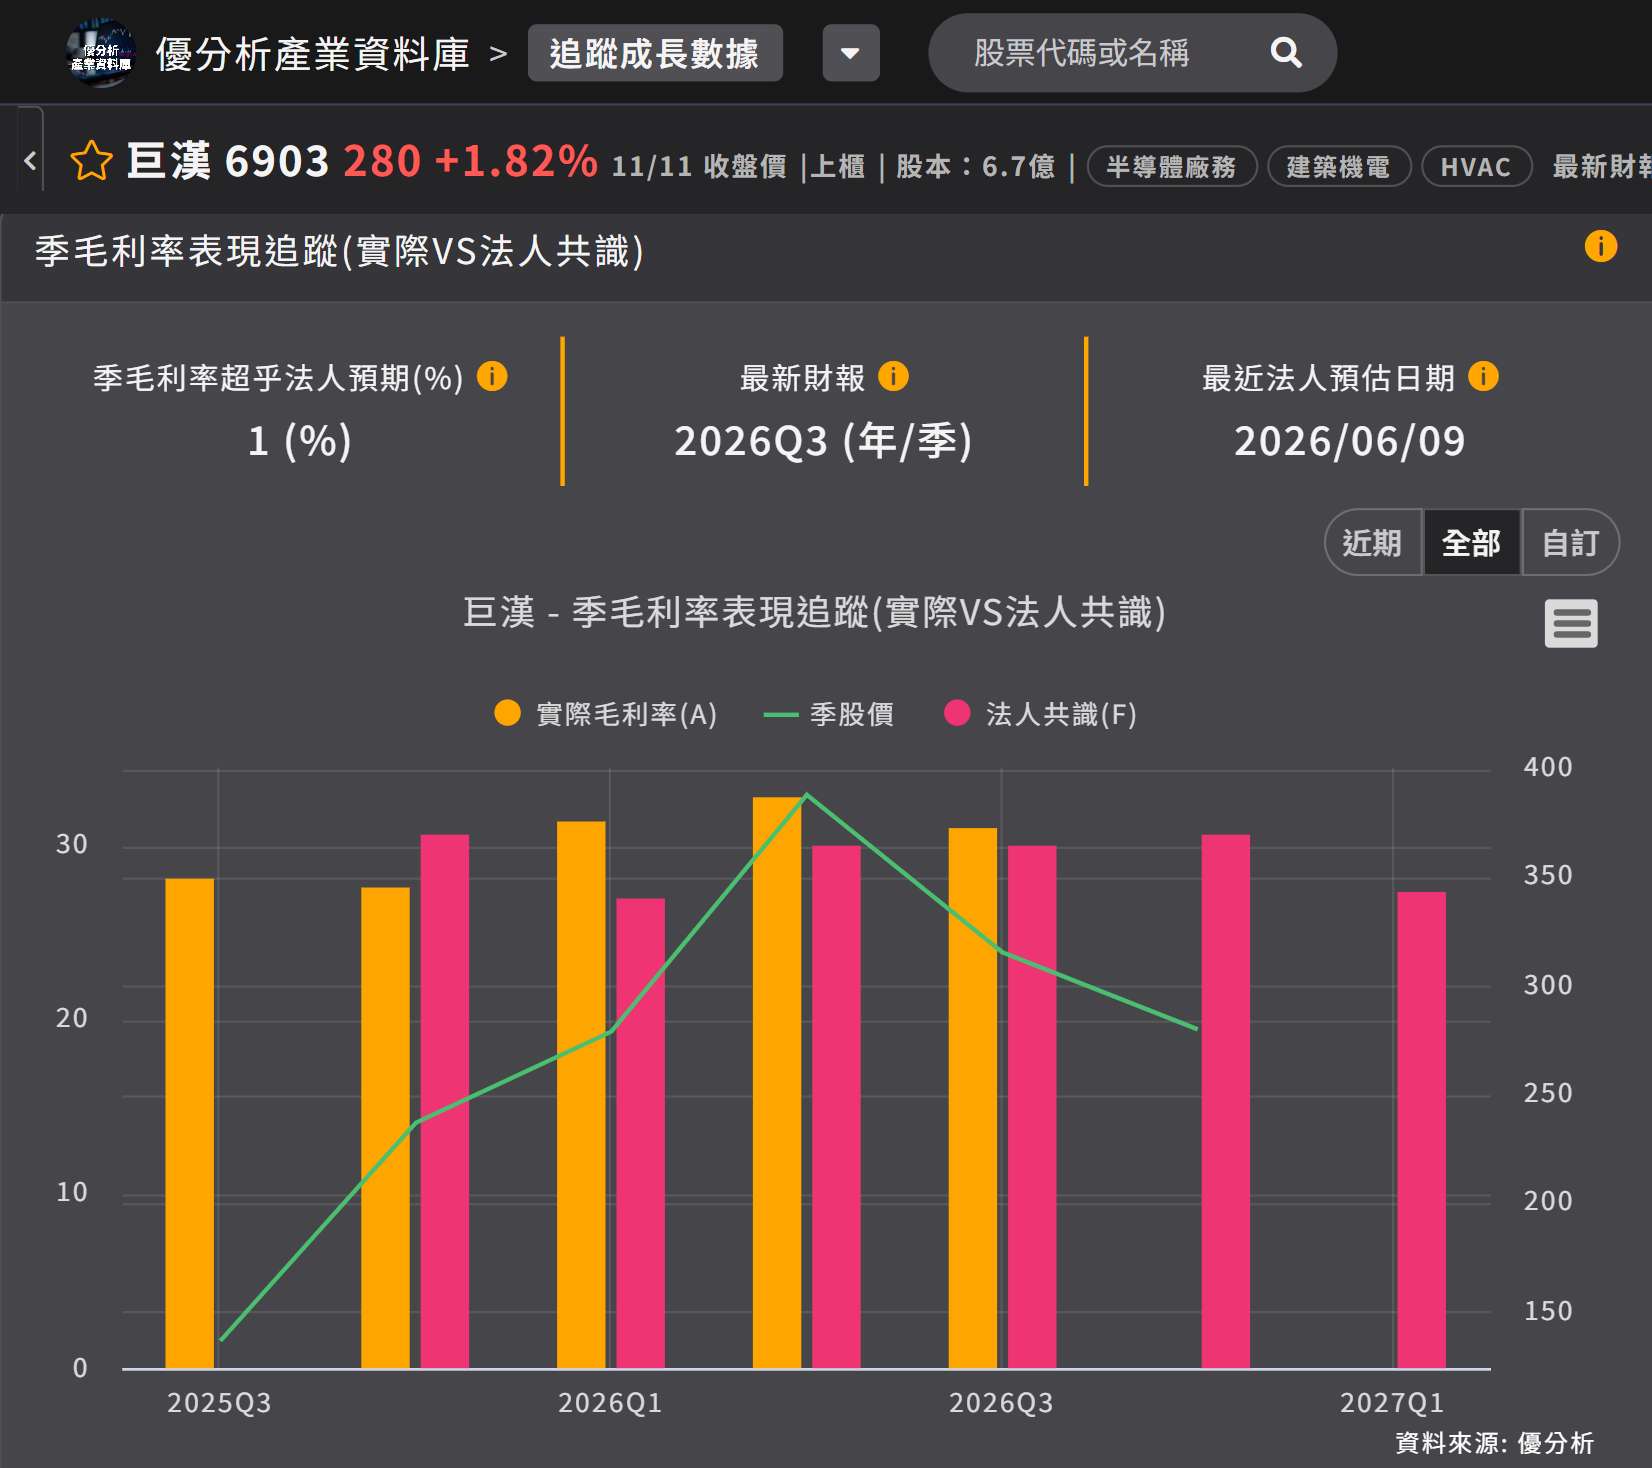
(資料來源:優分析產業資料庫)
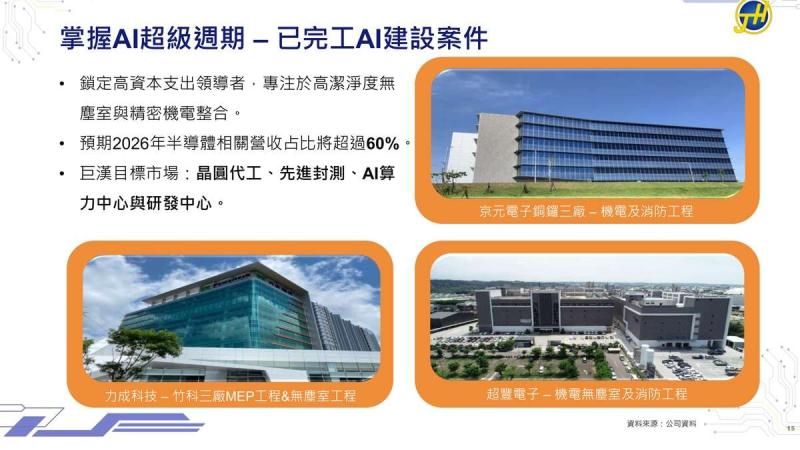
毛利率的來源可以拆到工項。公司指出,電線這類規格透明的材料價格查得到,當季認列得多,毛利率就偏低。重大設備有技術門檻,設備進場認列時毛利率就變高,單季數字因此隨工項輪動。
公司表示,一個專案的毛利率在投標與發包階段就定調,「發包完就知道結果大概是怎麼樣,所以變化並不大」,後續只依工項執行過程做滾動調整。拉高到全公司來看,前 3 季毛利率 31.8%、營業利益率 28.3%,比 2025 年同期的 27.6% 與 22.3% 分別高 4.2 與 6 個百分點。
成本在標前議定
人力與原物料成本上漲,廠務工程的毛利率普遍受壓。公司表示,巨漢的做法是在投標前先與協力廠商就勞務資源談成共識;以台積電、力積電、南亞科的標案為例,成本估算出來之後在標前協議,拿到專案就照同一個節奏走。
選案決定年度水準
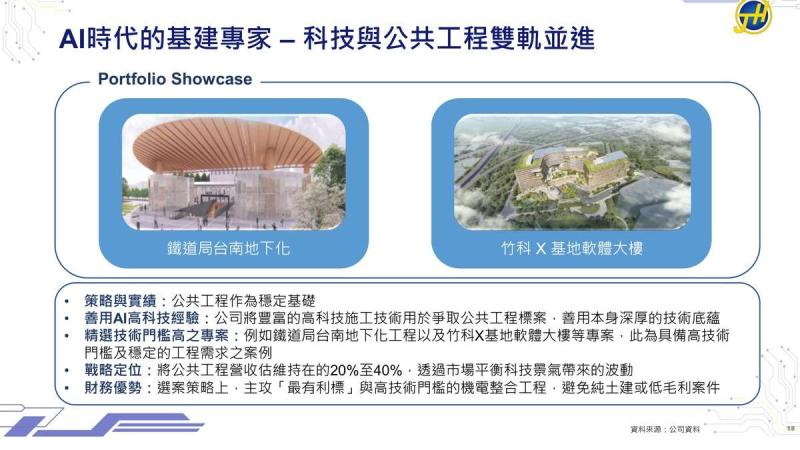
以同一年度相比,巨漢 2025 年毛利率 27.7%,亞翔、聖暉、洋基工程三家廠務工程同業分別是 15.97%、18.92%、19.08%,巨漢比這三家高 8.6 到 11.7 個百分點。單季的波動來自工項組合,年度的水準則由選案決定:公司接單時就挑優質的半導體與公共工程,公共工程以技術含量高的最有利標為主,毛利率期望值 25% 到 30%。
接單周轉率來自另一套做法。模組化技術把專案週期做到 12 到 18 個月,同一組人一年承接的案量因此增加。工期縮短的好處落在固定費用上:同樣的工程管理人力可以放進更多案子。
前 3 季營業費用率 3.5%,營收放大時費用沒有等比增加,這是營業利益率能升到 28.3% 的原因。
把時間拉長,巨漢毛利率從 2023 年的 40.6% 降到 2025 年的 27.7%,2026 年前 3 季回到 31.8%。單季 1.8 個百分點的落差改變不了這個方向。