2026年10月22日(優分析/產業數據中心報導)⸺ 台表科(6278)正加速從傳統電子代工轉向AI伺服器、記憶體與高速光通訊應用。
2026年第二季毛利率降至11.8%,但公司資本支出已上修至1.5億美元,800G光通訊逐步放量,1.6T產品也傳出提前布局,DDR5與AI伺服器訂單則提供額外成長動能。
公司與法人均看好下半年毛利率回升,接下來的關鍵在於光通訊實際出貨時程,以及高毛利產品占比能否持續提升。
產品組合轉向AI與記憶體,毛利率回升成首要觀察
台表科2026年第二季產品組合仍以TFT-LCD為主,占營收約49%;DRAM模組約16%,Mini LED約10%,車用約8%。
顯示相關業務仍占一定比重,但記憶體、光通訊與AI伺服器應用正逐步成為新的成長方向。
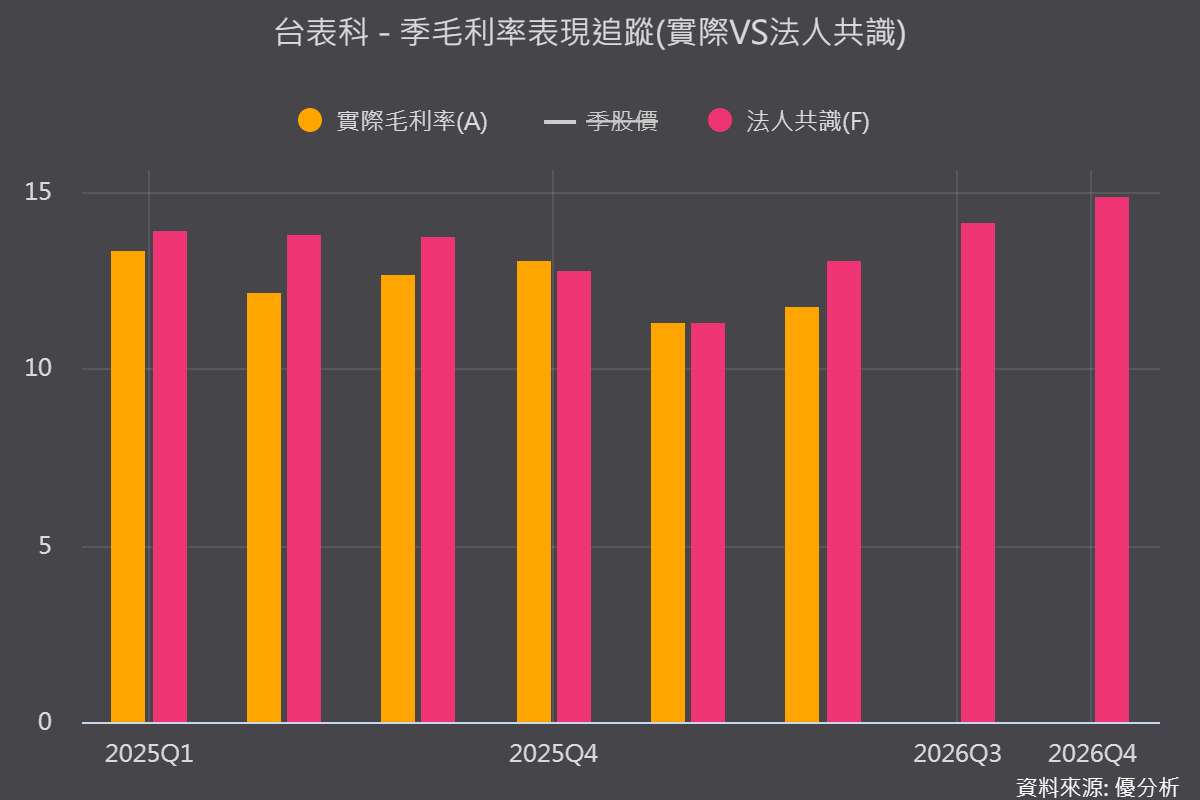
第二季毛利率僅11.8%,反映產品組合與原料成本壓力。
公司與法人預期,下半年毛利率有機會回升至14%至16%,但仍須以後續財報驗證。
若DDR5、光通訊及AI相關產品出貨增加,且不帶料訂單模式降低營運資金需求,將有助改善營運效率;不過,不帶料模式對毛利率的實際影響,仍取決於訂單定價與成本結構。
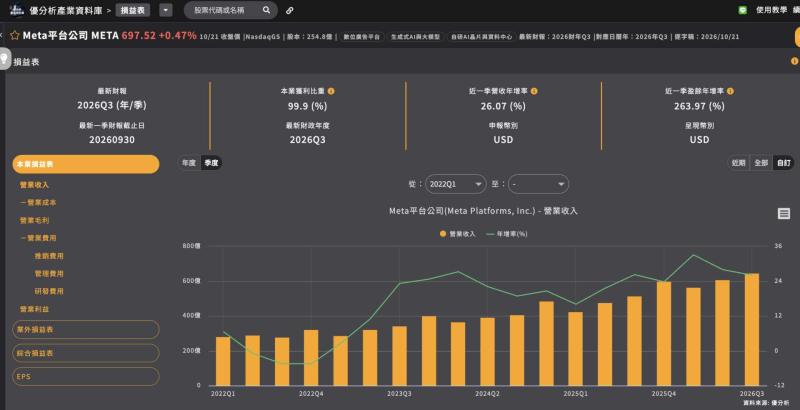
(圖片來源:優分析產業資料庫)
800G逐步放量,1.6T出貨時程仍待確認
光通訊是台表科轉型的重要成長引擎。
公司2026年8月的說法指出,1.6T時程由原先第四季提前至第三季,第四季也將迎來美系一線新客戶,並同步進行800G與1.6T試產;但10月法人訪談資料則指出,1.6T預計於第四季少量交貨。
兩者可能分別指試產與實際交貨,也可能涉及不同客戶,仍需後續營收與出貨資訊確認。
依先前公司相關展望,光通訊營收占比預估2026年第四季約4%至5%,2027年第一季提升至5%至8%,全年有機會達15%至20%。
若新客戶順利導入、1.6T產品持續放量,光通訊對營收結構的影響將逐步擴大;但目前仍應區分試產、少量交貨與正式放量,避免過度提前反映成長效益。
資本支出上修至1.5億美元,DDR5與AI伺服器擴大布局
台表科2026年資本支出已上修至1.5億美元,2027年也預計維持相近水準,主要投入越南二廠、合肥與印度等布局,顯示公司正為新客戶與產品需求提前擴充產能。
資本支出增加有助於承接訂單,但也需要留意新產能利用率、折舊及投資回收速度。
記憶體方面,公司預估2026年對中國客戶的DDR5出貨年增約50%,2027年有機會再增30%至50%,美系客戶訂單也自2026年9月起逐步增加。
AI伺服器目前占營收約2%,AI相關業務合計約6%至7%,法人預期2027年伺服器單項占比有機會超過5%。
此外,低軌衛星SMT產品與美系機器人關節PCBA訂單,也為公司增加新應用機會。
整體而言,台表科轉型已進入出貨時程與獲利結構的驗證階段。
後續最重要的觀察點,是第三季毛利率能否回升、1.6T何時開始實際交貨,以及光通訊與DDR5占比提升能否抵銷傳統顯示業務的波動。