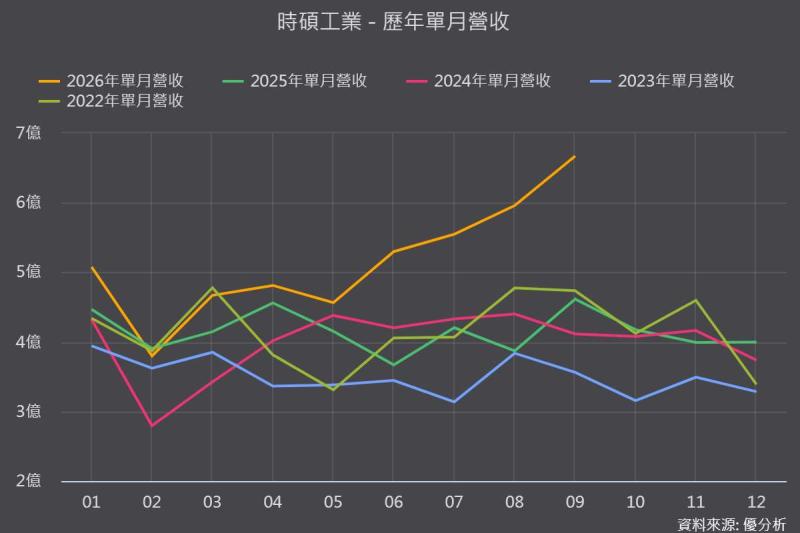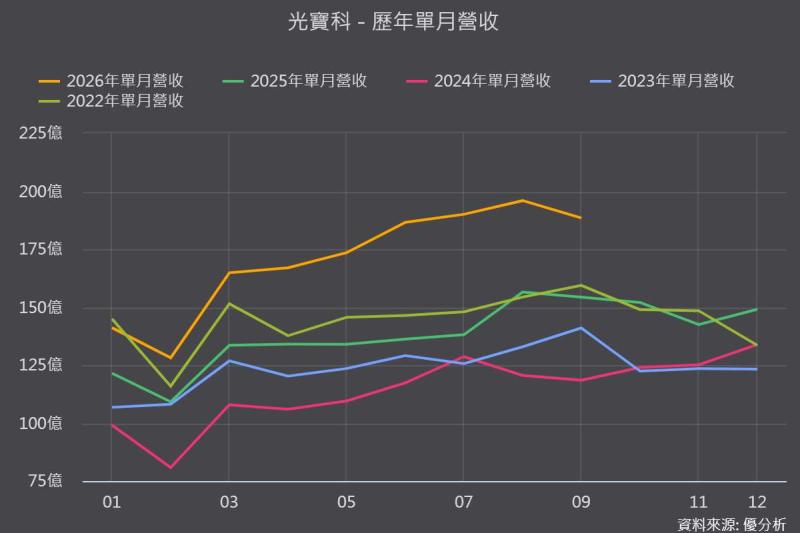
2026年10月19日(優分析/產業數據中心報導)⸺ 光寶科AI電源動能持續加溫,第三季營收574億元,季增9%、年增28%,為39季以來新高,9月營收188億元,年增22%。
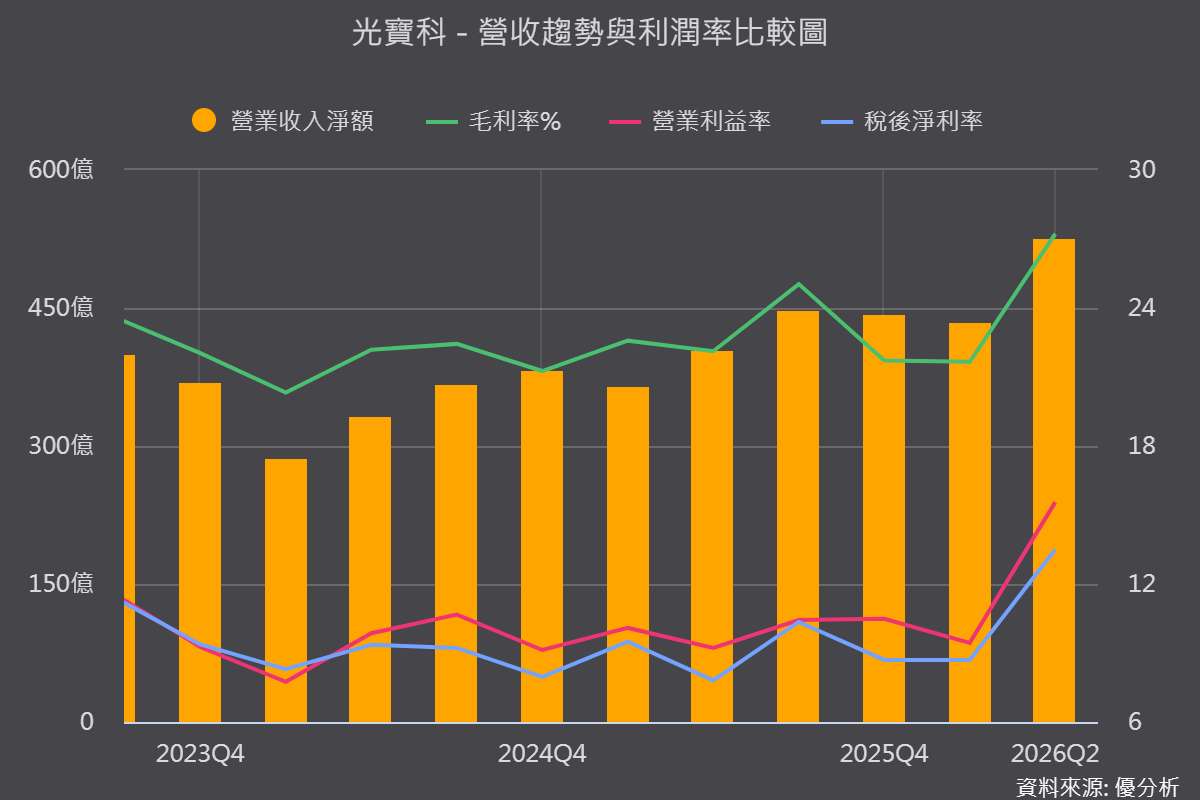
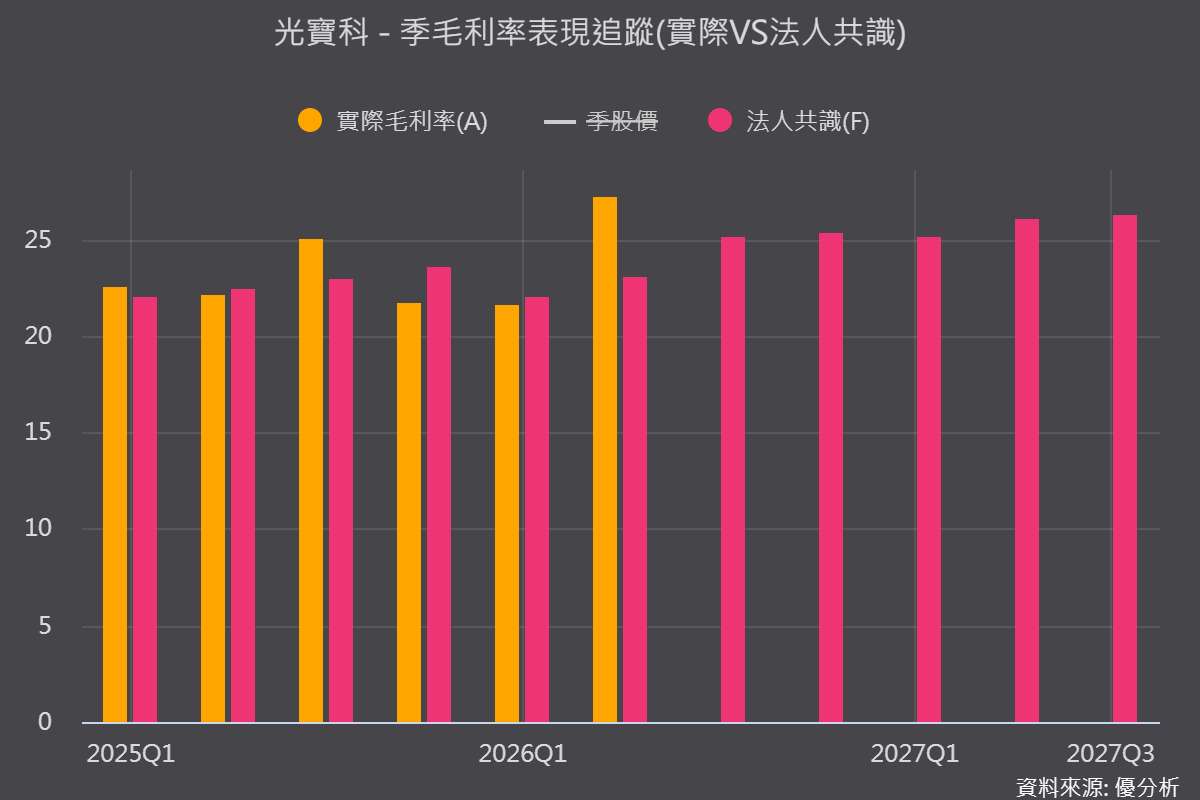
第二季營收527億元,季增21%、年增30%,毛利率27.2%、營益率15.6%,每股盈餘3.14元,單季獲利創歷史新高。
AI營收占比2025年約20%,第二季已突破25%,全年目標30%,管理層認為仍有上修空間。
(圖片來源:優分析產業資料庫)
成長主要來自規格升級,而非單純出貨量增加
真正值得注意的是,這波成長的關鍵在單機價值跳升:電源供應器由3至5kW拉升至8kW,下一代達18.3kW;機架式電源從33kW推進至110kW;50V、500kW的電源機櫃第一季少量出貨、第二季放量,800VDC、1.5MW規格則進入驗證。
同樣一顆電源,單價是過去的數倍,營收結構與獲利品質同步改善,也解釋了為何毛利率與營益率創高、營收規模卻尚未回到歷史峰值。
電池備援模組產能開出後,9月雲端及物聯網部門營收占比已衝上59%、年增逾五成。
800VDC時程提前一至兩季,ASIC客戶率先導入
800VDC樣機8月完成驗證,預計11月小量出貨、2027年第一季放量,較原規劃提前約一至兩季;ASIC客戶的進度快於GPU客戶,GPU平台最快2027年第二季才啟動。
目前兩家美系雲端業者已開始出貨電源與機櫃,公司目標單一關鍵客戶達10億美元營收,未來12至18個月有望再打入兩家大型雲端業者。
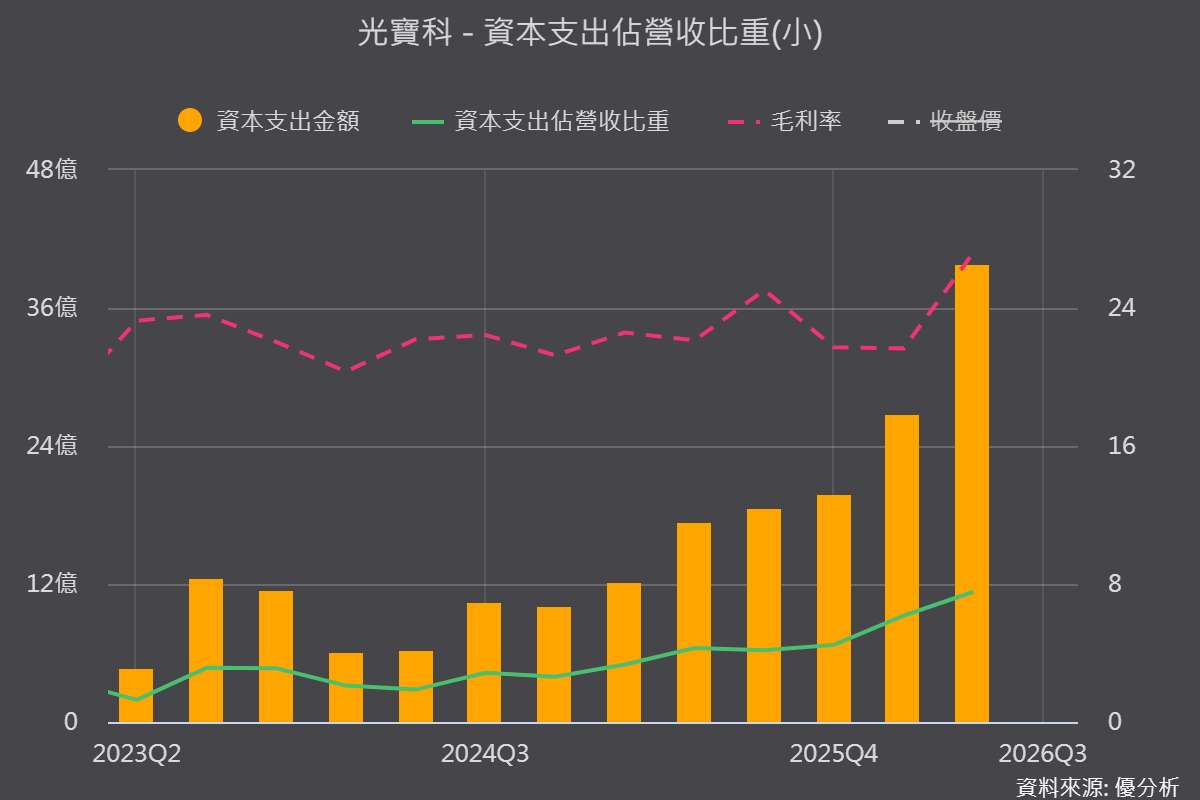
資本支出連三次上修,產能效益要等2027年
2026年資本支出規劃先是180億元,7月再加上德州新廠約295億元,10月又追加高雄擴產88.5億元。
高雄二期第三季投產、越南廣寧廠第四季投產,德州廠2027年上半年才量產高壓直流與電池備援模組;非中國產能占比2026年底將超過60%、2027年達70%。
公司2026年才進入資本支出高峰,今年營收成長靠的是既有產線的規格升級與組合優化,真正的新產能放量要等到2027年。
(圖片來源:優分析產業資料庫)
併購補齊電源、液冷、光通訊三塊拼圖
公司斥資3,430萬美元取得DenseLight 21.22%股權,切入磷化銦雷射晶片與共封裝光學引擎,預計2027年下半年至2028年上半年貢獻營收;另斥資1.76億美元取得DCX 25%股權,取得600kW至16MW的液冷技術,補齊資料中心散熱。
風險提醒:第二季毛利率含一次性因素,非每季都維持27%
第二季毛利率季增5.5個百分點,主因產品組合轉佳、存貨跌價迴轉與高階機種出貨遞延,管理層指出上半年24.7%才是合理基準,長期目標25%,並非每季都維持27%。
此外記憶體、處理器等零組件成本通膨與缺料,可能壓抑非AI產品的毛利,資本支出大幅上修後的折舊與投資壓力也要持續追蹤。
(圖片來源:優分析產業資料庫)