2026年10月16日(優分析/產業數據中心報導)⸺ 耕興(6146-TW)近期重新受到法人關注,關鍵不只是AI筆電與高階網通產品的檢測需求增加,而是美國聯邦通訊委員會(FCC)可能改變全球電子產品的認證規則,使原本集中在中國實驗室的檢測訂單重新分配。
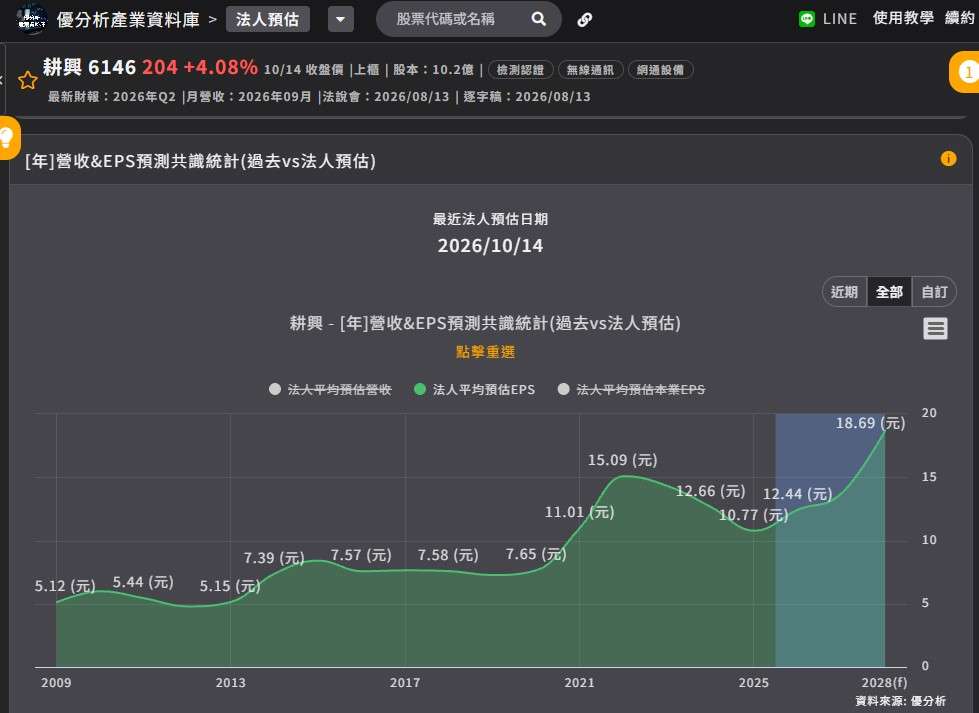
法人預估耕興2028年營收達67.36億元,年增25%,EPS達18.69元,年增36.14%。不過,值得注意的是,FCC新限制若通過,預計2028年12月才生效,為什麼法人預估2028年營收就會明顯加速? 那是因為客戶為避免認證時程受到影響,提前將部分訂單轉往符合資格的實驗室,使耕興在禁令正式實施前就開始受惠。
FCC禁令恐引發全球檢測轉單,耕興高階認證優勢成關鍵
根據研究報告,美國FCC預計於2026年10月29日表決是否限制中國實驗室承接銷美電子產品檢測業務,若通過,預計2028年12月生效。
由於2025年約82%的銷美電子產品在中國實驗室測試,未來可能出現大規模轉單機會,潛在受影響市場規模暫以13億至45億美元進行情境估算。
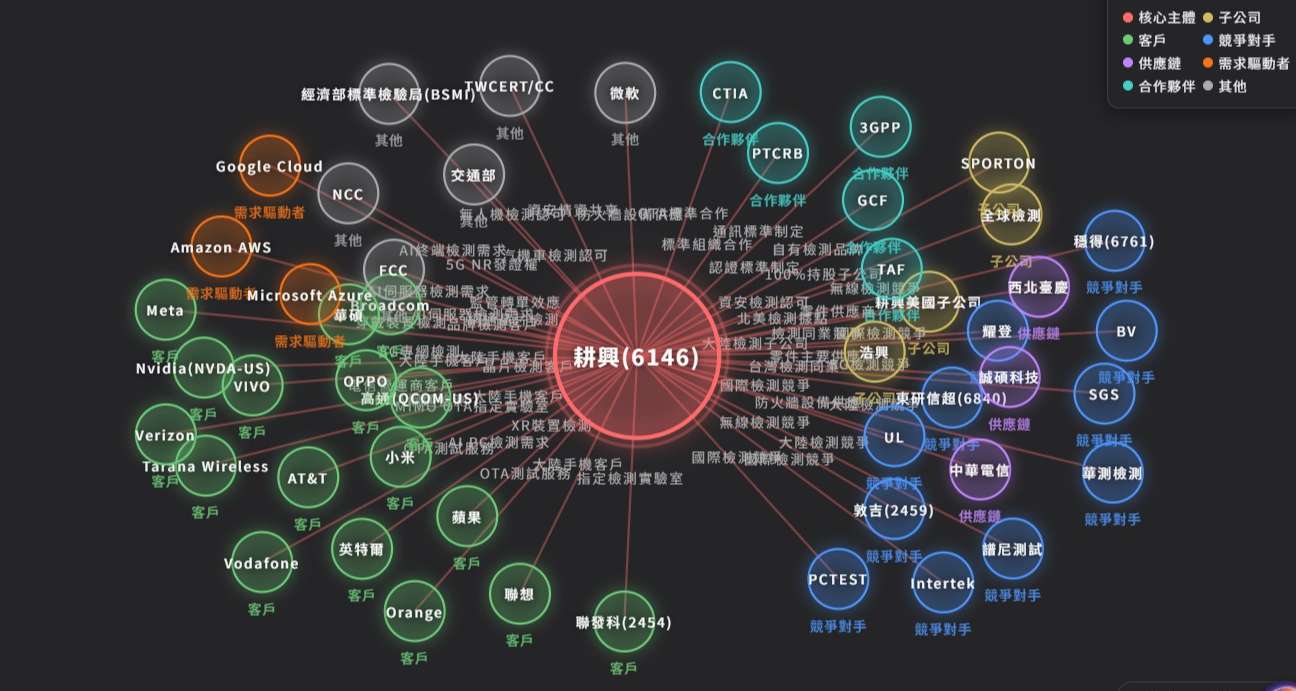
耕興2026年上半年在5G及高階網通檢測的全球市占率分別達23.97%、47.3%,均排名第一,具備爭取高階認證訂單的技術與資格優勢。
若依產品技術門檻,耕興可承接高階產品轉單的30%至50%、中低階產品的10%至15%,則未來營收成長空間值得關注。不過,實際接單金額仍取決於產品組合、全球合格實驗室的競爭情況及耕興可用產能,上述並非已確認訂單。
FCC轉單誰能受惠?耕興具備認證優勢,產能擴充成下一道考驗
耕興在高階5G與網通認證領域居於全球領先地位。
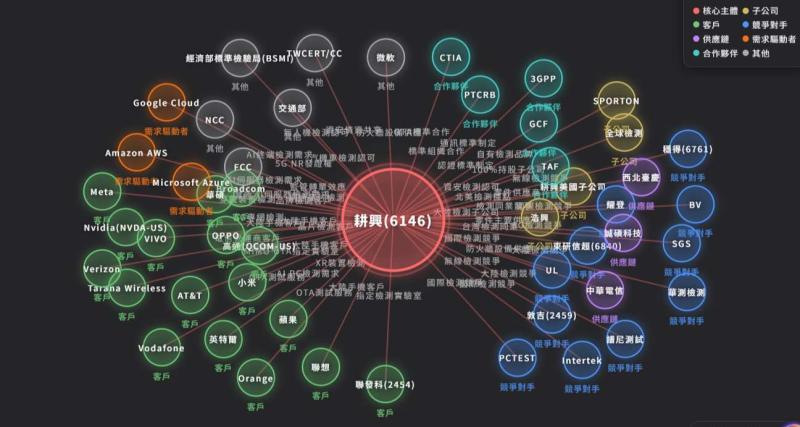
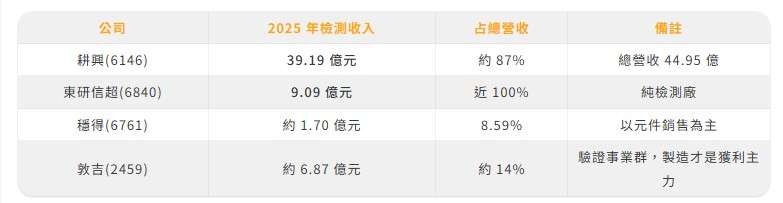
台灣相關競爭者包括東研信超(6840-TW)、穩得(6761-TW)及敦吉(2459-TW),海外其他具備FCC認證資格的實驗室也將參與競爭。尤其在中低階消費電子領域,檢測技術門檻相對較低,新增訂單可能分散至更多業者。
台灣同業中只有耕興與東研信超是「純檢測廠」,穩得與敦吉本質是元件/製造商,檢測只是配菜。耕興能吃到FCC轉單,關鍵是台商唯一在美國擁有FCC發證資格,加上台灣被列為受信任實驗室採認區,而東研信超的產能約 6 成營收以人民幣計價,主力在中國。中國屬非 MRA 區域,即便其東莞、上海實驗室是台資不受禁令直接衝擊,也難取得 PAG 快速通關待遇。
產能則是另一項關鍵限制。公司法說會提到,台灣約佔全球 75% 市場份額,現有實驗室服務客戶已達七至八成負載,若主顧轉移至台灣,產能將面臨極大挑戰,短期內難以消化兩至三倍案件量。
而法人預估耕興資本支出從2025年1.7億元成長至2026~2028年每年約4.5億元,準備面對接下來的轉單挑戰。
FCC禁令2028年底才生效,提前轉單可能解釋營收加速
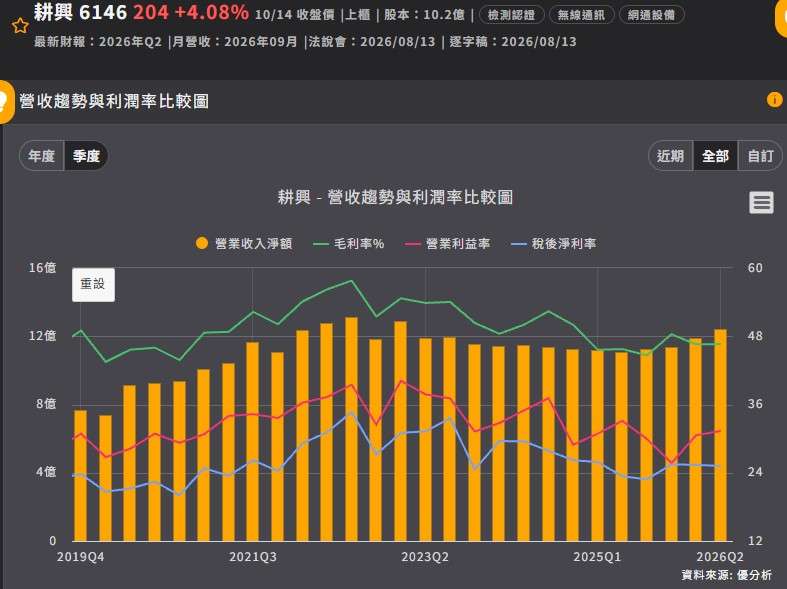
從財務預估來看,法人預估耕興2026年營收49.35億元、2027年53.89億元,年增率分別為9.80%及9.19%;到了2028年,營收成長率則明顯加速至25%。
其中,2028年第一季營收預估達16.85億元,較2027年第四季增加約25%。由於FCC新限制預計2028年底才生效,這段提前出現的成長,與既有PAG轉單、高階產品需求增加,以及客戶預先調整實驗室有關。
公司說明目前來自於AI筆電及北美企業級AP檢測訂單需求已經增加。而市場預估耕興在2028年取得更多試探性轉單,可能為營收帶來15~30%的成長,相當於20億元左右。
2029年可能進入正式轉單期,營收能否成長40%至80%?
如果FCC新限制如期於2028年底實施,2029年將成為觀察政策轉單能否完整反映的重要年度。
以2028年法人預估營收67.36億元為基準,假設2029年營收成長40%至80%,對應營收約94.30億至121.25億元,相當於一年增加約26.94億至53.89億元。
這個情境比2028年提前取得約20億元轉單收入的假設更加積極,意味耕興不僅需要持續取得高階認證訂單,還必須具備足夠的實驗室設備、人員與服務能力,才能把市場機會轉化為實際收入。