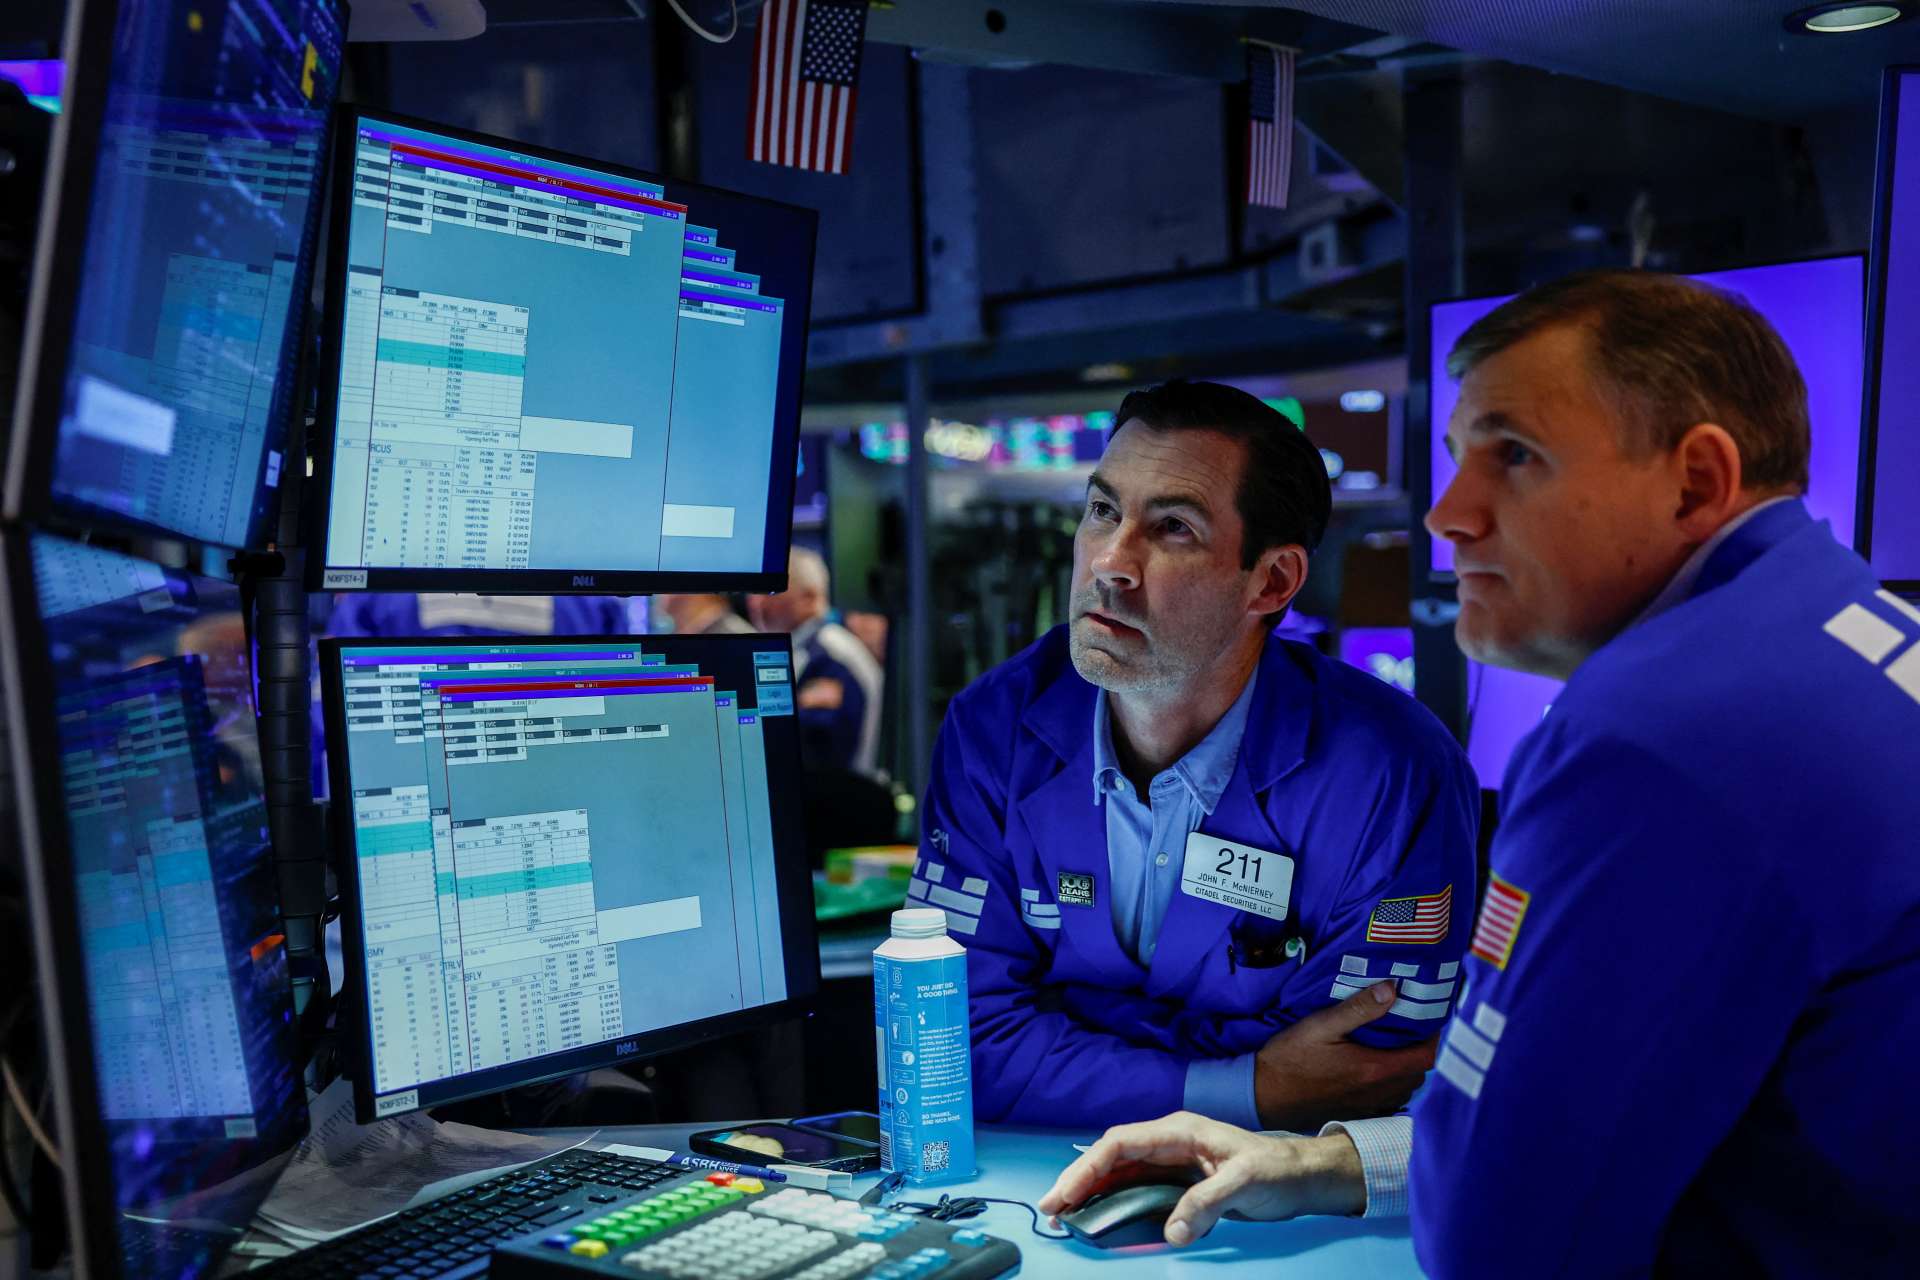
2026年09月18日(優分析/產業數據中心報導)⸺ 美股週五走低,在經歷震盪的一週後,投資人持續消化油價波動、美國公債殖利率攀升,以及聯準會升息帶來的影響,市場風險偏好受到壓抑。
截至美國東岸時間上午10時17分,道瓊工業指數下跌195.80點或0.38%,報51,590.98點;標普500指數下跌17.02點或0.22%,報7,620.74點;那斯達克綜合指數下跌43.55點或0.16%,報26,374.75點。
標普500指數11大類股中有10個走低,其中原物料類股跌幅最大,下跌1.4%,顯示市場賣壓相對廣泛。
除了總體經濟因素外,週五適逢與股票、指數選擇權及期貨相關的季度衍生性金融商品到期,也就是市場俗稱的「三巫日」(triple witching),可能進一步放大盤中波動。
聯準會本週升息,加上聯準會主席Kevin Warsh針對未來借貸成本走向發表談話,使利率政策持續成為投資人關注焦點。
Interactive Brokers首席策略分析師Steve Sosnick表示,週五市場主要是在消化聯準會近期政策行動的影響,並進一步評估相關政策可能帶來的利弊。
債券市場方面,美國10年期公債殖利率上升4.9個基點至4.996%,逼近5%關卡。殖利率持續走高,也成為壓抑美股投資情緒的重要因素之一。
AI需求前景同樣受到市場關注。本週部分產業高層呼籲放慢AI技術發展速度,促使投資人重新評估AI需求展望。不過,目前市場對於這類放緩措施可能採取何種形式,仍缺乏明確方向。
AI競爭也可能成為下週美中高層會面的焦點之一。美國總統川普預計在華盛頓與中國國家主席習近平會面,AI領域的競爭將持續受到市場關注。
由於企業財報季距今仍約有1個月,本週多場產業會議上的企業高層談話,也成為市場提前觀察企業營運狀況的重要依據,並左右投資人情緒。
高盛Goldman Sachs(GS-US)美國股票首席策略分析師Ben Snider指出,近期標普500企業獲利成長強勁,引發部分投資人擔憂市場是否正處於「獲利泡沫」。
不過,高盛認為,目前確實存在部分因素推升企業獲利高於正常水準,但其基本情境仍預期,未來幾年標普500企業獲利成長將放緩,而非出現崩跌。
能源市場方面,沙烏地阿拉伯與獲伊朗支持的葉門胡塞武裝再度發生攻擊事件,市場持續衡量相關事件可能帶來的供應風險,國際原油價格週五呈現震盪。
個股方面,Xenon Pharmaceuticals(XENE-US)股價重挫逾27%。該公司表示,在接獲副作用通報後,已暫時停止一款治療重度憂鬱症及雙相情緒障礙實驗性藥物的試驗受試者招募,消息引發市場對藥物開發進度的疑慮。
波克夏海瑟威Berkshire Hathaway(BRK.B-US)則表示,前執行長華倫.巴菲特(Warren Buffett)將即刻卸任董事長,並轉任榮譽董事長。波克夏股價下跌0.4%。
市場廣度同樣偏弱。紐約證券交易所下跌家數與上漲家數比例為2.51比1,那斯達克市場則為1.56比1。
標普500指數共有4檔成分股創52週新高、18檔創52週新低;那斯達克綜合指數則有18檔創52週新高、56檔創52週新低。