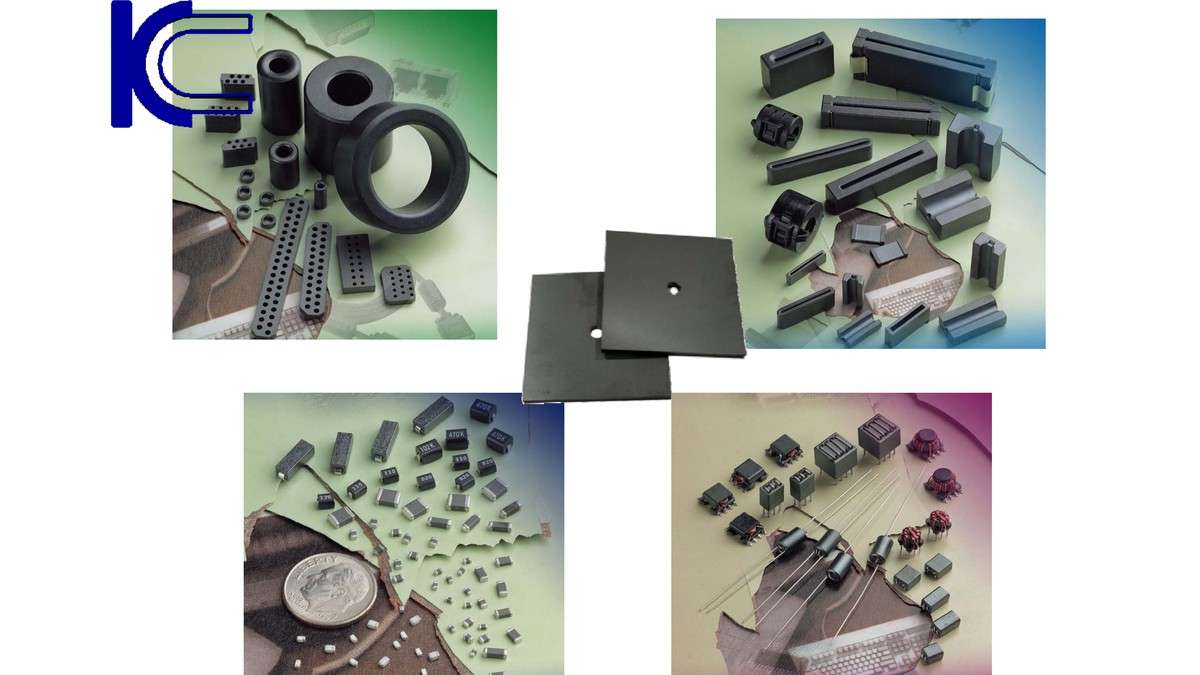
2026年11月12日(優分析/產業數據中心報導)⸺ 鈞寶(6155-TW) 的產品組合在 2026 年前 10 個月向後段製程產品移動:鐵氧體磁心占營收比重從 2025 年全年的 62% 降到 56%,晶片電感由 21% 升到 24%,線圈類由 11% 升到 14%。鐵氧體磁心是公司 1986 年成立時的第一項產品,內部慣稱鐵心。
鐵心減少的占比由晶片電感與線圈類補上,兩條產品線各增加 3 個百分點,三類以外的其他產品兩個時點都占 6%,鐵心仍是三類產品中占比最大的一項。兩個比較期間分別為全年與前十個月,比較基準為各類產品占營收的比重,並非營收金額。
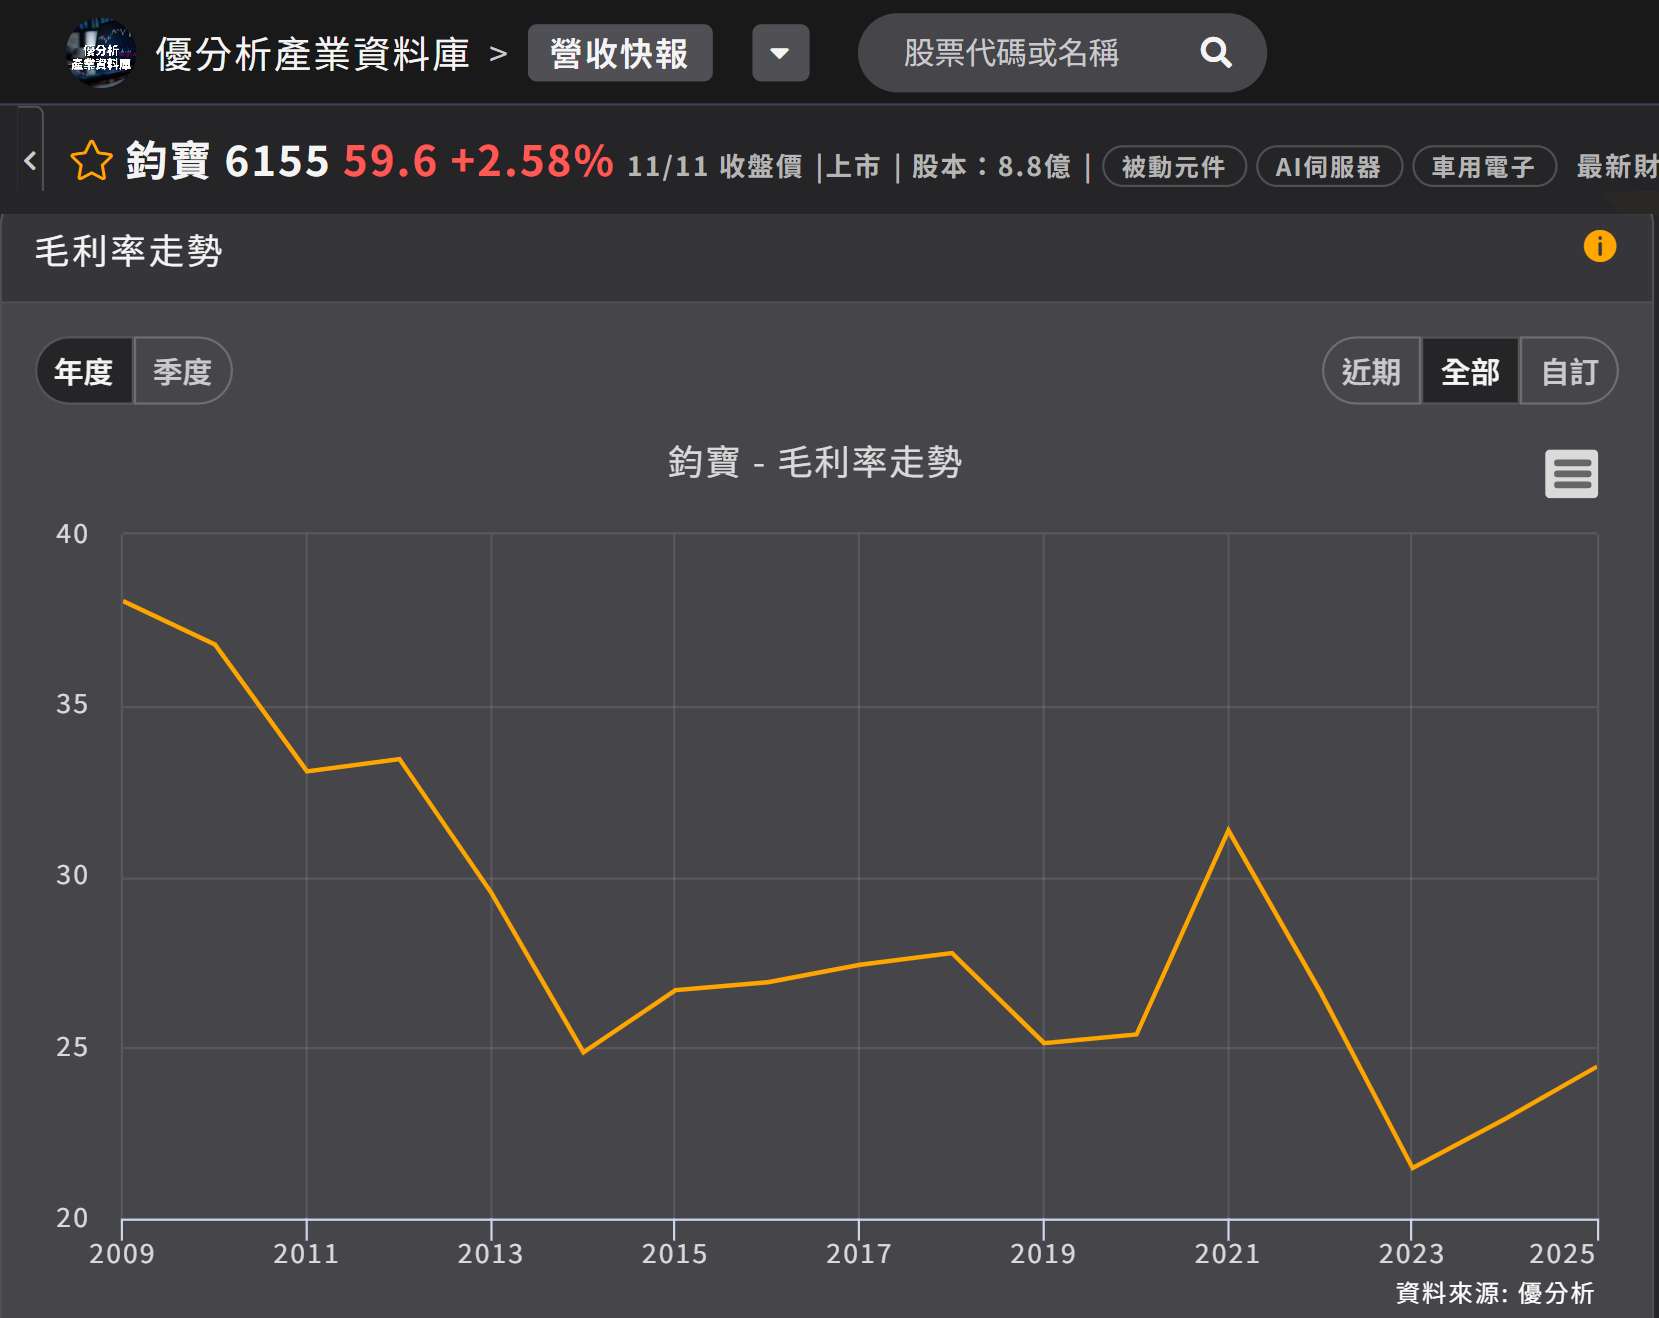
毛利率也呈上升趨勢,2026 年前 3 季 26.25%,比 2025 年同期的 24.73% 高 1.52 個百分點。同期毛利金額 1.56 億元、年增 33.03%,營收 5.96 億元、年增 25.33%。
如下圖,根據優分析產業資料庫,毛利率在 2021 年為 31.35%,2023 年降至 21.48% 的谷底,之後兩年逐年回升到 2025 年全年的 24.44%,仍比 2021 年低 6.91 個百分點。
(資料來源:優分析產業資料庫)
公司將今年的成長歸因於終端產品小型化。「輕薄短小化的需求在今年比較強勁」,產品體積縮小,元件可用的空間隨之減少,可以直接貼在電路板上的積層元件與繞線元件因此成長快於鐵心。
三條產品線的位置
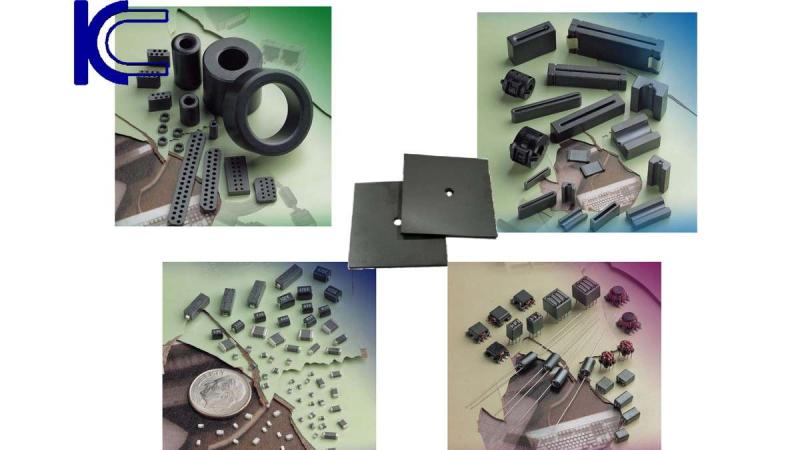
三條產品線位於不同製程階段,越往後段,加工層次越多。公司 1986 年成立時生產的是鎳鋅系鐵氧體磁心,這項材料是被動元件裡電感與線圈的源頭。
在鐵心上繞線後,可製成各式線圈與電感;1995 年公司再成立積層晶片廠,轉向生產輕薄短小的積層晶片式元件,體積縮到可以直接貼在電路板上。
鐵心比重被稀釋,和終端設備的尺寸變化有關。公司說明,電子產品持續輕薄短小化,大型電子設備的體積也隨之縮小,公司同時以自有磁心進行垂直整合,向元件端延伸,製成可以直接貼在電路板上的產品。
晶片磁珠與功率電感
晶片電感與線圈類合計,占營收比重由 2025 年的 32% 提高到 2026 年前 10 個月的 38%。公司在會中說明,線圈類的共模抗流線圈用在車用電子、5G 與 AI 伺服器;頻率提高至 GHz 以上時,負責抑制雜訊的元件換成晶片磁珠,晶片磁珠是晶片電感產品線的一環。
直接貼在電路板上的小型化元件,負責電源轉換、濾波與雜訊抑制。這幾類需求的共通點是,訊號傳輸的速度與電源供應的功率都在提高,公司描述,頻率越來越高,GHz 以上須以晶片磁珠抑制雜訊,電源端則需要大功率、大電流的功率電感,功率電感屬於線圈類。
需求從車電與 AI 來
應用族群的營收占比也向車電與 AI 移動。車電由 2025 年的 20% 升到 2026 年前 10 個月的 22%,AI 與 3C 由 21% 升到 22%,能源與綠能由 13% 升到 15%,三類合計占近六成。
營收規模也超過 2025 年全年的水準,2026 年前 10 個月營收 6.62 億元、年增 26%,比 2025 年全年的 6.32 億元多出 0.3 億元。公司表示,晶片電感與線圈類除了隨整體業務成長,成長幅度也高於整體。