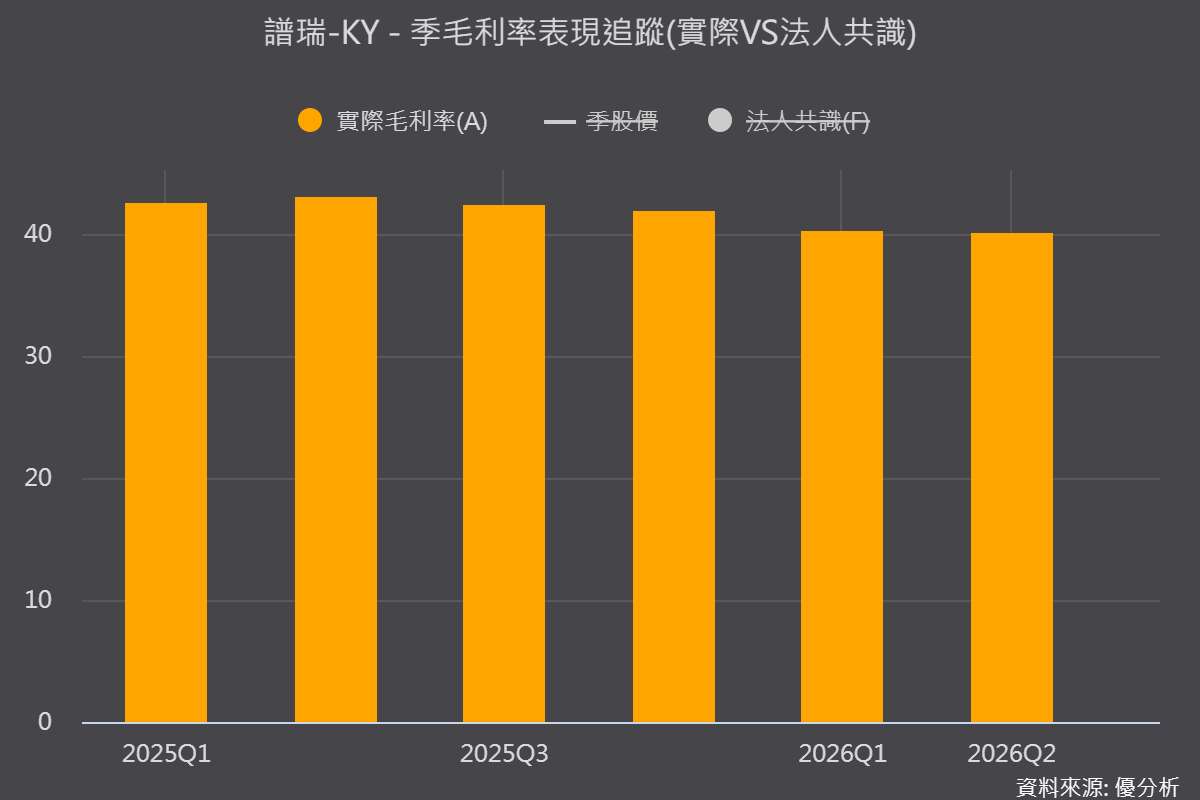
2026年10月29日(優分析/產業數據中心報導)⸺ 譜瑞-KY(4966)第三季營運面臨壓力,營收與毛利率同步下滑,受到PC/NB需求疲弱,以及委外封測(OSAT)成本多次上漲影響,第三季營收降至1.3083億美元,年減10.48%,毛利率也下滑至40.29%。
展望第四季,公司預估營收將再季減近兩成至近三成,短期營運仍面臨逆風。
不過,TTED整合晶片持續放量、ASIC-like專案預計2027年下半年開始貢獻,加上車用與高速傳輸產品布局,將是下一階段成長的關鍵。
PC需求轉弱,第三季營收與毛利率同步承壓
譜瑞-KY第三季營收為1.3083億美元,季減2.71%、年減10.48%,低於公司原先財測;每股盈餘(EPS)為0.24美元,也低於2025年同期的0.35美元。
毛利率則降至40.29%,年減2.21個百分點,主要受到委外封測成本多次上漲影響。
從產品組合來看,高速傳輸產品PS約占營收45%,DisplayPort(DP)略低於40%,觸控產品TC約占10%,而TT產品線(含TTED)已超過15%。
其中,TTED逐漸成為新的成長來源,但目前仍難完全抵銷PC市場需求轉弱帶來的影響。
第四季展望更加保守,公司預估營收落在9,500萬至1.05億美元,季減19.7%至27.4%。
除了OEM客戶上半年提前備貨、墊高比較基期,DRAM與儲存裝置價格上漲也推升PC系統售價,壓抑消費買氣;另一方面,雲端AI投資持續增加,也可能排擠企業IT採購預算。
不過,公司預估第四季毛利率可回升至41%至45%,主要受惠於產品價格調整陸續生效,以及高階產品組合改善。
換句話說,短期營收仍可能下滑,但毛利率有機會先行止穩,後續仍須觀察漲價效果能否抵銷封測成本壓力。
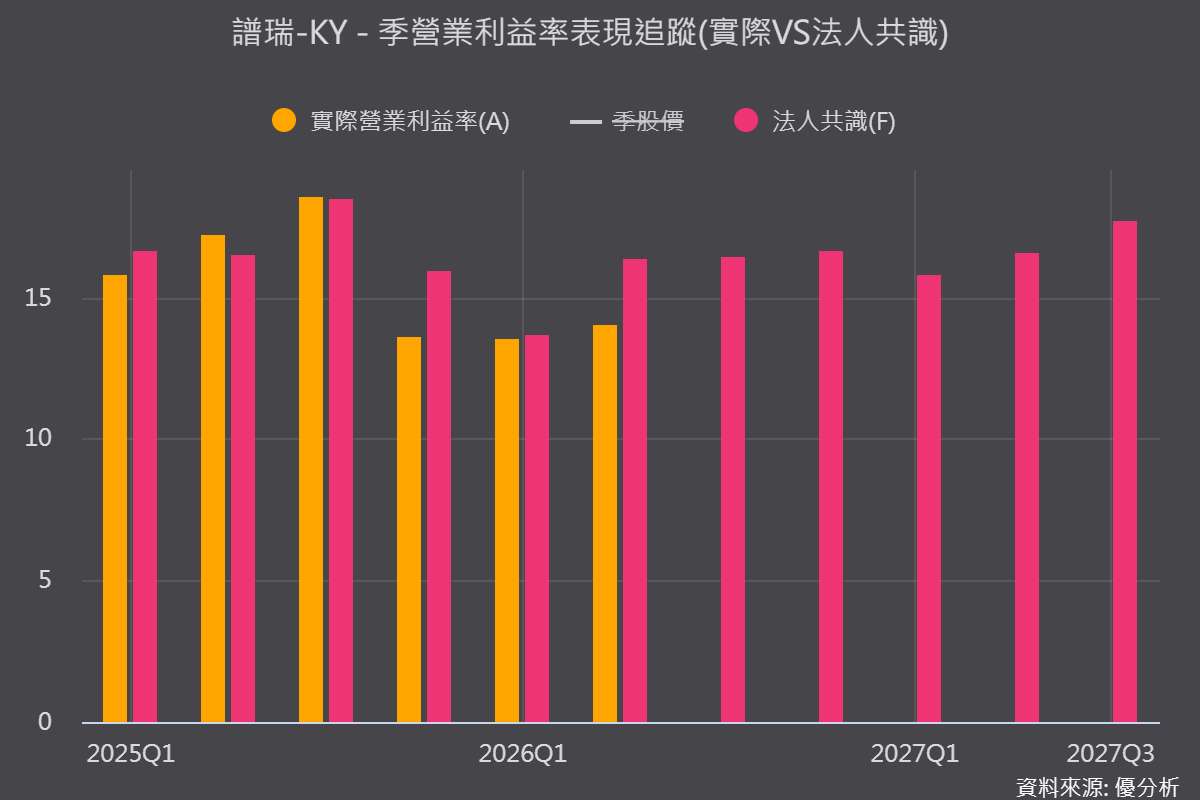
(圖片來源:優分析產業資料庫)
TTED出貨突破500萬顆,整合方案持續擴大滲透
TTED是譜瑞-KY目前較明確的新成長動能之一。2025年出貨量幾乎為零,2026年預計突破500萬顆,顯示產品已進入實際放量階段。
此外,公司已將相關產品導入Oxide面板,樣品正交由客戶驗證,有機會進一步擴大在主流筆電市場的應用範圍。
相較於單純依賴PC出貨量成長,透過整合晶片提高產品滲透率,是譜瑞-KY在PC市場成長有限的情況下,爭取營收增量的重要方式。
不過,TTED後續仍要觀察客戶導入速度、出貨規模及產品組合變化,才能確認其成長是否足以抵銷傳統產品需求疲弱。
ASIC-like專案預計2027年下半年貢獻,潛在營收逾1億美元
除了TTED,ASIC-like專案也是市場關注的中長期成長來源。公司表示,兩顆大型晶片開發進度順利,部分晶片已完成6奈米製程下線,客戶時程目前沒有改變,預計2027年下半年開始貢獻營收。
依客戶預測,兩項專案全面放量後,合計潛在營收機會超過1億美元。不過,這是以後續專案進度與客戶需求為前提的潛在規模,並不代表2027年就會一次全數認列。
因此,接下來除了追蹤晶片開發進度,也要留意客戶驗證、量產時程及實際訂單。若專案如期進入量產,將有助於譜瑞-KY降低對傳統PC市場的依賴,並為2027年下半年以後的營運增加成長動能。
車用維持雙位數成長,800G ACC電纜瞄準新商機
車用業務則是另一項相對穩定的成長來源。譜瑞-KY的車用DisplayPort Hub已出貨給美系與中國頂級電動車廠,公司預期車用業務維持雙位數年成長,有助於分散PC市場景氣波動的影響。
此外,800G ACC電纜方案已送交雲端服務供應商(CSP)進行系統測試,預期2027年有機會開始貢獻營收。隨著高速傳輸需求持續提升,相關產品能否通過驗證並取得訂單,將是觀察譜瑞-KY能否擴大非PC應用的重要指標。
封測成本仍是變數,2027年營收成長預估偏保守
面對封測成本上漲,譜瑞-KY已從2026年第二季末起陸續與客戶協商調價,多數客戶已接受,部分價格則延後生效。公司也增加韓國、中國及馬來西亞的OSAT合作夥伴,並與客戶簽訂22/28奈米晶圓長約,以降低供應與成本波動風險。
管理層希望毛利率逐步回到歷史區間中段,但2027年封測成本仍存在不確定性,價格調整能否完全反映成本,仍需時間驗證。
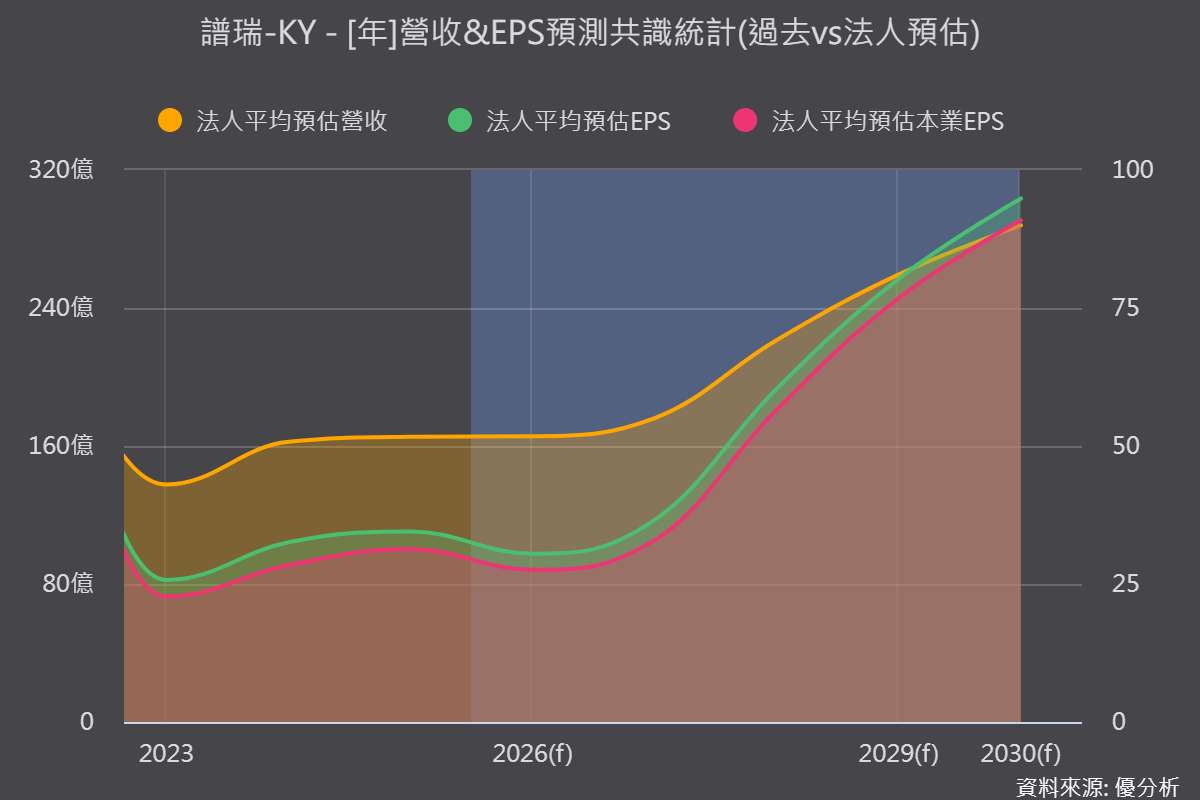
展望2027年,公司預期PC市場規模與2026年相近,成長主要來自產品滲透率提升及新專案貢獻,而非單純依靠出貨量增加。法人目前態度仍偏保守,將2027年營收年增預估下修至約2%,主要考量DRAM漲價對PC需求的壓力。
整體而言,譜瑞-KY短期仍受PC/NB需求疲弱與封測成本上漲雙重影響,但TTED放量、ASIC-like專案及車用業務,已逐步形成2027年的成長支柱。
後續觀察重點包括第四季毛利率能否回升、TTED滲透率是否持續提高,以及ASIC-like專案能否在2027年下半年如期貢獻。這些進展將決定公司能否在PC市場成長有限的環境下,重新建立營收與獲利成長動能。
(圖片來源:優分析產業資料庫)