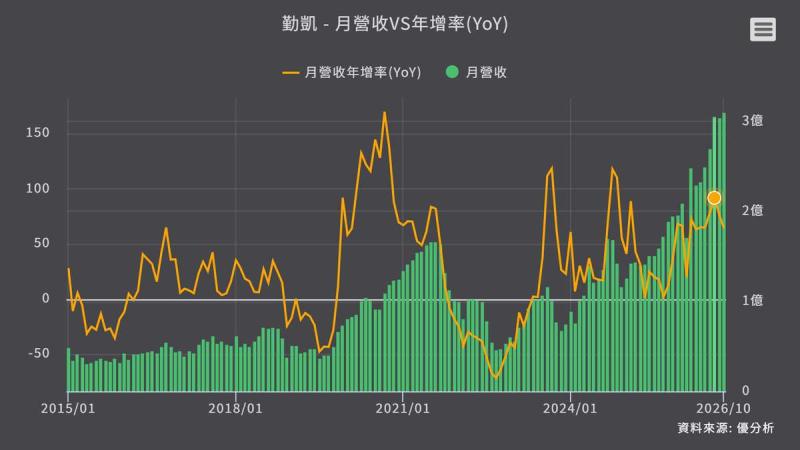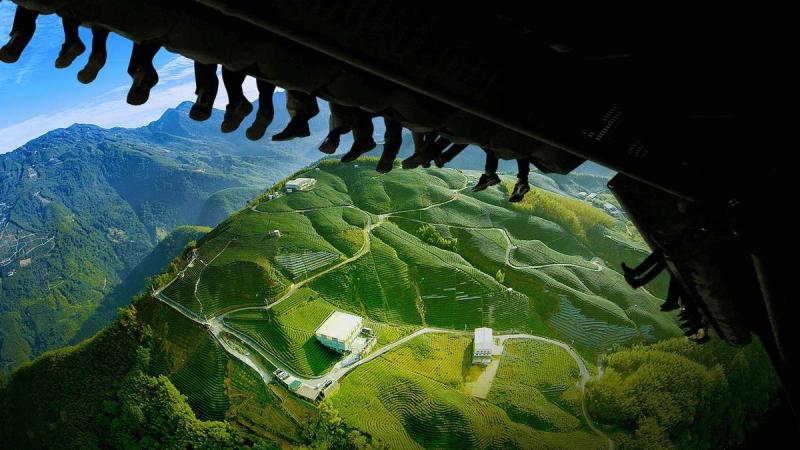
2026年11月13日(優分析/產業數據中心報導)⸺ 智崴(5263-TW) 自 2026 年 8 月起將加拿大沉浸式飛行影院業者 Flyover 納入合併報表。前 10 月票務收入 4.37 億元,占同期營收 19.9 億元的 22%,其中 3.88 億元為 Flyover 併表後認列的 8 到 10 月收入。公司表示,2027 年票務占比有機會跨過三成到四成,成為僅次於設備收入的第二大收入來源。
Flyover 營收以美元計價,2026 年前 10 月累計 3,936 萬美元,比 2025 年同期成長約 20%,改寫歷史新高。這段期間營收換算約 12.65 億元台幣,但併表自 8 月起算,合併營收僅認列這 10 個月中的最後 3 個月。依簡報,四個既有據點的基礎營收為 4,000 萬美元,超過此水準的部分屬於額外成長,須待 2027 年起新據點陸續開幕。四個營運據點分別位於加拿大溫哥華、冰島雷克雅維克、美國拉斯維加斯與芝加哥。
成長來源在於美國消費結構的變化。公司表示,迪士尼對中產階級的消費門檻提高,一家人在暑假旅遊一趟,花費達上萬美元,城市型娛樂中心因此興起。Flyover 屬於此類場館,成長不像設備業務有週期性的大幅波動。同類場館不只 Flyover,美國沉浸式藝術場館業者 Meow Wolf 第六個永久展館也選在洛杉磯、2026 年開幕,既有場館累計接待近 1,000 萬人次。
不再自己出資本支出
併購後最大的改變在於擴點方式。過去 Flyover 新設據點須自行投資興建飛行影院,資本支出龐大;如今改與客戶或合作夥伴共同興建,公司不一定出資,而是提供經營管理與品牌授權,並透過票房分潤取得報酬。
智崴仍有 40 到 50 張飛行影院設備訂單,這項模式對這批客戶具有吸引力。公司表示,洽談設備時也會一併討論 Flyover 授權,客戶不必自行經營場館,票房則採分潤制;2027 年開始,將在四個既有據點之外陸續開設這類合作據點。
經常性收入占比因此提高。依簡報,經常性營收占比目標為由現行的 20% 提升至中期的 40% 左右。
七年回收
正常營運下,Flyover 每年可貢獻 1,000 萬美元以上的 EBITDA。公司在法說會上以 20 幾億元的併購金額、一年 3 億多元的 EBITDA 估算,約 7 年可以回收。
折舊負擔將先重後輕。整項併購案的折舊年限為 6 到 10 年,目前每月折舊 90 萬到 100 萬元,兩年後降至 70 萬元以下,之後再降至每月 30 萬元以下。公司表示,以目前的獲利水準,這項折舊尚不至於拉低每股盈餘。
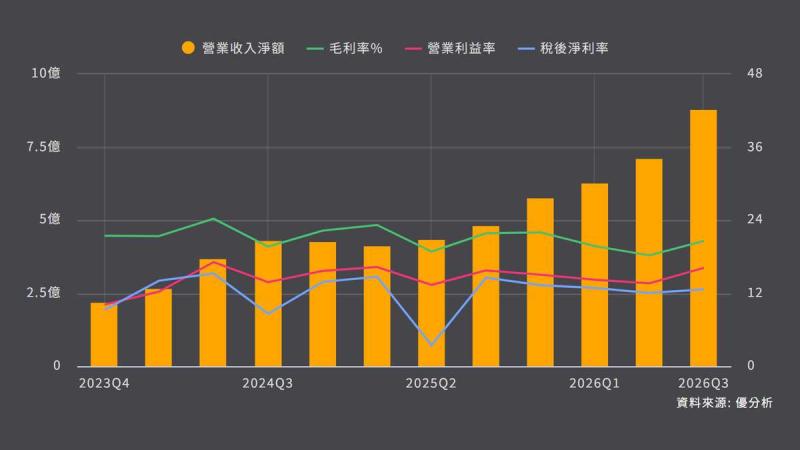
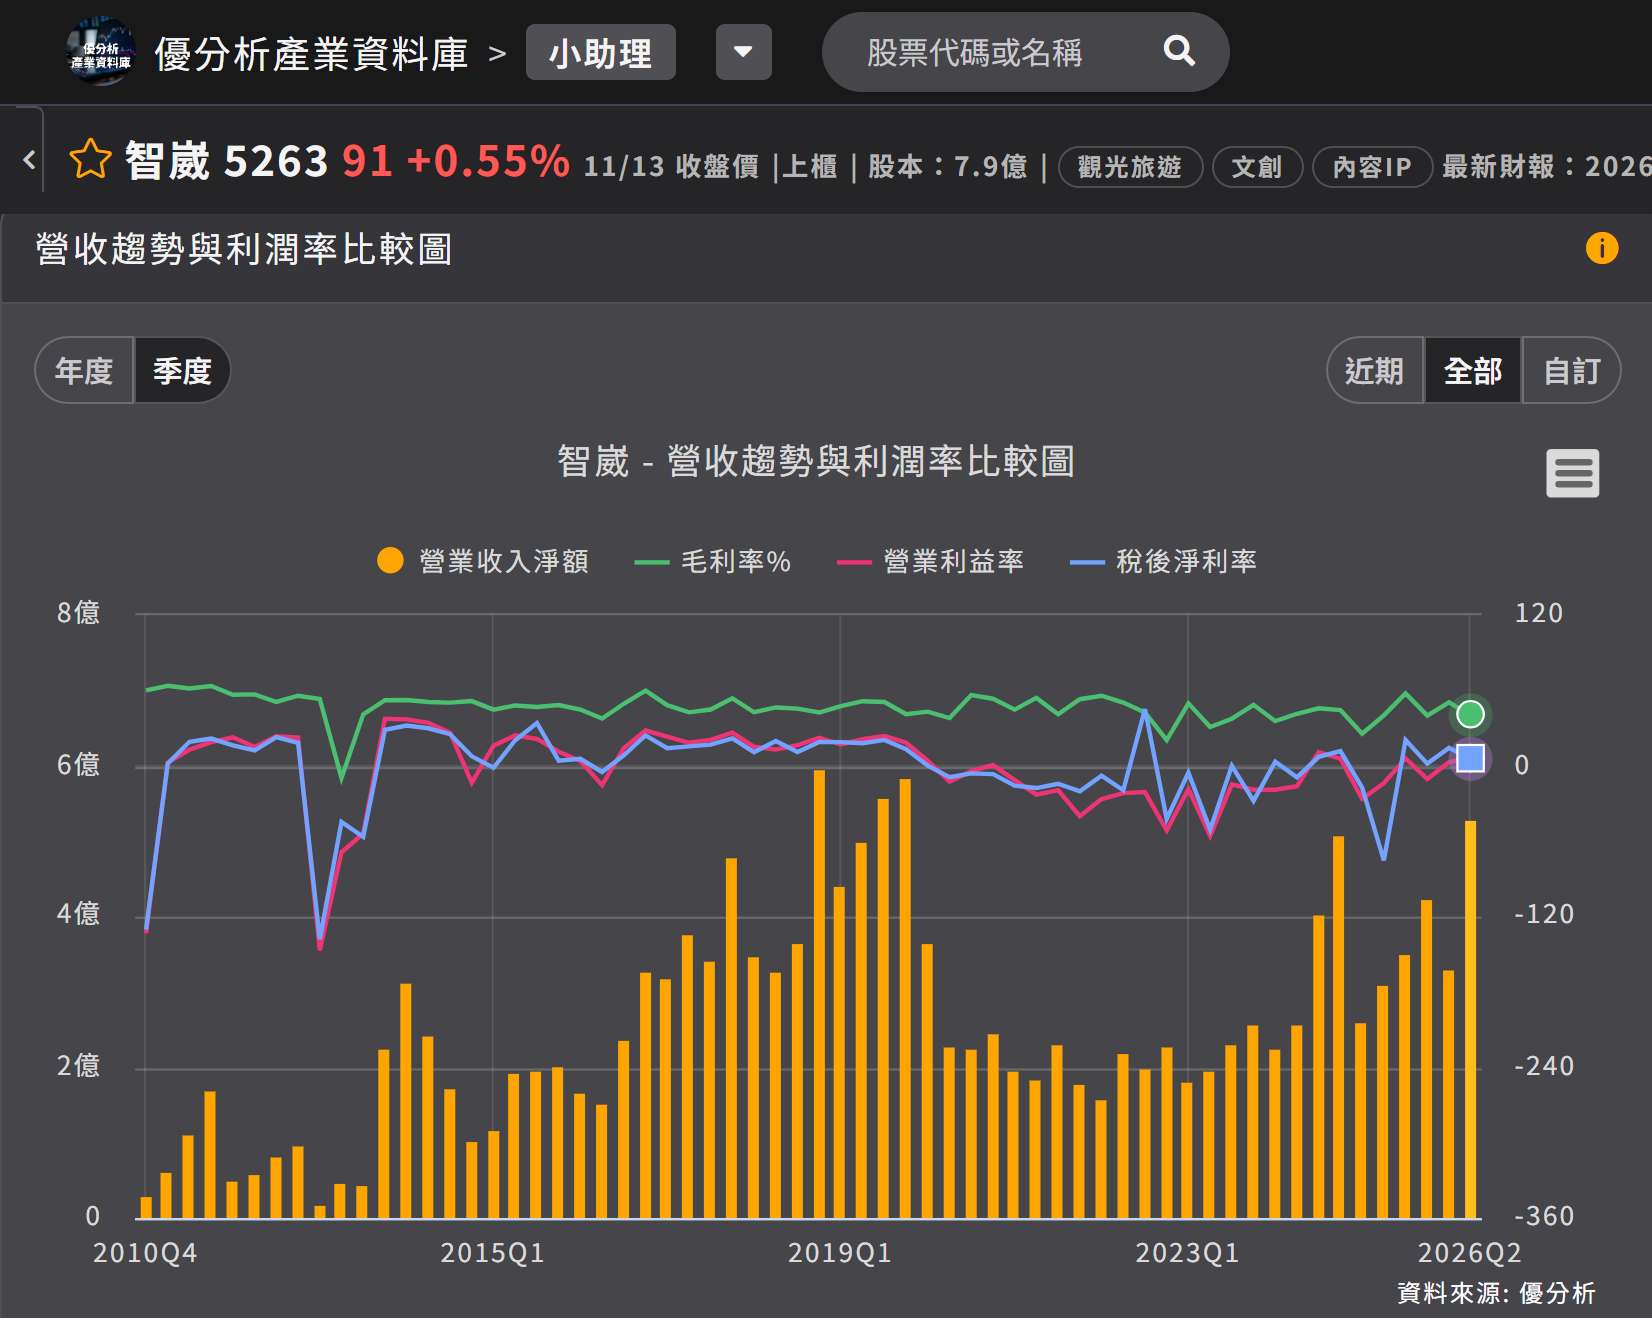
如下圖,根據優分析產業資料庫,智崴 2026 年第 2 季營收 5.27 億元,規模在併表之前就已經回到成長軌道;圖只到 2026 年第 2 季。
(資料來源:優分析產業資料庫)