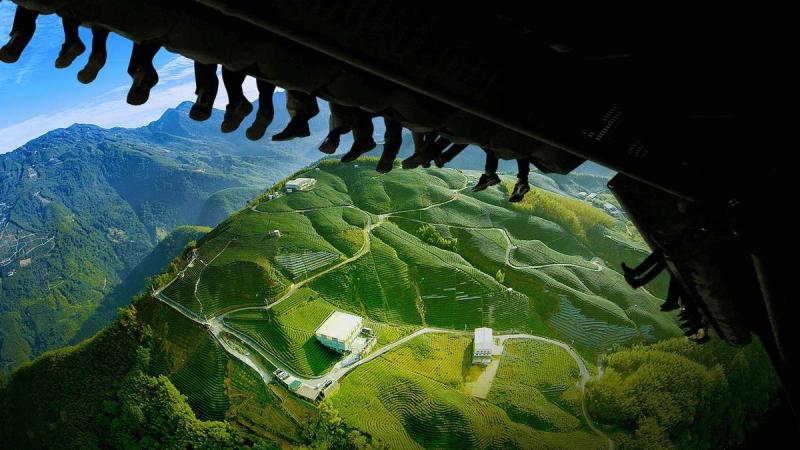
2026年11月13日(優分析/產業數據中心報導)⸺ 智崴(5263-TW) 2026 年 5 月首度將加拿大沉浸式飛行影院業者 Flyover 影片授權給美國連鎖海洋主題樂園 SeaWorld,單筆金額為 260 萬美元。公司表示,這筆款項在併購前入帳,未計入 2026 年營收。依簡報,前 10 月認列的授權收入為 0.16 億元,以 19.9 億元營收計算占 0.8%。簡報未交代這 0.16 億元對應哪筆交易,以及由哪個主體認列。
授權內容為既有影片與品牌,供對方使用。公司表示,成本幾乎為零,是毛利率最高的收入;也因為沒有成本負擔,同樣金額對每股盈餘的貢獻遠高於設備收入,公司形容這是「EPS 可能就會有個比較大幅度的一個跳躍」。
潛在客戶已有明確範圍:智崴興建的飛行影院有一百多座,加上其他廠商興建的場館,公司估計全球約有 130 到 140 座,這些絕大部分都是智崴的客戶;授權也不必搭配自家設備,SeaWorld 的飛行影院便非智崴興建。
客戶的採購需求來自設備新鮮感的消退。遊樂設備經營數年後便會失去新鮮感,雲霄飛車建成三年,遊客就覺得不夠新;飛行影院這類媒體型設備只須更換內容,就能呈現新的體驗,費用遠低於重建一座設施。
品牌、影片庫與 IP
品牌授權是第二項業務,公司表示,Flyover 品牌在飛行影院領域的知名度與經營評價最高,2027 年可能有幾座既有飛行影院改掛 Flyover 品牌,改裝將從既有客戶開始;依簡報,目標是將 Flyover 品牌輸出至 100 座以上飛行劇院、建構連鎖營運體系。
影片庫是第三項業務。Flyover 有 9 部影片、智崴自有 30 部,合計 39 部影片。拍攝方式也有所調整,過去由客戶自行出資拍攝及使用,如今改為合資拍攝,完成後智崴取得對外授權的權利,客戶得以節省費用,智崴則增加一部可供授權的影片。
與大型 IP 合作是第四項業務,但公司可公開的資訊有限。2027 年初將有一部與大型 IP 合作的飛行影院影片上映,公司表示,目前洽談中的幾家 IP,知名度高於智崴現有的哥吉拉、進擊的巨人,但受保密協定限制,無法揭露名稱。
一年幾筆說不準
授權不會排擠自有場館業務,因此公司願意對外授權。主題樂園與獨立飛行影院的客群重疊度不高,在冰島拍攝的影片授權至亞洲,也不會影響冰島據點的營運。
公司將授權定位為額外紅利,有別於票務的固定收入。授權收入不像票務每年穩定挹注,每筆交易都須個別洽談,雙方對價值的評估也有落差,因此公司不訂每年的目標金額,僅表示一旦成交,就有可觀收入。
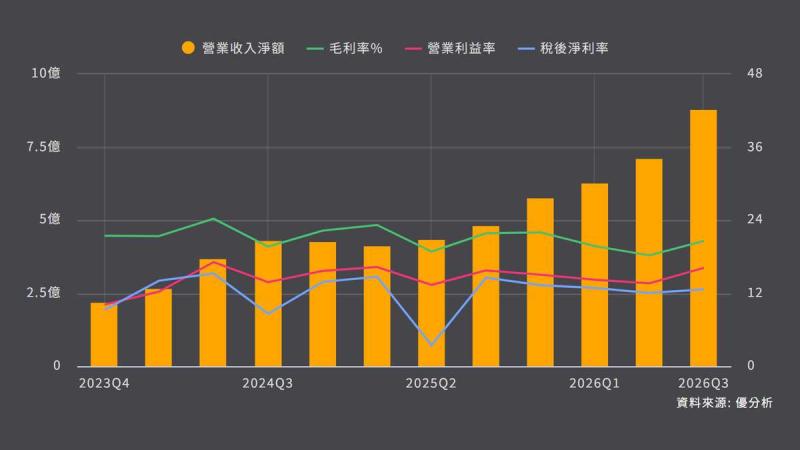
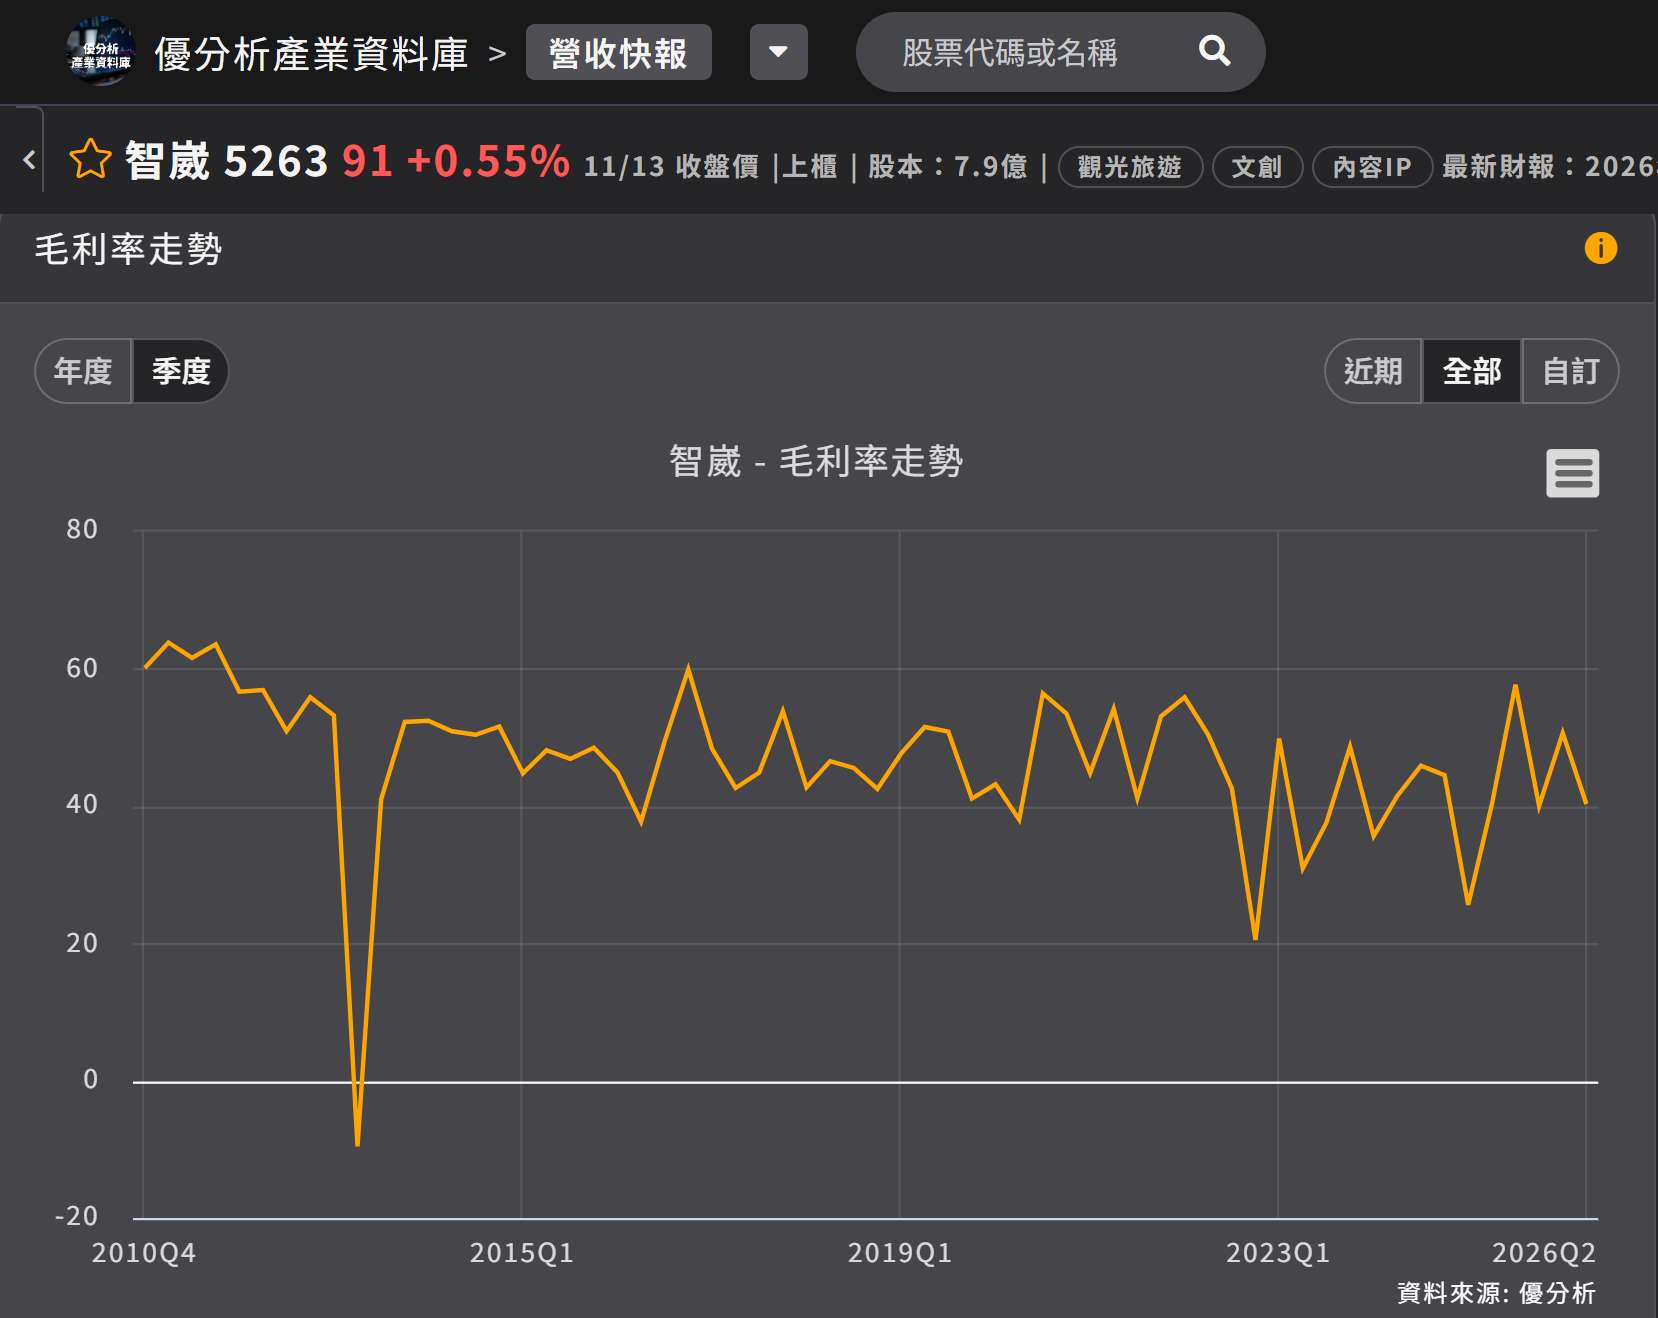
2026 年授權對毛利率的影響尚未顯現,公司表示,2027 年影片授權與品牌授權效益將逐步顯現。智崴毛利率在 2026 年第 1 季為 50.65%、第 2 季為 40.31%,一季減少 10.34 個百分點;第 2 季 Flyover 尚未納入合併報表,該季毛利率下滑與併購、授權均無關。
如下圖,根據優分析產業資料庫,智崴毛利率在 2026 年第 1 季還站上 50%,第 2 季退到 40% 附近,圖只到 2026 年第 2 季。
(資料來源:優分析產業資料庫)