為強化金融機構風險控管,金管會「金融機構與證券業跨業信用資料查詢機制」將於10月31日正式上路,未來證券商與銀行在辦理授信及貸款業務時,可透過台灣證券交易所與聯徵中心建立的跨業資料交換機制,查詢客戶在對方的信用與授信狀況。金管會強調,所有查詢作業均須事先向客戶明確告知範圍並取得同意,且查詢結果僅作為授信審核的參考依據之一。
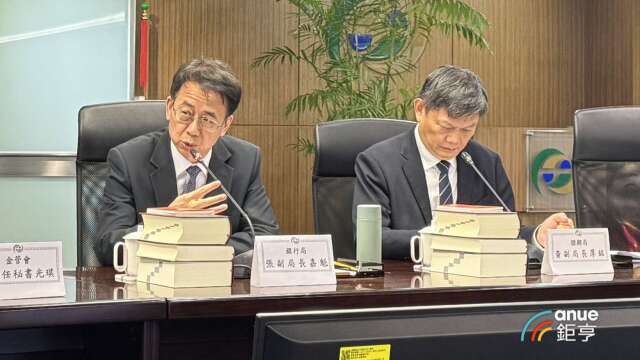
外界關切券商查詢銀行授信資料的機制與標準,證期局副局長黃厚銘表示,金管會已於今年10月6日發文給證券商公會轉知所屬會員,證券商辦理各項授信業務時,針對個別自然人的授信額度,若達到新台幣3億元或證券商淨值1%(取其高者)之門檻,即可透過聯徵中心與證交所的跨業交換機制,查詢該客戶在金融機構的授信與信用資料。
針對外界質疑券商是否能「強制或主動」查詢,黃厚銘明確回應,查詢絕非強制,前提必須先向客戶清楚告知查詢範圍與目的,並取得客戶同意。若客戶不同意,券商即無法查詢,但該筆授信業務也可能因此無法進行,相關規範屬雙方合意。此外,該門檻僅適用於10月31日後「新申辦」的授信案件,舊有案件若無新增額度則不適用。
在銀行端方面,銀行局副局長張嘉魁補充,國銀自10月31日起,對於新承作的個人貸款案件,若資金用途屬於「投資理財」,銀行即可以透過跨業查詢機制,向證交所調閱客戶在證券業的信用資料。
與券商端設有金額門檻不同,銀行端查詢並沒有金額門檻限制,而是依「資金用途」劃分。若借款人申辦個人貸款時表明用途非投資理財,則不會發動跨業查詢。銀行局強調,查詢結果僅為授信審查的參考因素之一,銀行仍須遵循授信「5P原則」(借款人狀況、資金用途、還款來源、債權保障、未來展望),綜合評估借款人的整體信用與還款能力。
對於券商查銀行資料存在「月資料時間落差」的疑慮,金管會強調,該機制是經券商公會與銀行公會共同研商,考量資料更新頻率與實務需求後達成共識,券商評估整體風險為可控範圍。
至於金管會將於10月底起要求銀行新增申報的「個人理財專案與貸款」資料,張嘉魁澄清,該項申報是供金管會進行金融監理與統計分析使用,與券商向銀行查詢的信用資料屬於不同範疇,並不影響本次跨業聯徵的查詢內容。
※ 本文經「鉅亨網」授權轉載,原文出處