萬潤合約負債季增304%寫歷史新高,訂單能見度拉長
根據《優分析產業資料庫》資料,萬潤(6187-TW)2026年第二季底合約負債達2.99億元,較第一季底的0.74億元暴增逾3倍(季增約304%),年增約36.5%,創下歷年新高。
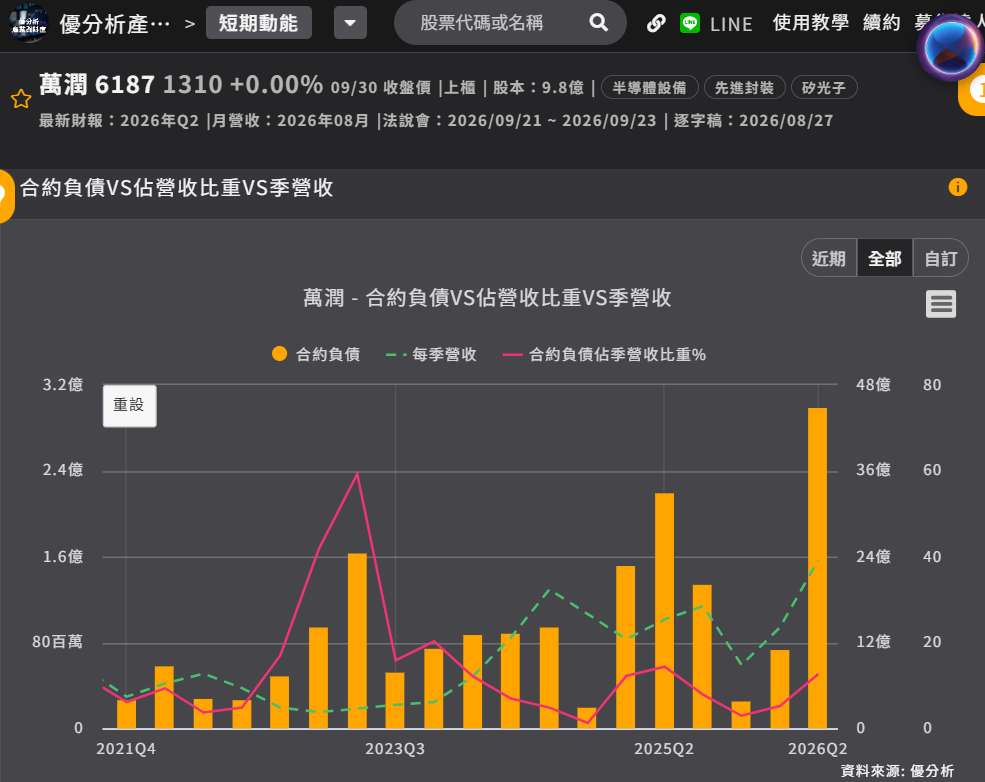
(資料來源:優分析產業資料庫)
合約負債主要反映客戶預付款項,可作為觀察實質拉貨的領先指標。搭配2026年8月5日日月光公告向萬潤取得約11.57億元設備,顯示部分設備需求已進入實際採購階段。
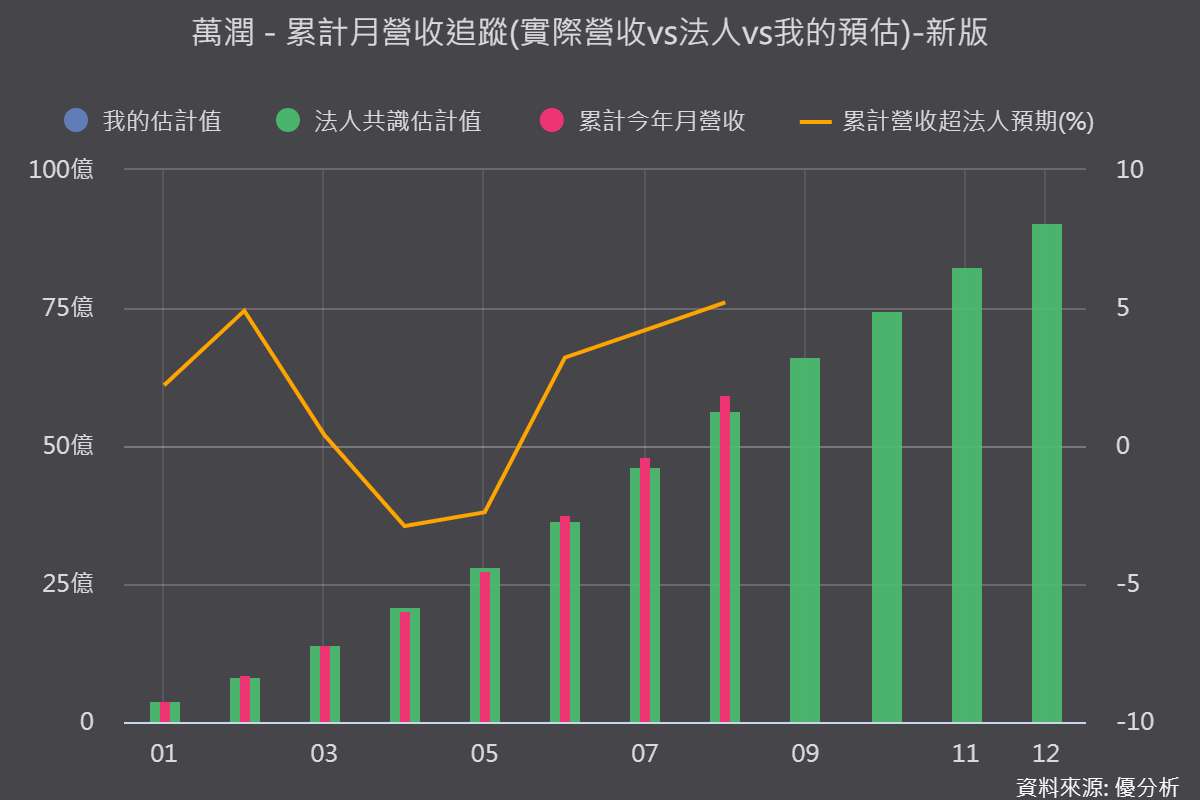
公司於2026年8月業績發表會表示,能見度達2027年第二季,前8月營收年增51.11%,8月單月營收年增103.06%,展現出強勁斜率。
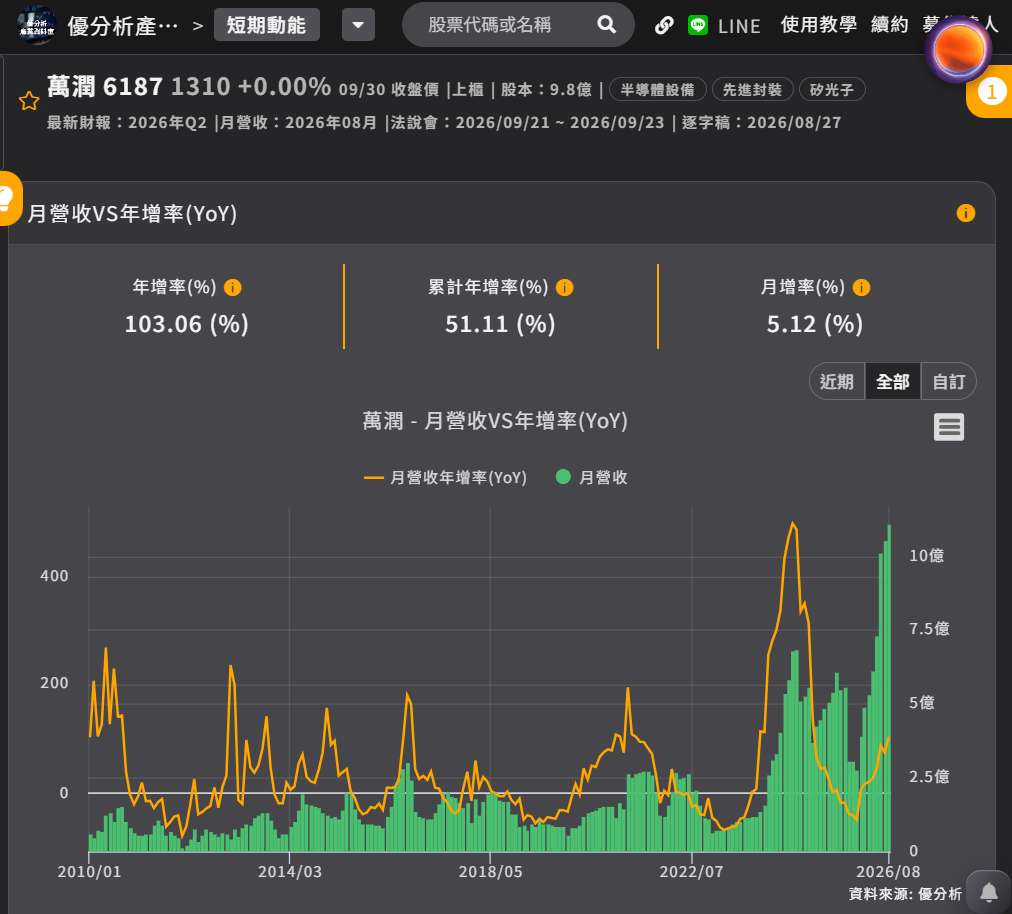
(資料來源:優分析產業資料庫)
隨著CoWoS占比逐步下降,萬潤的第二成長引擎?
萬潤在WoS底填膠點膠機,與TIM散熱片貼合設備的市佔率接近100%,建構極高護城河,卻也形成市佔率天花板。
法人推估CoWoS相關營收,2026年與2027年分別年增77%與31%,佔總營收比重將從91%降至75%。隨著滲透率封頂,2027年後,CoWoS單一引擎成長斜率自然放緩,公司需要第二支柱接棒。
名詞解釋|點膠機(Dispenser):
應用於半導體先進製程之精密點膠塗佈設備,精準塗佈膠材於產品指定區域。在先進封裝中,底部填膠(Underfill)製程直接決定微凸塊周圍良率,避免熱膨脹係數不匹配造成的應變。萬潤點膠平台具備奈升級控制的壓電噴射技術、螺桿泵及大面積噴塗技術,核心點膠閥體由公司自行設計。
CPO 排定第四季交機,法人預估相差近一倍
市場將CPO視為萬潤的第二成長曲線。公司排定CPO設備於2026年第四季交貨、2027年第一季放量,整體方向明確。
然而,法人對於CPO的預估呈現高度分歧:
-
法人報告A — 預估萬潤2027年 CPO 佔營收比重29%,2028年達42%。
-
法人報告B — 預估萬潤2027年 CPO 佔營收比重16%,2028年為60%。
同一時間點,2027年CPO佔比預估相差接近一倍。不過,CPO設備即使於第四季開始交機,實際營收貢獻仍須視客戶驗證進度而定。公司表示,重複性量產機台通常出貨後1至2個月認列,客製化或新世代設備驗證期長達6至12個月,因此出貨與營收放量之間仍存在時間差。
輕資產外包面臨產能考驗,TIM1 材料變數干擾毛利率
公司坦言現階段最大挑戰為「產能能不能跟得上」。萬潤採取零組件與部分組裝外包的輕資產模式,需求急增時彈性高,但協力廠品質與交期管控風險同步升溫。
此外,材料規格,若TIM1從石墨轉向銦或其他材料,萬潤在台灣本土將面臨實質同業競爭。儘管萬潤已開發銦TIM製程設備作為保險。新產品初期量產仍可能帶來毛利率壓力。法人預期2026年第四季,毛利率因面板級封裝與CPO新產品放量,初期而微幅承壓。
名詞解釋|TIM散熱片貼合設備(TIM Heat Sink Attach):
將散熱片貼附於晶片上並進行熱壓合。萬潤在WoS塗覆和薄膜TIM散熱器粘貼方面擁有全球100%市場單位份額,並開發Metal TIM Heatsink,採用石墨烯貼合後覆蓋均熱片熱壓壓合,提升散熱效率。
後段封測資本支出順風,評價上修需盯三大指標
整體產業環境仍處於順風期。法人將後段封測資本支出上修至2026年年增93%、2027年再年增30%~35%。
萬潤後續評價上修或修正的關鍵觀察點,包含:
-
CPO設備2026年第四季是否如期交機,且2027年實質價值(ASP)未被下修。
-
合約負債能否維持逐季墊高態勢。
-
TIM1材料規格轉換,對毛利率與競爭格局的實質影響。