2026年11月17日(優分析/產業數據中心報導)⸺ 宇環(3276-TW) 2026 年前 3 季稅前淨利 830 萬元、由虧轉盈,同期營業淨損仍有 4,256 萬元。稅前轉盈來自營業外收入;售價反映雖帶動毛利回升,扣除營業費用後,本業仍然虧損。
第 3 季單季毛利率 8%,第 2 季是 4%,毛利金額由 857 萬元增加到 1,743 萬元;同期營業費用 2,462 萬元,營業淨損 719 萬元。售價反映已改善毛利,但仍不足以支應營業費用,而費用無法像售價一樣逐季調整。
費用率連五季下降
前 3 季營業費用 6,898 萬元,與去年同期的 6,971 萬元幾乎一樣,費用絕對值未明顯下降。以累計營收計算,前 3 季費用率 12.70%,去年同期是 18.26%,下降的原因是營收從 3.82 億元增加至 5.43 億元,售價反映帶動營收增加,費用並未同步上升。
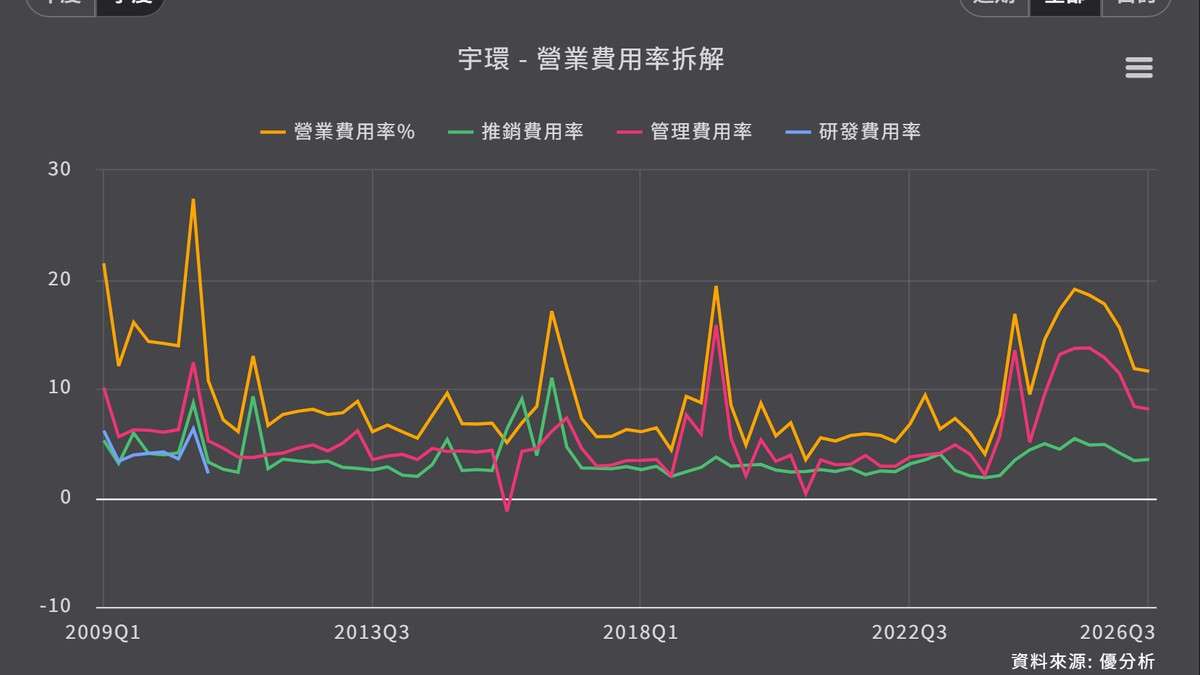
如下圖,根據優分析產業資料庫,營業費用率從 2025 年第 2 季的 19.11% 降到 2026 年第 3 季的 11.59%,管理與推銷兩條線同步往下,研發那條線在近年沒有資料
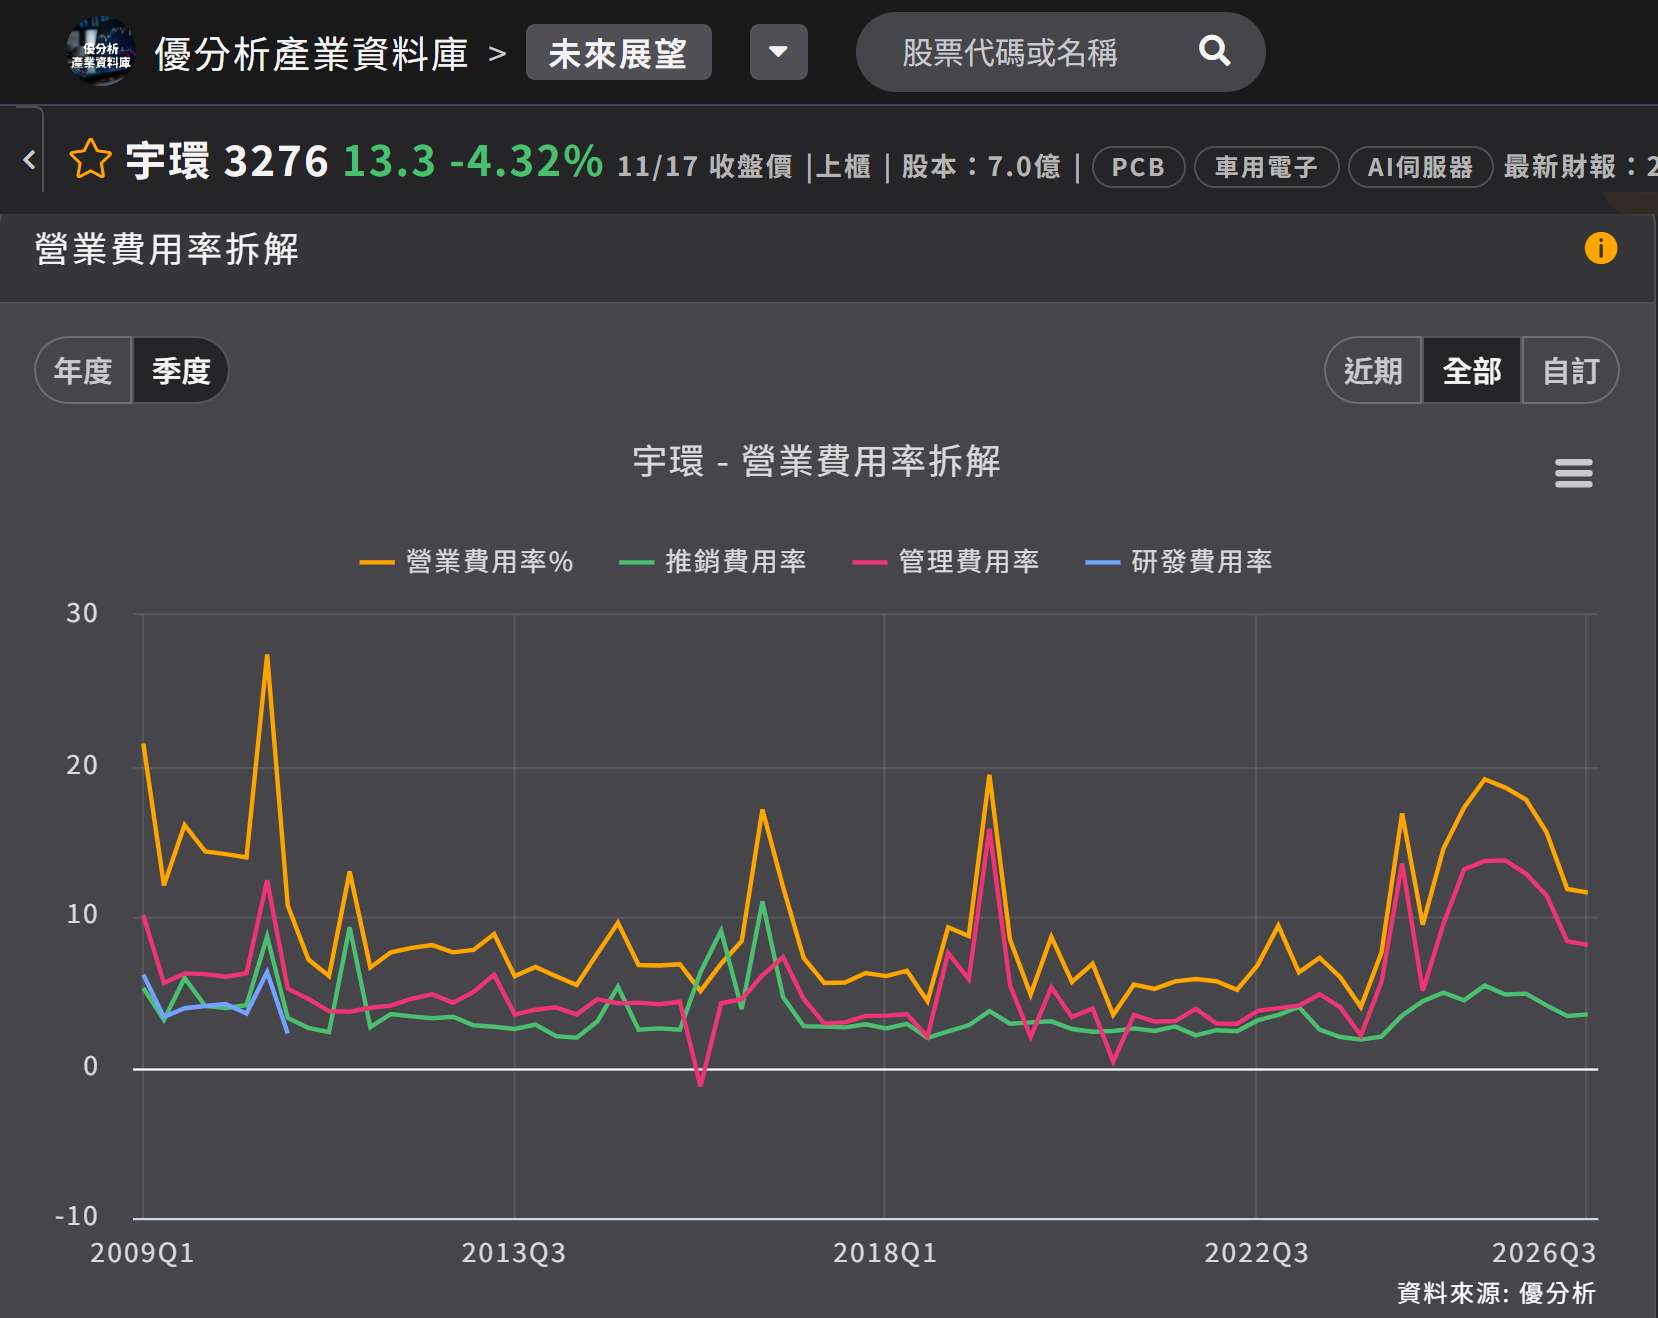
(資料來源:優分析產業資料庫)
費用結構中,固定成本占有一定比重。6,898 萬元中有 3,350 萬元是折舊、占 48.6%,其餘財報沒有全部按性質揭露。宇環沒有研發費用科目,年報也寫研發費用「不適用」,費用中沒有可再刪減的技術支出,能調整的只剩管銷費用。
與其他板廠相比,宇環的費用率不算高。競國(6108-TW) 與邑昇(5291-TW) 第 3 季費用率在 10.87% 到 14.26% 之間,宇環介於兩者之間;三家的費用率差不多,競國毛利率 20.8%、邑昇 27.4% 均有獲利,宇環的售價反映僅使毛利率回升至 8%,仍有虧損。虧損出在毛利,不在費用。
代工七成付給集團
宇環不自行生產,承接客戶訂單後,委由集團其他公司生產,付給集團的代工費是最大成本項目。前 3 季向關係人進貨 3.69 億元,占營業成本 5.17 億元的 71.3%,去年同期這個比重是 44.2%。關係人進貨金額比去年同期多 114.4%,增加的部分是代工來源從集團外換回集團內,同期營業成本只增加 32.9%。
替宇環代工的不只一家。集團內的志超(8213-TW) 是母公司,第 3 季合併毛利率 14.6%,合併報表亦包含宇環;宇環本身僅有 8%,代表集團其他部分的毛利率還在 14.6% 以上。同一波材料漲價,法人預估健鼎(3044-TW) 第 3 季毛利率 33.2%,理由是產品已順利反映成本;宇環的售價反映僅使毛利率回升至 8%。
公司表示,「只要售價有上來,那整體的呈現的效果也是會明顯上升」。實際結果顯示,售價上升的效果仍停留在毛利層面,第 3 季本業依然虧損。
上游漲價仍未停止。南亞 8 月表示,今年以來銅箔、玻纖布與銅箔基板持續逐月調漲,市場傳出 9 月起再漲兩成,南亞未證實這份通知;同業邑昇在 8 月的法說會上指出,材料商「今天寄一封信來」,通知「下禮拜要漲 3.8%」。宇環的成本是代工費,代工費隨材料報價變動,第 4 季毛利率能否續升,取決於售價能否再次反映成本。