半導體檢測三雄獲利時點大不同,關鍵在於「認列模式」
隨著AI晶片與先進製程持續推進,半導體檢測分析需求正處於爆發期。然而,許多投資人會疑惑,同樣受惠於2奈米與矽光子題材,要怎麼看閎康(3587-TW)、宜特(3289-TW)、汎銓(6830-TW)這三家檢測大廠的表現?
根據《優分析產業資料庫》的資料交叉比對,檢測三雄「營收認列模式」與「目前所處的營運位階」不同,也導致獲利爆發時間點不同。閎康與宜特偏向服務型即時認列,業績跟著客戶放量節奏走;汎銓則加入了自研設備業務,受限於出貨與驗收時間差,導致獲利遞延。若以獲利爆發的先後順序來看,市場預期將是閎康最快、宜特次之、汎銓最晚但彈性最大。
閎康:服務即時入帳,2026第三季迎來真正獲利爆發
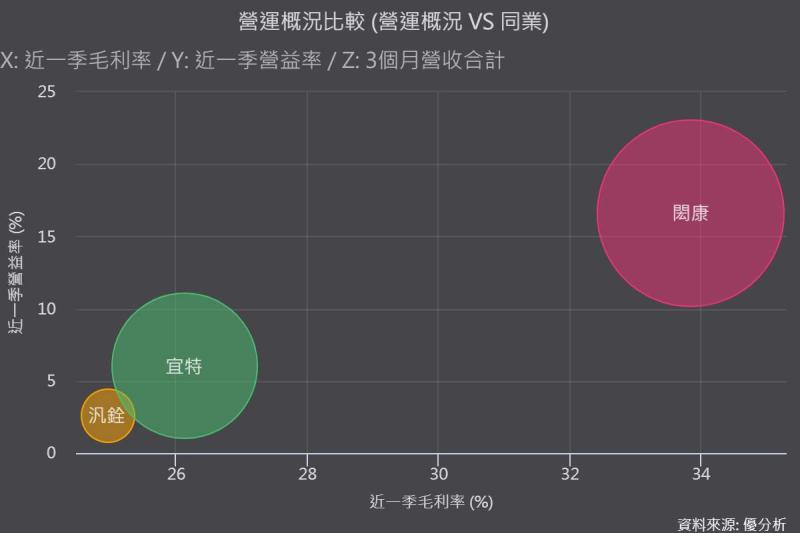
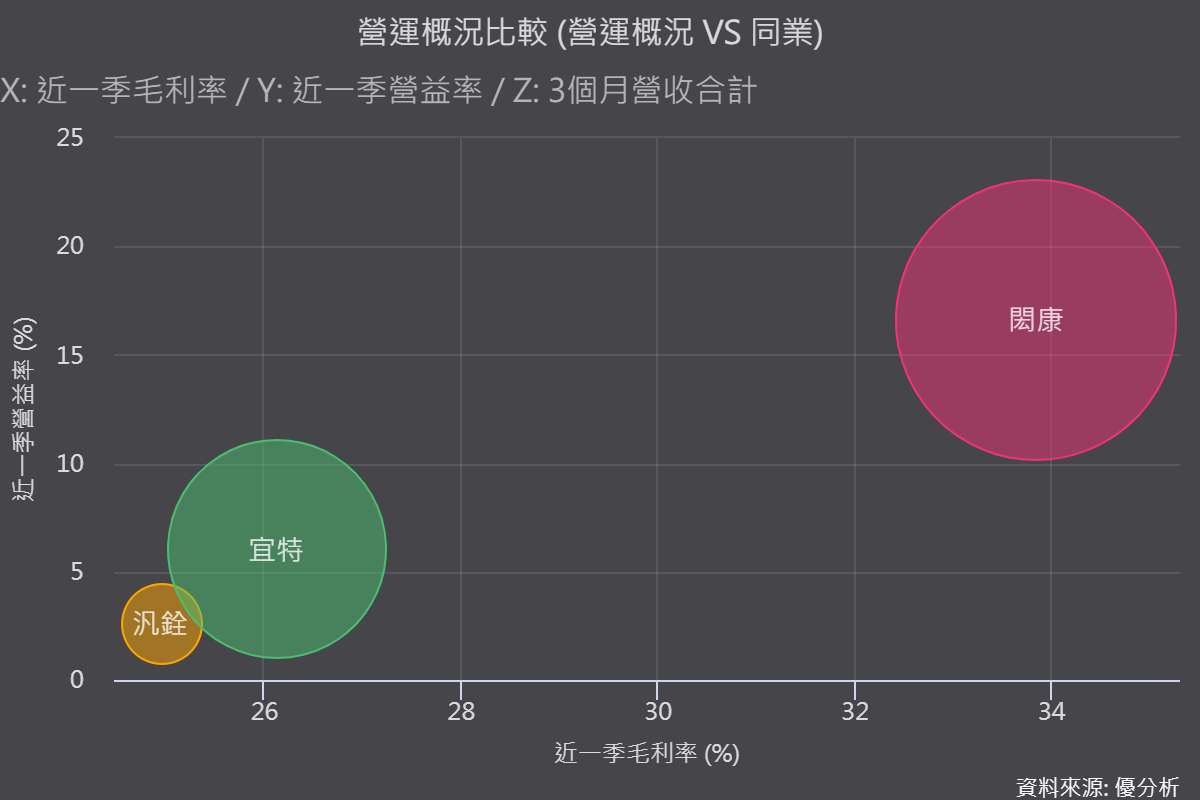
閎康是規模型的半導體分析服務商,主要受惠於台積電全球擴廠與2奈米帶來的材料分析需求。其營收已在2026年3月起連續七個月創高,2026Q2毛利率更攀升至33.85%寫下7季新高,顯示本業營運動能已率先轉強。
然而,投資人可能會發現閎康2026Q2的EPS僅剩0.80元。主要原因是當季認列2.33億元的一次性所得稅費用,將獲利大幅壓縮。這導致閎康出現了「營收先爆發、獲利被稅費吃掉」的短暫空窗期。
展望後市,閎康真正的獲利引擎將從2026Q3開始全面發動。由於日本三廠滿載以及北海道FA產能開出,加上2027Q1大東京第四廠即將加入陣容,這類服務型業務能在產能開出後即時認列營收。在訂單與產能雙雙優於第二季的情況下,法人預估閎康2026全年EPS上看12.58元,是三者中獲利續航力最穩健的指標。
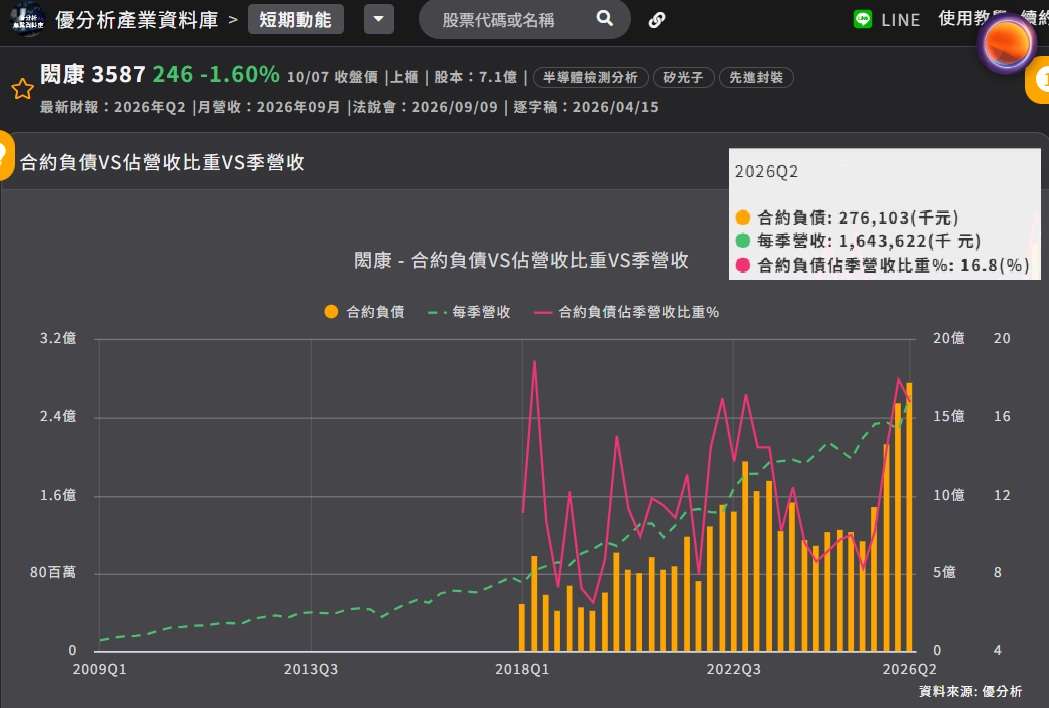
(資料來源:優分析產業資料庫)
汎銓:營收增速最快,但設備驗收遞延獲利至2027年
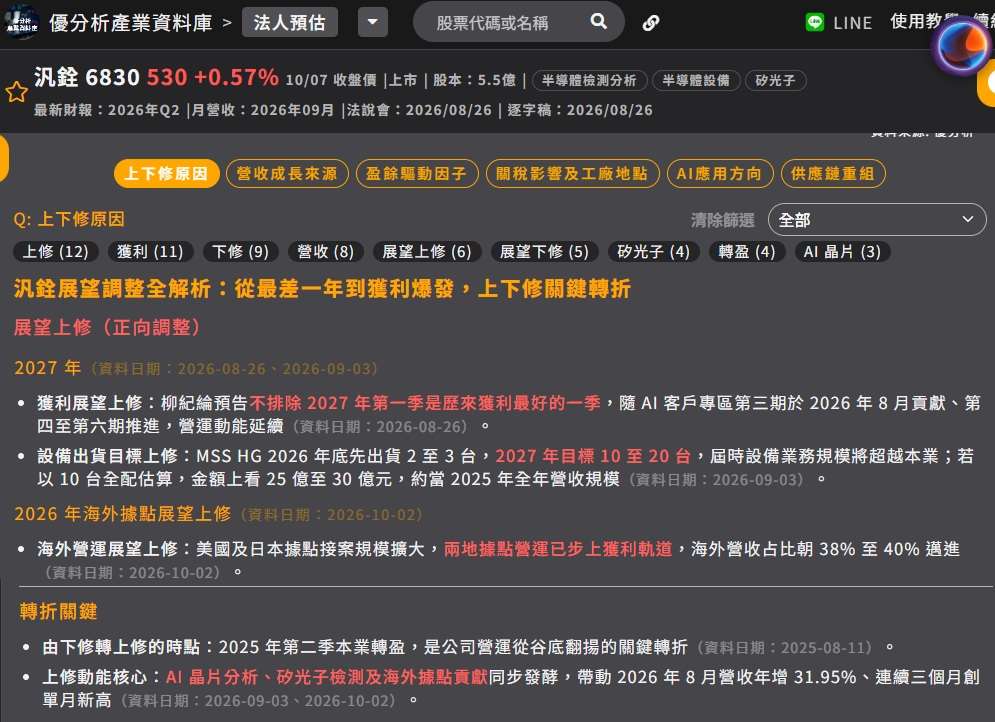
相較於閎康的穩健,汎銓目前的營收增速最為驚人,2026Q3營收年增率高達31.63%。雖然美日據點已開始獲利,且主力仍是材料分析與AI晶片分析,但市場對汎銓最大的評價想像空間,來自於其自研設備MSS HG。
從《優分析產業資料庫》來看,汎銓的獲利爆發時點將被設備驗收期往後遞延。由於MSS HG設備預計2026年底才出貨2至3台,加上長達約3個月的驗收期,這部分高額營收必須等到2027Q1才能正式認列。
若2027年順利達成出貨10至20台的目標,以全配單價近3億元估算,僅10台設備的貢獻就約當汎銓2025年的全年營收。因此,汎銓屬於「獲利爆發最晚、但向上彈性最大」的企業,2027年才是汎銓業績迎來主場的關鍵時刻。下方進一步提供—汎銓近期法人上下修原因。
(資料來源:優分析產業資料庫)
宜特:處於體質調整期,等待矽光子與2奈米放量
有別於閎康押注全球化規模,與汎銓強攻自研設備,宜特的市場定位,更偏向AI伺服器與高階封裝的可靠度驗證(RA)。
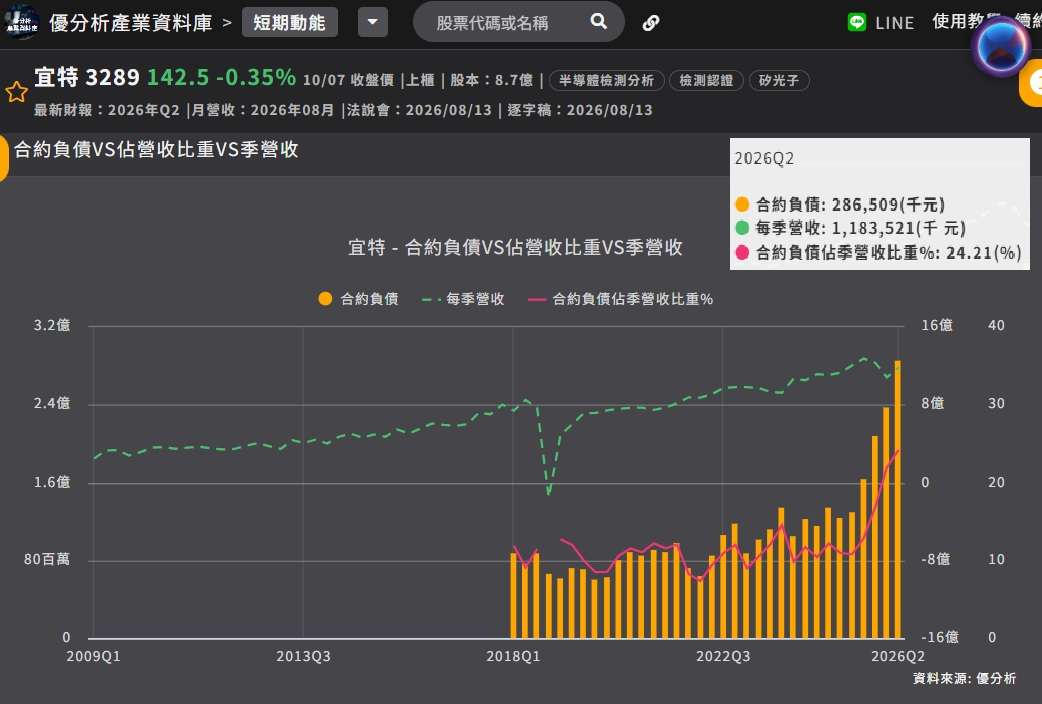
目前宜特正處於典型的「費用先行、效益隨後」階段。自2026年3月將子公司宜錦改為權益法認列、剝離低毛利量產業務後,宜特的合併報表開始專注於高毛利的驗證本業。這使得2026Q2毛利率從首季的17.27%大幅回升至26.13%,營業利益也順利由負轉正。
不過,由於矽光子CPO與2奈米ALD的實質效益,要等到2026Q4才會開始挹注,並在2027年才會真正放量,導致法人對宜特2026全年的EPS預估僅5.98元,略低於2024年水準。因此,宜特現階段的關注重點不在於營收爆發,而是毛利率能否如期在2026Q3站上30%目標,確認體質調整的成效。
(資料來源:優分析產業資料庫)
投資人接下來要觀察什麼?
總結來說,評估這三家檢測廠不應單純比較營收成長率,而必須對應其營運階段:
-
閎康: 觀察2026Q3財報,確認一次性稅費影響消除後,毛利率是否能隨著日本廠區產能開出而進一步推升獲利。
-
汎銓: 核心焦點放在自研設備MSS HG的出貨進度,與2027Q1的驗收狀況,這是決定其獲利彈性的關鍵變數。
-
宜特: 追蹤報表剝離低毛利業務後的毛利率改善幅度,以及矽光子驗證訂單在年底的實際轉化率。