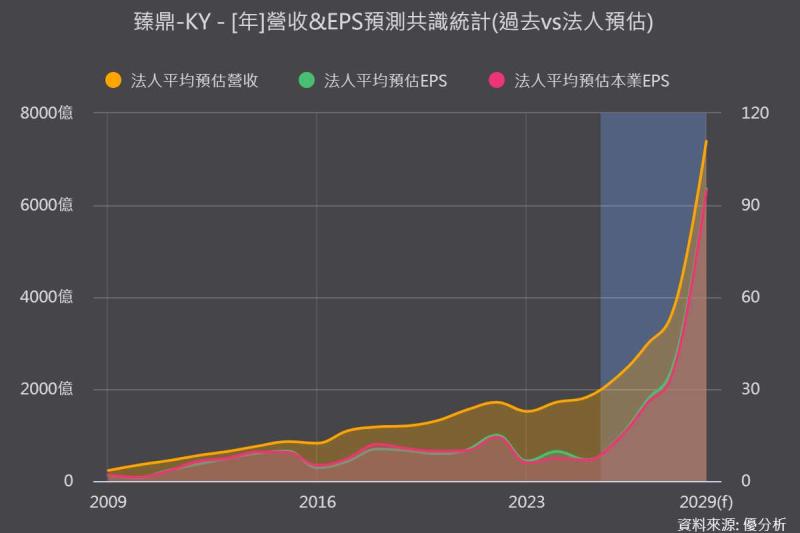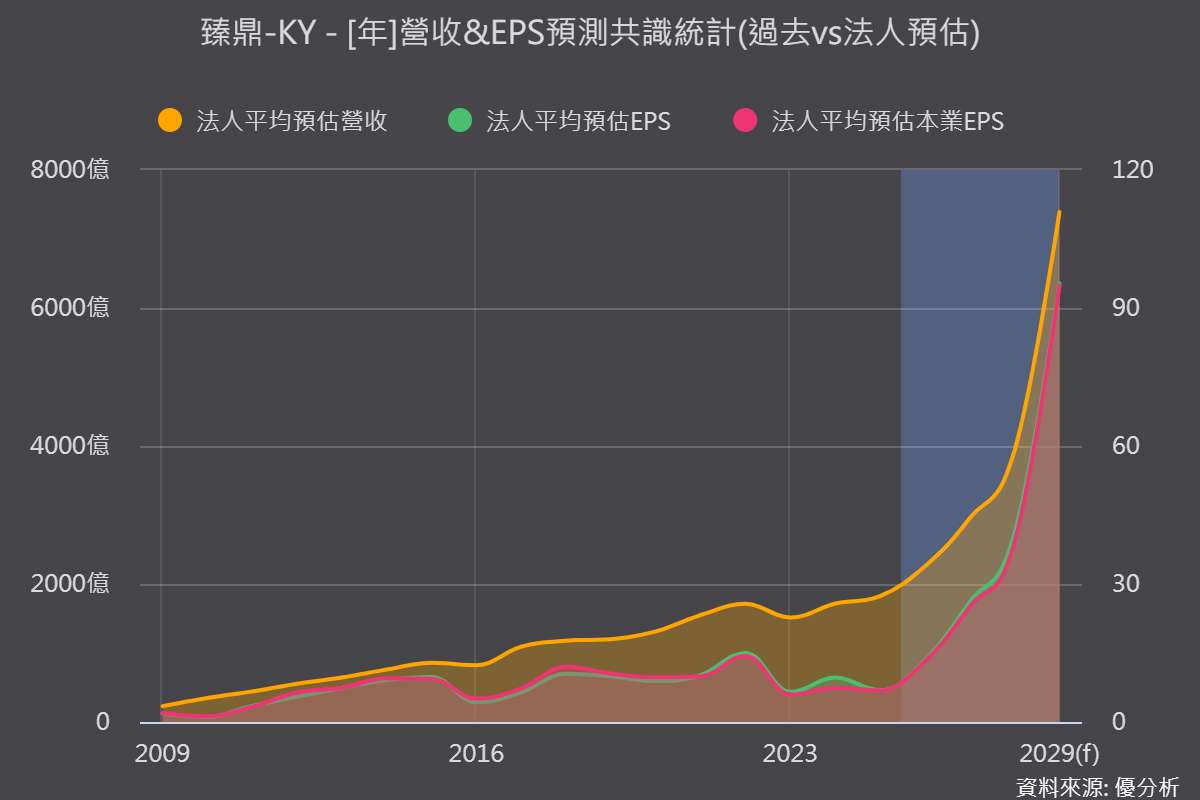
法人如花旗近期發布最新報告,上修龍頭臻鼎-KY(4958-TW)的長期獲利展望。值得投資人關注的是,外資上調的焦點並非2026年,而是2027、2028年的獲利表現,將兩年的盈餘預估分別大幅上修24%與31%。
這波獲利預估上修,並非單純的營收規模擴張,而是產品組合優化導致的毛利率結構重估(體質變好)。
法人上修預估 高毛利產品比重上升
花旗指出,臻鼎-KY第二季營業利益率表現偏弱,因此下修2026年盈餘預估6%;但考量AI基礎建設需求持續,以及2027年起對Apple的議價能力提升,反而將2027、2028年盈餘預估分別上修24%與31%。
關鍵在於臻鼎-KY的產品結構正在改變。AI伺服器、光模組與IC載板三大業務占比快速提高,帶動高毛利產品比重上升,也讓市場開始重新評估公司未來的獲利能力
AI三大業務占比快速拉升 帶動獲利體質改善
臻鼎-KY過去主要受消費電子需求影響,但近年持續擴大AI相關布局。伺服器、光模組與IC載板三大業務合計占營收比重,已由2025年的11.7%提升至2026年上半年的21.6%,2027年法人估計進一步提高至約30%至38%。
AI相關產品的毛利率也高於傳統消費電子產品。依法人推估,光模組毛利率超過40%,AI伺服器與高階載板約30%至40%,部分高階載板甚至可達約50%。
因此,隨著高毛利產品占比持續提高,產品組合改善將成為未來獲利成長的重要推力。
ABF載板成為2027年獲利跳升關鍵
除了AI業務占比持續提高,ABF載板也是臻鼎-KY未來獲利成長的重要支撐。法人預期,載板業務毛利率將從2025年的約3.7%,躍升至2026~2028年26.6%~30.8%。此外,ABF產能需求維持高檔,2027、2028年產能目前已全數售罄。
對臻鼎-KY而言,2026年仍是產品結構調整與擴產階段,真正的獲利跳升則更集中在2027年。法人此次上修2027、2028年獲利預估,核心也正是看好AI三大業務放量,以及ABF載板獲利能力改善所帶來的結構性變化。
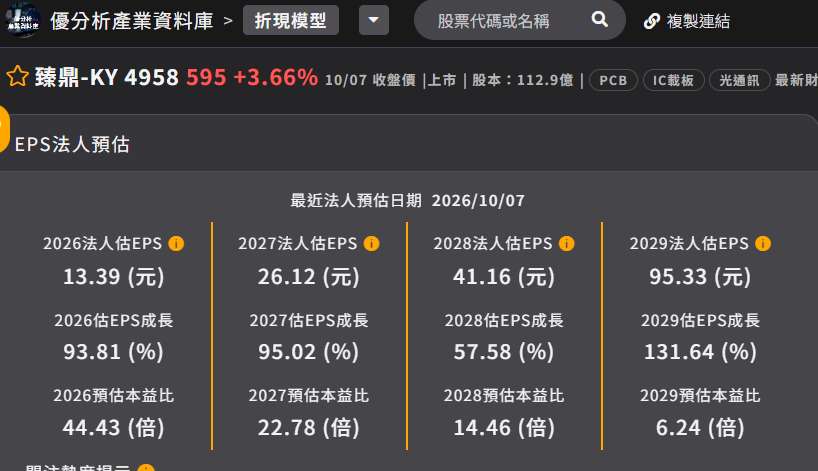
(資料來源:優分析產業資料庫)