2026年11月13日(優分析/產業數據中心報導)⸺ 台灣大(3045-TW) 第 3 季資料中心營收年增 140%,前 3 季集團現金資本支出 66.2 億元、年減 25%。這 140% 是資料中心(包含 AI 資料中心、AIDC)的混合成長率,公司表示不拆分 AIDC 單獨的成長率,理由是去年同期幾乎沒有 AIDC 業務。兩項數字並存,關鍵在於租約安排:AIDC 的土地、機房建物與電力由開發商負責,公司承租容量,資本支出因此留在開發商帳上。
企業服務是集團第 3 季成長最快的業務,公司稱這項業務為 Telco+,營收年增 34%。其中資料中心營收年增 140%、企業資通訊服務 284%、資安服務 53%,三項均為公司公布的子項成長率,皆高於整體的 34%,不能相加。電信部門營收 237.1 億元、年增 11%,高於行動服務營收的 3%,公司將成長差距歸因於 AIDC 與系統整合專案,以及 iPhone 18 上市帶動的設備銷售。
錢記在使用權資產
這筆 AIDC 投資未列入資本支出科目。使用權資產由第 2 季的 147.3 億元增至第 3 季的 186.5 億元,非流動租賃負債由 106.6 億元增至 143.0 億元;公司表示,兩者同步增加是因為執行分階段 AIDC 商業化時程,配合通電容量的里程碑。
如下圖,資本支出佔營收比重較去年同期下滑,擴產支出放緩的同時集團毛利率仍在 21% 上下。
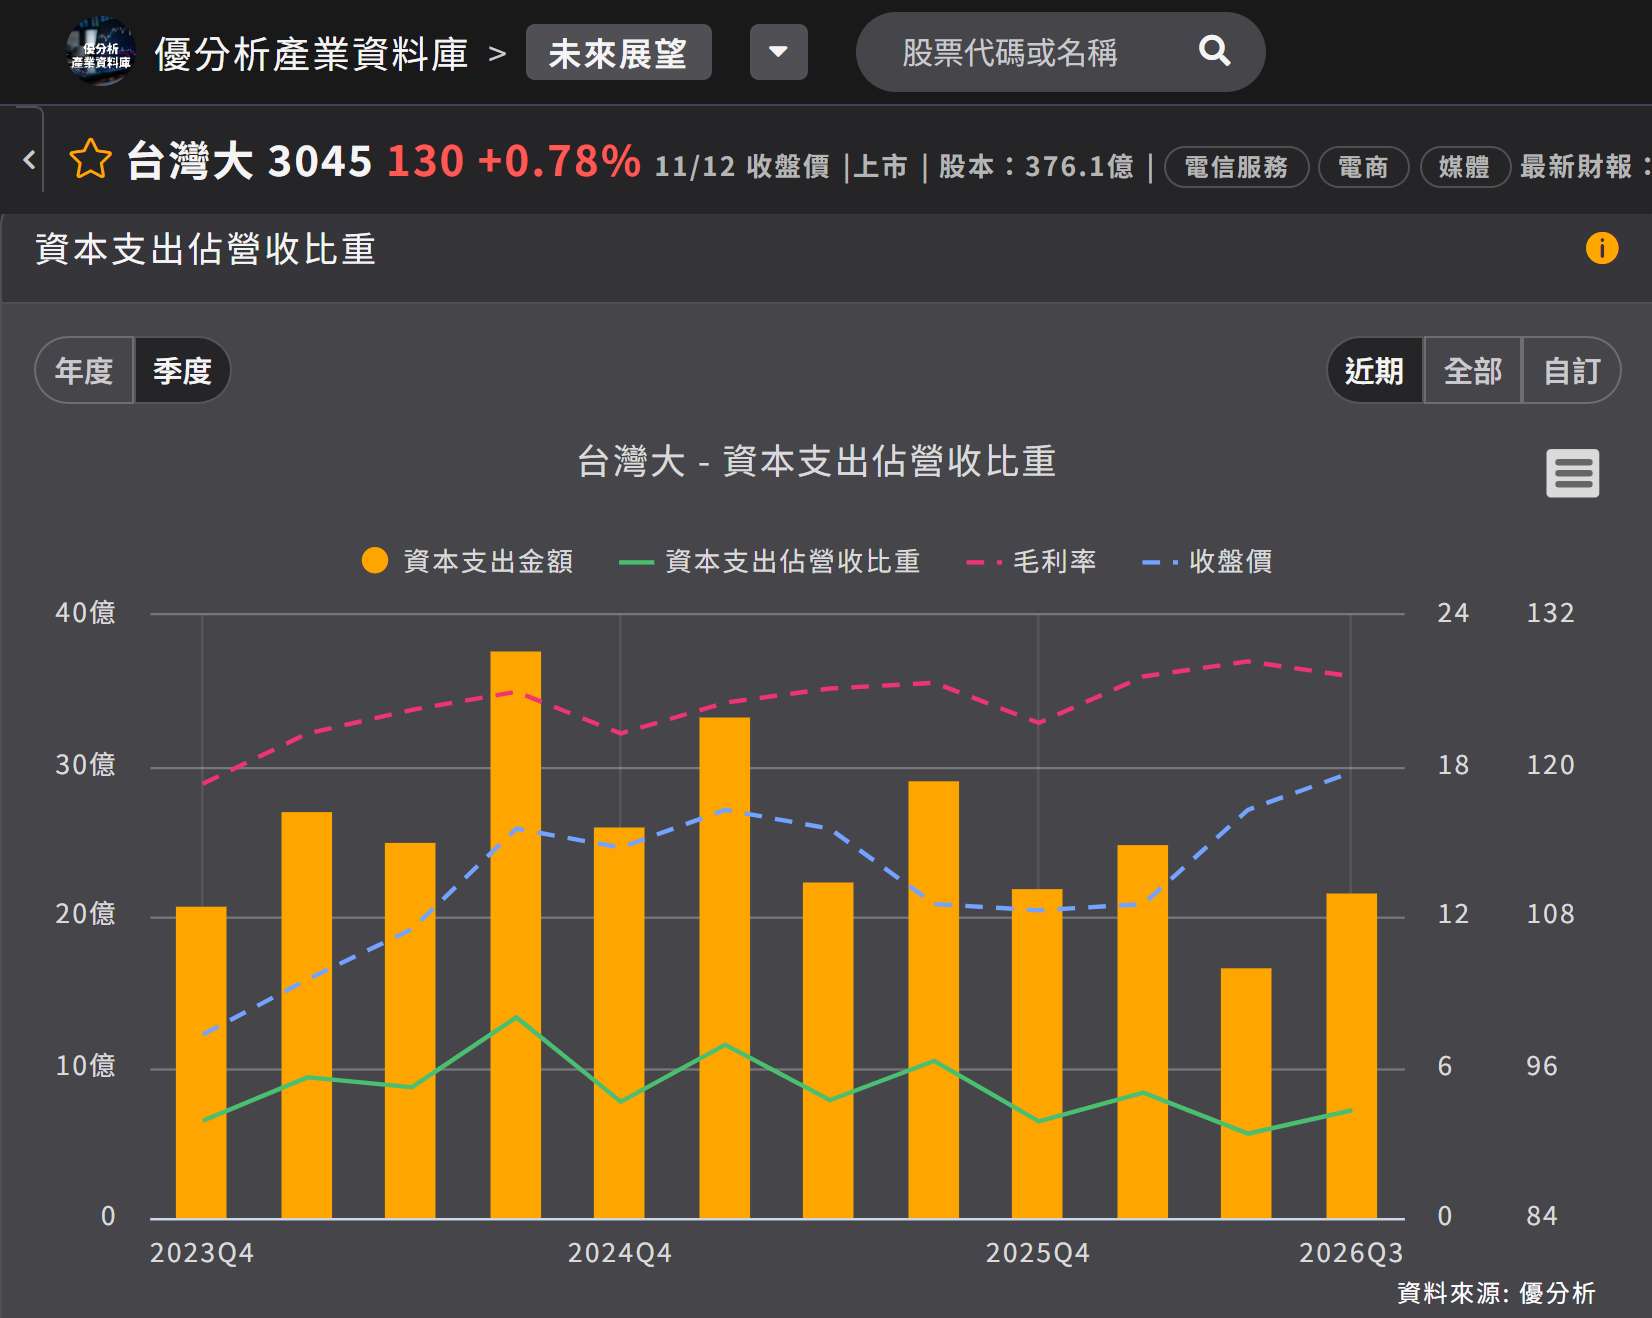
(資料來源:優分析產業資料庫)
龜山機房即採用此一投資結構。資料中心開發商 Vantage(美商威德新)在當地開發園區,負責土地、建物與電力,台灣大承租後裝機。公司在 2025 年 12 月說明,該租約十年租金合計 88 億元,機房最大負載 25MW、資訊設備負載 16MW;機房 2025 年第 4 季啟用,2026 年第 1 季開始貢獻營收,平均每年約 8.8 億元。
公司表示,AIDC「主要以輕資產商業模式」處理,與房地產開發商合作,將空機房建置至可安裝伺服器的狀態,再交付客戶使用,相關資本支出因此極低;公司指出,建模時不會過度關注 AIDC 的資本支出。
同業也在減資本支出
2026 年前 9 個月,中華電信(2412-TW) 資本支出 161.7 億元、年減 6.5%,減幅小於台灣大現金資本支出的減幅 25%。同期中華電信的 IDC 營收年增 26%,連續第 10 季成長;台灣大採用資料中心營收口徑,中華電信採用 IDC 口徑,兩家的成長率不能直接比。中華電信對自家資本支出減幅的解釋是網路投資時程與去年基期較高。
中華電信的接單顯示需求仍持續。該公司第 3 季 ICT 接單年增 84%,累計接單達到 2025 年全年的 1.4 倍,主要由大型政府專案與企業客戶的 AIDC 建置帶動;中華電信指出,台灣企業有意採用先進 AI 模型,同時要求敏感資料留在自有環境或境內。
台灣大表示,AIDC 案源將在未來 12 至 24 個月逐一上線。展望資本支出,公司表示 2027 年計畫尚未定案,並認為在 6G 之前總資本支出維持穩定甚至下降是合理假設。
前 3 季自由現金流 184.8 億元、年增 24%,公司表示以年化基礎計算的自由現金流殖利率為 6.7%,未提供計算所用的市值基準。資本支出減少是自由現金流增加的原因之一,營運現金流同期也成長 6%;AIDC 的擴張因此不會等比例出現在資本支出上。