2026年11月17日(優分析/產業數據中心報導)⸺ 宇環(3276-TW) 的子公司志昱科技在 2024 年 5 月 20 日經董事會決議停止生產職能,改由全單外包交貨,位在高雄前鎮的汽車板廠月產能約 40 萬平方呎,就此退出生產。停產一年半後的 2025 年,宇環全年合併營收 5.05 億元、比 2024 年少 43.5%;2026 年前 3 季營收為 5.43 億元、比 2025 年同期的 3.82 億元多 42.3%,毛利率剛由負轉正。
停產之前,加工收入占宇環營收 6.34%,2025 年降至 0.28%;不動產、廠房及設備 2025 年底為 1.14 億元、今年 9 月底降至 0.82 億元,只有 2024 年底 2.48 億元的三分之一。對於 2024 年底到 2025 年底的減少,年報說明原因是子公司志昱營運所需、重新規劃產線設置,把機器設備出售給集團關係人;2026 年前 3 季再減少的部分,金額與同期折舊相當。宇環本身(不含志昱)員工人數 2025 年 14 人,直接人員 0 人,保留接單與管理職能。
合併營收九成來自志昱
宇環目前合併報表的主體是志昱。2026 年前 3 季合併營收 5.43 億元,志昱單家營收 5.02 億元、約合併營收的九成,這個金額是集團間交易沖銷前的數字;志昱淨損 2,545 萬元,第 3 季單季僅虧損 251 萬元。志昱停止自製之後改成接單再外包,營收仍記在志昱名下,停產的子公司因此還有營收。
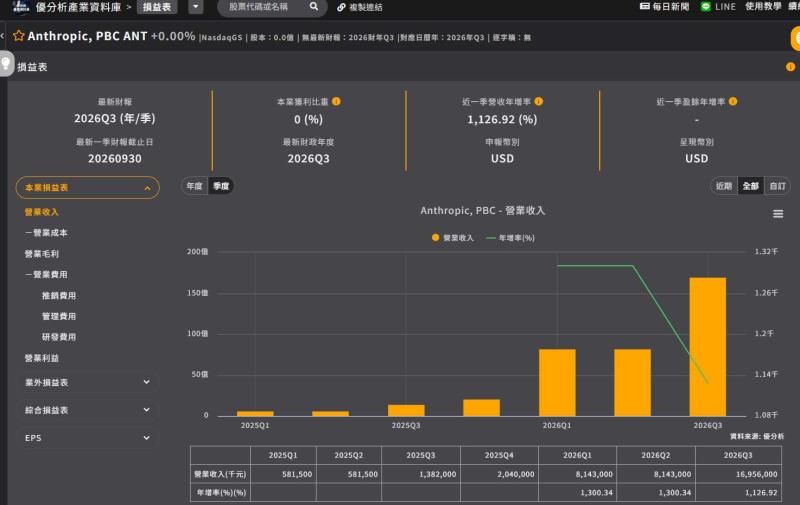
如下圖,根據優分析產業資料庫,營收在 2025 年第 2 季掉到 1.2 億元,2026 年第 3 季回到 2.13 億元,是 2024 年第 2 季以來的高點,毛利率同一段時間由負翻正
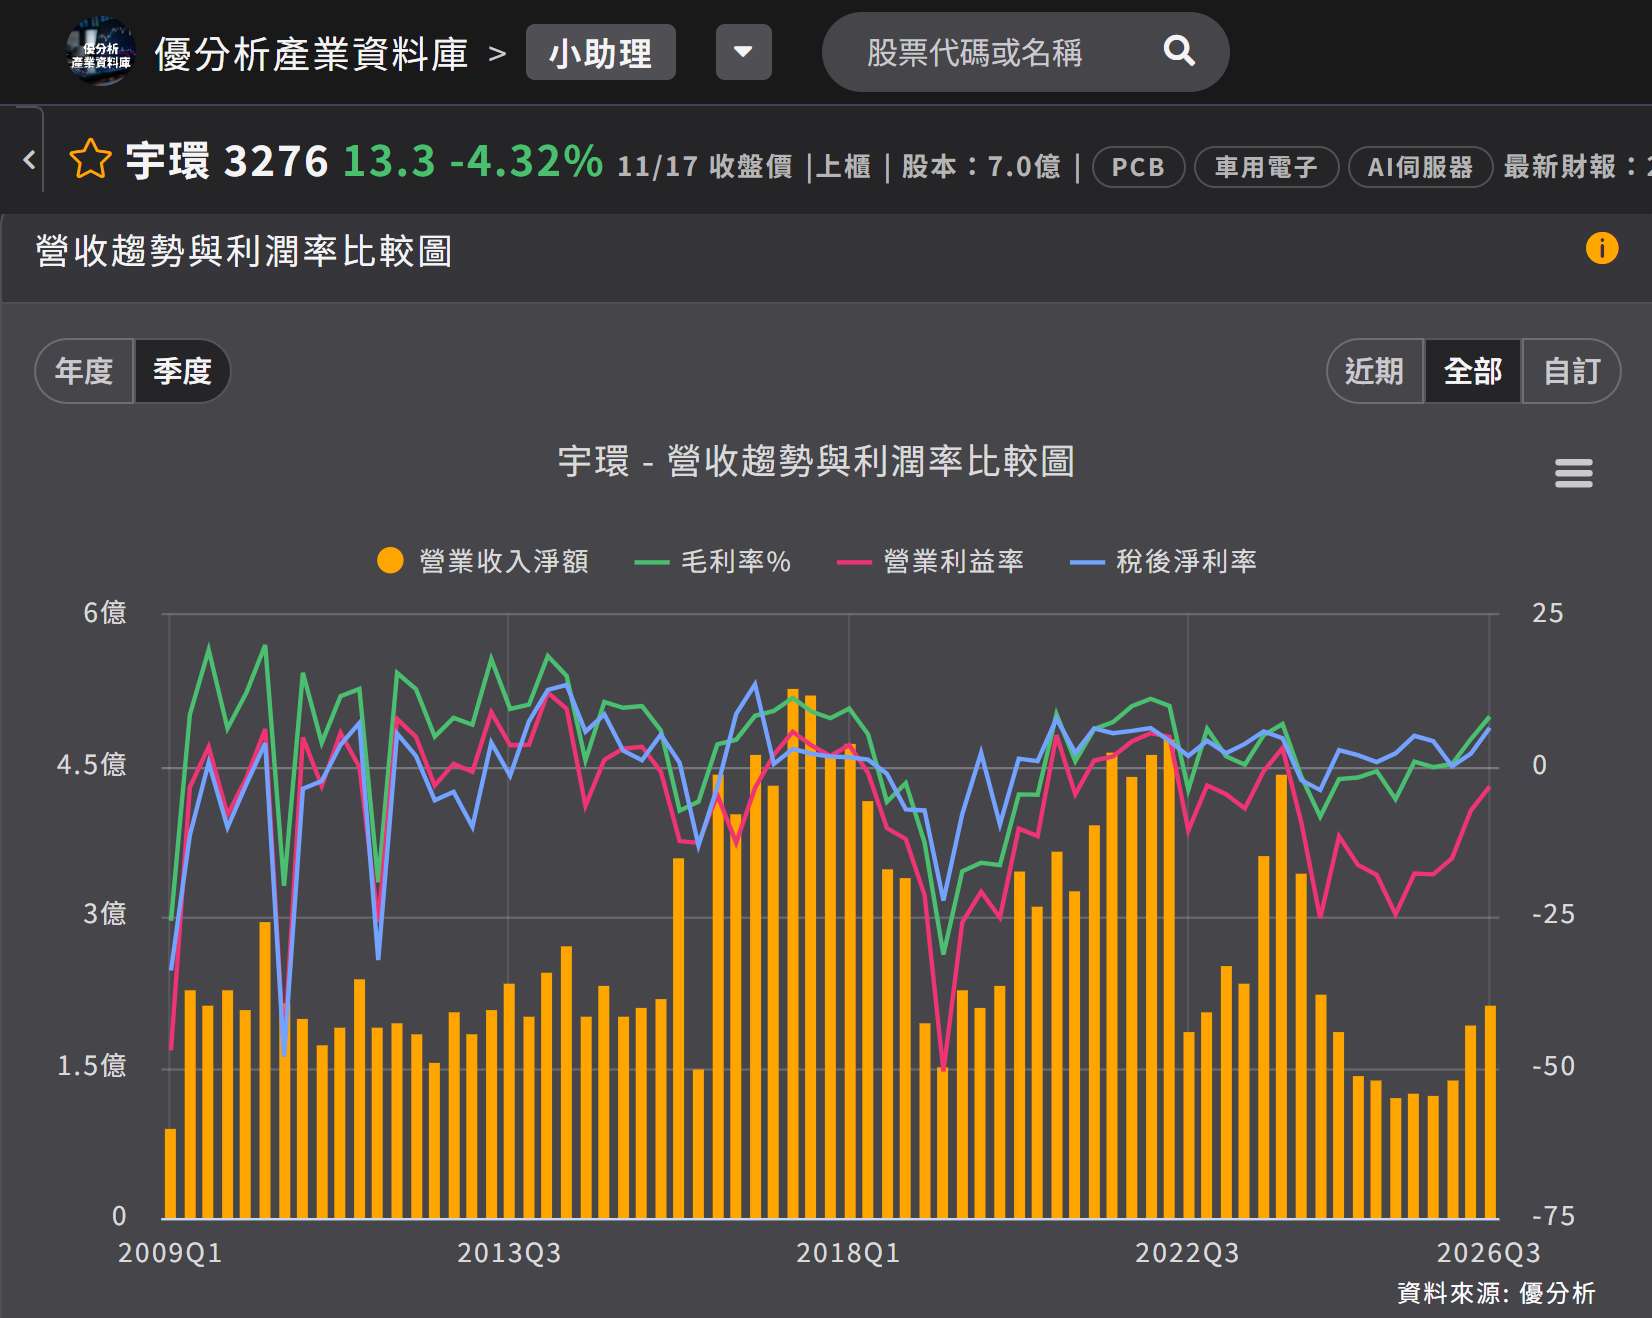
(資料來源:優分析產業資料庫)
虧損分攤則取決於持股比重。宇環持有志昱 57.21%,其餘 42.79% 屬於非控制權益;前 3 季非控制權益分攤 1,089 萬元虧損,合併稅後淨利因此只剩 639 萬元,歸屬母公司業主的淨利為 1,728 萬元。
代工來源一年換一次
外包的第一年,最大代工來源並非集團內公司。2025 年進貨淨額 3.88 億元,第一大供應商兆鋒興 1.58 億元、占 40.58%,志超 26.10%,祥豐中山、統盟無錫與志超越南合計約三成。這代表宇環的生產由自有廠轉至供應商工廠,價格由代工廠報價。
2026 年前 3 季,關係人進貨 3.69 億元,占同期營業成本 5.17 億元的 71.3%,去年同期是 44.2%;這個比重以營業成本計算,與上一段進貨淨額的分母不同。代工重心從集團外換回集團內,其中志超越南 1.46 億元、祥豐中山 1.36 億元。
公司把 2025 年從毛利到稅後的改善,歸因於志昱營運模式調整讓固定成本下降,加上採權益法認列的投資收益增加;後者列入業外,與客戶訂單及代工費無關。同一年的年報也提到志昱認列投資損失 4,727 萬元,包含與高雄市環保局協議進行土壤改良的費用。
產線調整之後,宇環保留接單與管理單位,合併報表中九成營收仍來自志昱,以及 1,089 萬元虧損中由持股 42.79% 的外部股東分攤的部分。規模縮到 5 億元,毛利與虧損同時收斂,公司損益已隨代工廠報價變動,能保留多少毛利率,取決於代工費報價。