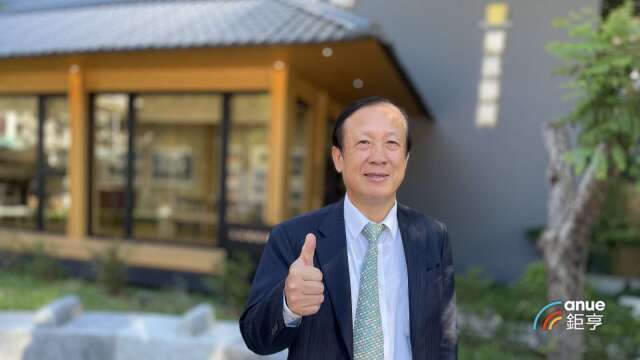
對外界預期美國聯準會(Fed)可能即將升息,市場關注台灣央行即將召開理監事會議是否調整房市管制力度或跟進升息?對此,全國商業總會榮譽理事長、鄉林(5531-TW)董事長賴正鎰今(15)日指出,預估台灣央行不會有太大動作。
賴正鎰也建議台灣央行提高已實施13年未調的高價住宅貸款門檻,並且適度放寬已經實施兩年的第七波金融緊縮措施,照顧換屋族的自住剛需者,避免引發房地產相關產業的連鎖風險,真正達到「軟著陸」。
賴正鎰指出,自央行實施第七波信用管制與限貸緊縮政策以來,房市投機炒作風氣已獲得有效抑制,全體銀行不動產貸款占總放款比率,已從2024年6月底37.6%,降至2026年5月底的35.2%,顯示資金集中房地產情況明顯有所改善,整體市場正朝向「軟著陸」的方向健康發展,交易主體已全面回歸首購與換屋等剛性需求。
在台灣央行理監事會議前夕,賴正鎰提出四大建言,包括,檢討高價住宅門檻,主要近年土地價格、營造成本及人工成本大幅上升,總價也隨之提高,過去訂定的高價住宅貸款門檻已逐漸與市場現況脫節,許多換屋族想升級居住空間,卻輕易就觸碰豪宅貸款線,導致換屋只能越換越小,空間太窄太小,全家無法住在同一屋簷下,喪失老年互相照顧的家庭需求,還要面臨貸款驟降至3成資金,需有高額7成自備款才能換屋的窘境。
建議應檢討修正高價住宅門檻(豪宅線),台北市應從7000萬元拉高至8000萬元,甚至1.2億元;新北市則可由目前6000萬元提高至7,000萬元,最好是可以到9,000萬元;而其他地區(桃園、新竹縣市、台中、台南、高雄)從4000萬元拉高到5000萬元,最好是可以6000萬元以上;台灣省縣市要從3000萬元拉高到4000萬元,讓一般換屋型、高總價自住產品不再因「高價住宅」這個名目,而受到過度限貸,將貸款成數也應從3成拉到5成,減少真正換屋者的民怨。
賴正鎰同時主張適度放寬第二戶及鬆綁第三戶信用管制,他指出,目前自然人第2戶購屋貸款最高成數為6成且無寬限期,第3戶以上貸款最高成數維持3成,同樣無寬限期,但現在許多第二戶購屋者並非投資客,而是因子女成家、父母照護、工作地點改變或改善居住品質而換屋的剛性需求者。
賴正鎰主張,開發商受限於18個月貸款開工令限制,為了不被收回土建融資貸款,逼不得已只好被迫開工,但現在建築成本高漲不下,對開發商壓力很大,甚至可能出現爛尾樓的情況。建議政府依都更、合建或大型開發案等不同條件,給予彈性延長期限,避免建商因趕開工,影響規畫品質與營運周轉,讓整體供給端可健康運作。
在針對土地與建築融資,土建融(土地融資與建築融資)貸款成數會受到央行信用管制與銀行法規限制,土地貸款最高上限為 5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,賴正鎰建議能恢復到過去的貸款6成,動工可拿到7成。
另外,針對外界預期台灣可能會根據美國聯準會因通膨壓力可能跟進升息?賴正鎰認為,台灣目前經濟基本面穩健,雖然台灣通膨連續4個月突破2%警戒線,但CPI年增率約2.04%,仍低於美國約3.4%。
他也建議台灣央行17日的理監事會議是否保持貨幣政策穩定,暫緩升息步伐,並適度給予自住與換屋等剛性需求合理的貸款緩衝空間,以兼顧金融穩定與房市健全發展。
※ 本文經「鉅亨網」授權轉載,原文出處