2026年11月11日(優分析/產業數據中心報導)⸺ 衛司特(6894-TW) 2026 年 9 月董事會通過,以每股 60 元、總額 6 億元認購天瑛 1 萬張股票。天瑛原本的硫酸銅賣給工業級客戶,用在殺菌、礦物加工等用途;這筆投資的目的,是把天瑛推進半導體廠電鍍用的高純度硫酸銅領域。
母液仍是外商在做
半導體廠電鍍會產生大量硫酸銅母液,也就是電鍍槽裡濃度高、可以回收再製的硫酸銅溶液。這些母液目前在台灣幾乎都由德系、日系或美系外商供應。
衛司特與天瑛已配合 2、3 年,目標是把硫酸銅從工業級做到高純度、高潔淨度的半導體級,切入目前由外商主導的供應體系。
這次現金增資 1.8 萬張,衛司特認下 1 萬張,佔增資後天瑛 4.8 萬張的 20.83%。全數為現金增資,沒有原股東賣出,資金用來擴增天瑛原有的粗硫酸銅產能。
天瑛在桃園觀音有一座新廠,正在進行無塵室與產線的前期規劃,廠蓋好之後還要經過客戶認證。
貢獻點在 2027 年第 4 季
公司認為天瑛的貢獻 2027 年第 4 季比較有機會進來。一座廠從建置到客戶認證,1 年在公司的標準裡已算快。
如下圖,根據優分析產業資料庫,法人平均預估 2027 年營收 31.64 億元,2026 年為 23.42 億元;圖上 2026 與 2027 這兩年是法人共識預估,不是實績。
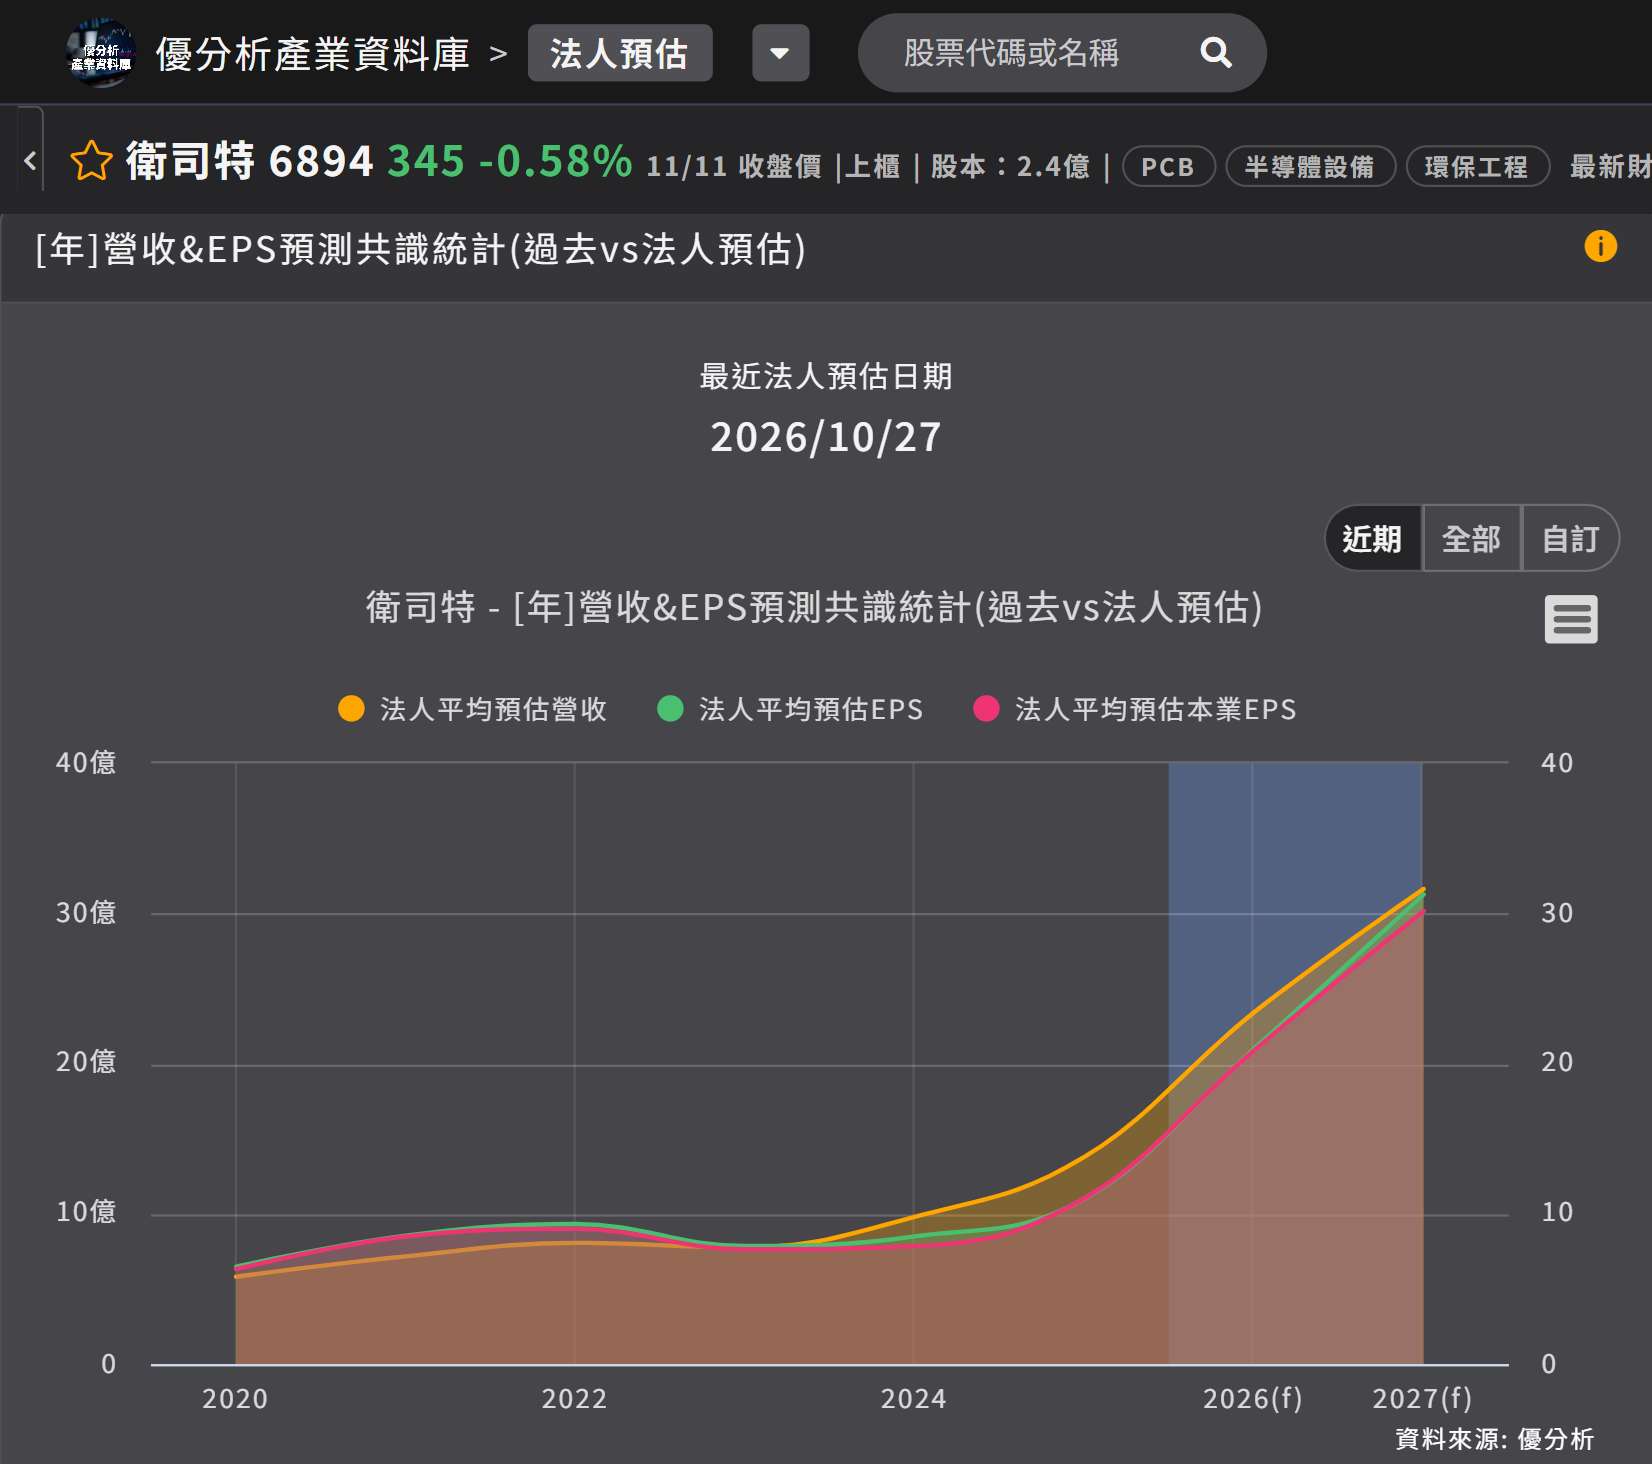
(資料來源:優分析產業資料庫)
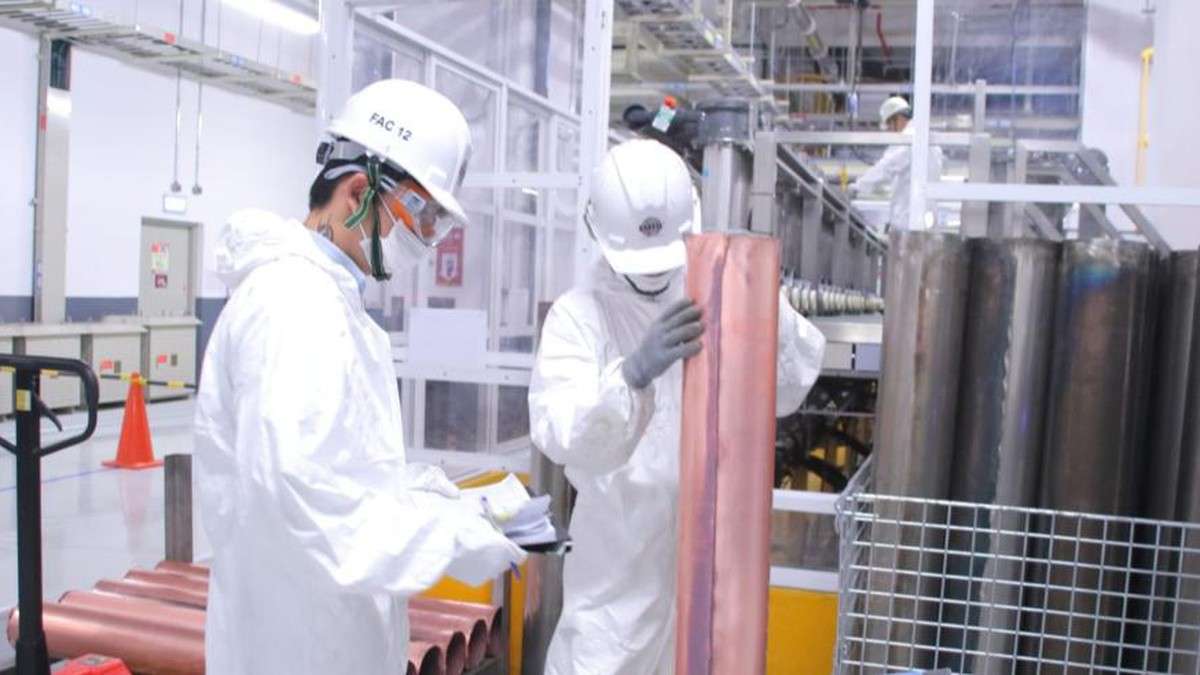
衛司特原本的角色,是把電子廠的含銅廢液回收成純度 99.99% 以上的電解銅,賣的是金屬,價格跟著國際銅價走。硫酸銅是電鍍的直接原料,賣的是化學品;天瑛的新廠若通過客戶認證,衛司特回收的銅就有機會以電子級硫酸銅的形式,回到半導體廠的產線上。
硫酸銅的毛利率取決於取得料源的成本,料源成本與當下的市場競爭有關,公司現階段難以預估這項業務的毛利率。
天瑛的產能要等 2027 年第 4 季才有機會開出,在那之前,這筆投資不會貢獻合併營收。