2026年11月17日(優分析/產業數據中心報導)⸺ 璟德(3152-TW) 2026 年第 3 季營業費用僅較 2025 年同期增加 1.6%,同期營收年增 36.3%。費用大致持平,營業利益率因此從 20.9% 升到 31.4%,一年多了 10.5 個百分點;其中毛利率從 40.1% 升到 45.7%,貢獻 5.6 個百分點,剩下 4.9 個百分點來自營業費用率從 19.2% 降到 14.3%。
管理費用先減下來
三項費用中,僅管理費用金額減少,從 3,601 萬元降到 3,023 萬元,少了 16.1%;研發費用金額增加,推銷費用也增加。
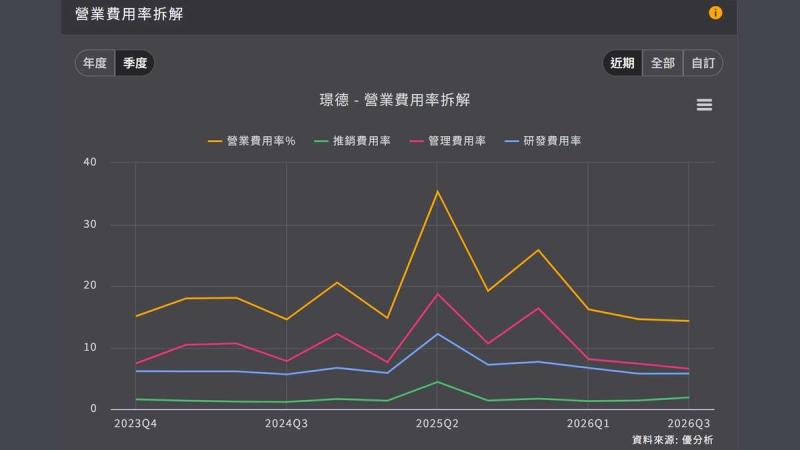
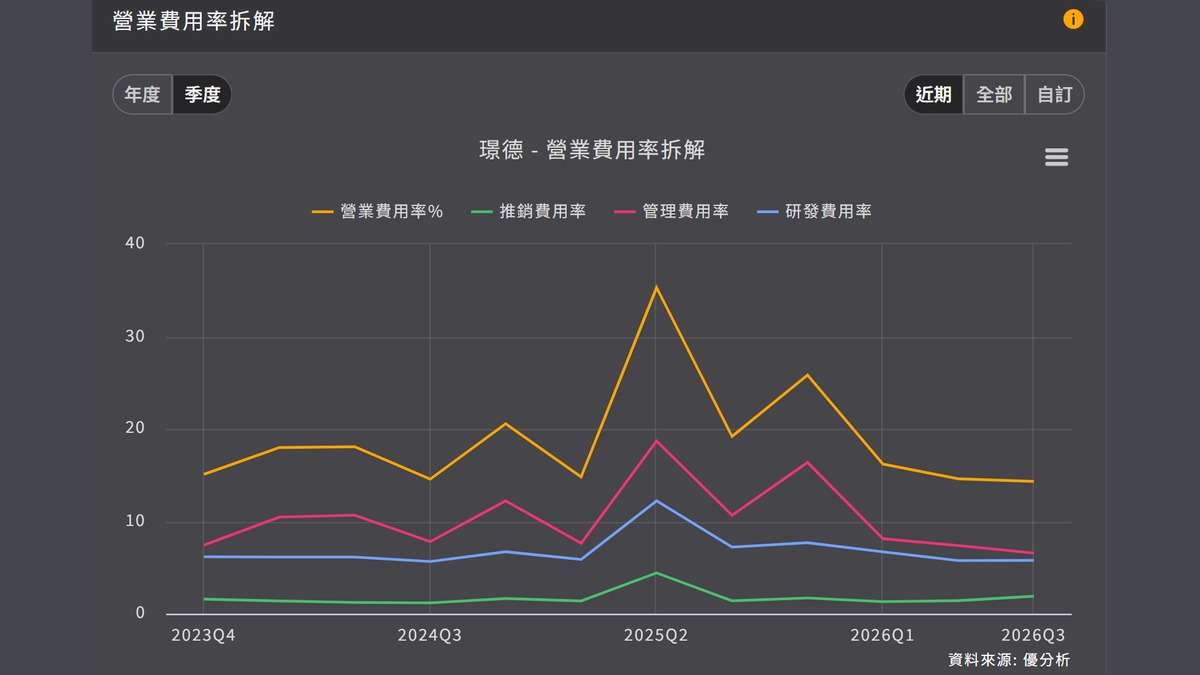
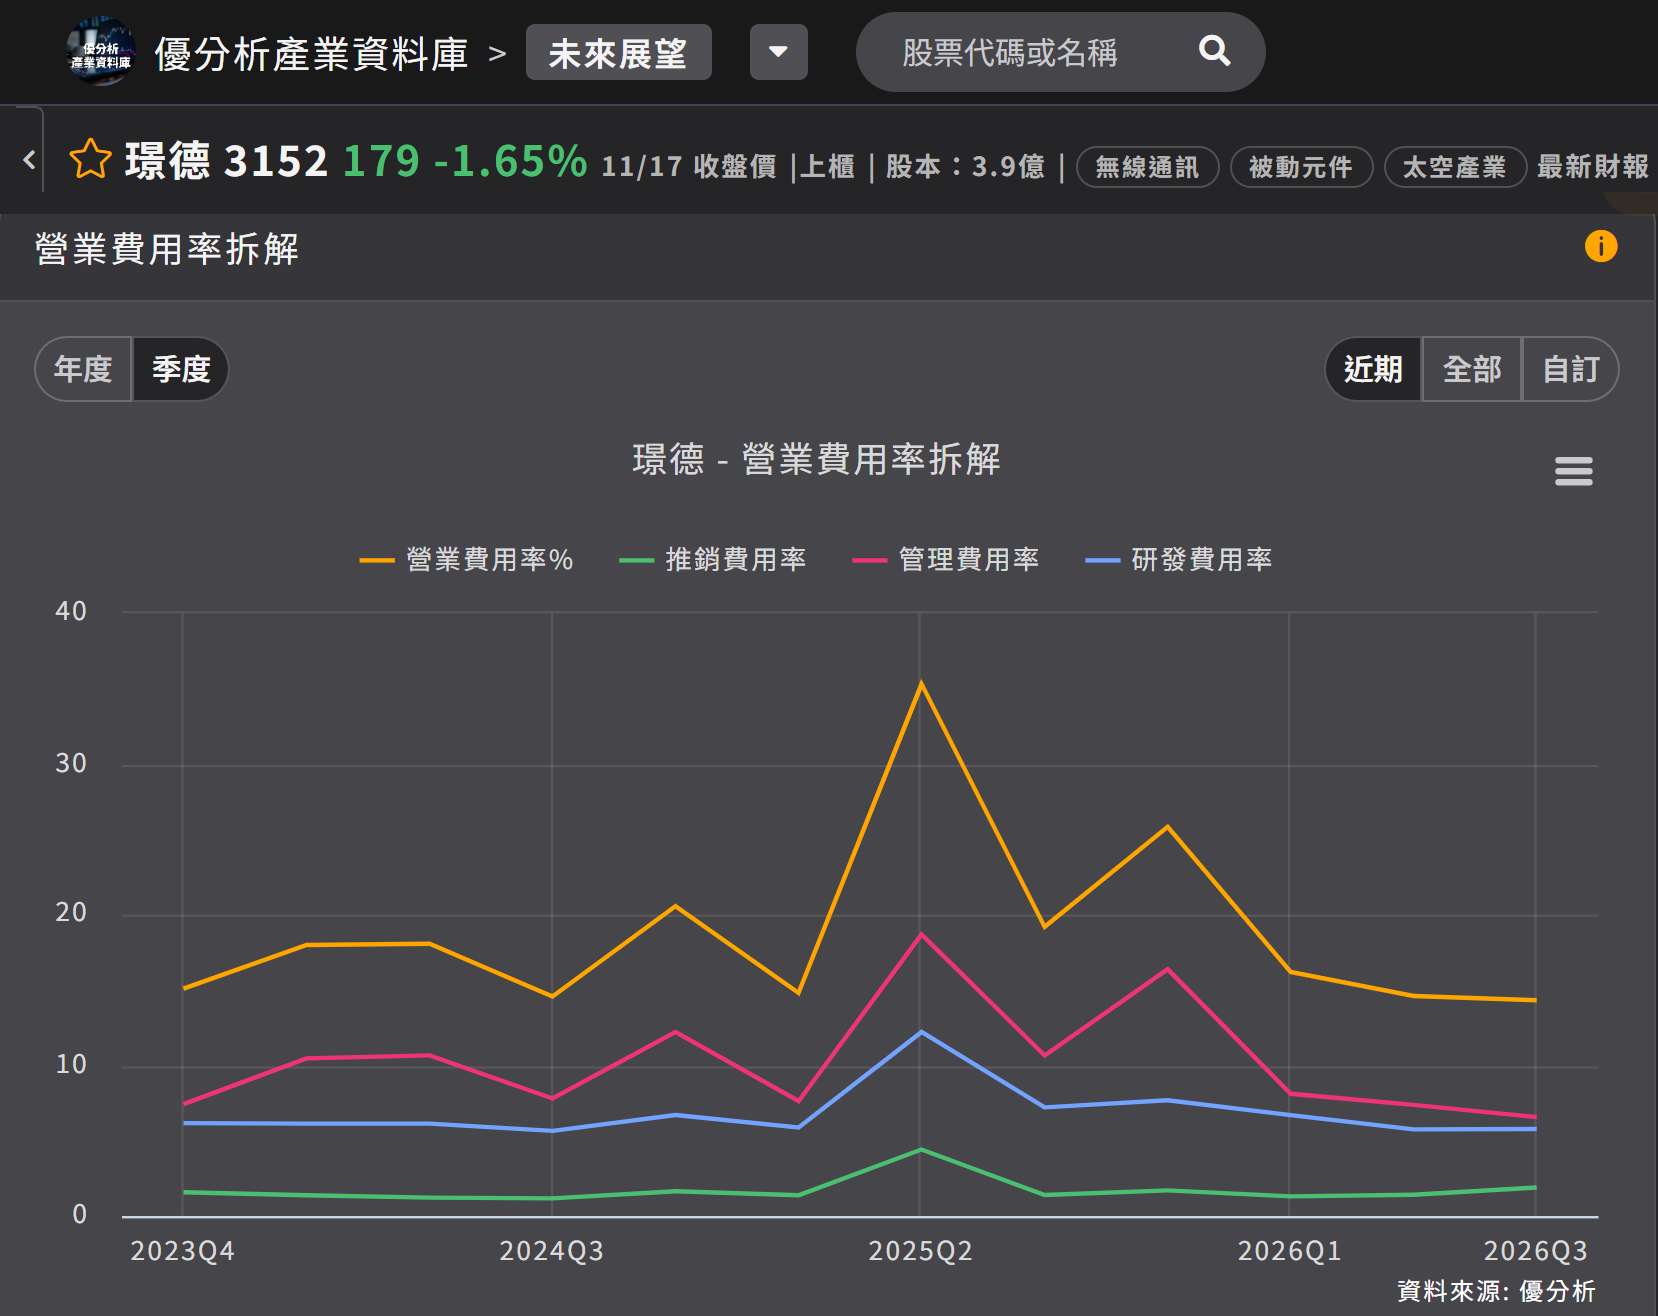
如下圖,根據優分析產業資料庫,璟德第 3 季管理費用率降到 6.6%,為這三年低點。
(資料來源:優分析產業資料庫)
另外兩項費用的方向不一。研發費用率從 7.2% 降到 5.8%,金額仍有增加,占比下降是因營收成長更快;推銷費用率則從 1.4% 升到 1.9%,公司增加了客戶開發支出。
推銷、管理、研發三項費用中,僅管理費用的金額與占比同步下降。營收放大,行政與人事的支出反而縮減,營業費用率因此壓到 14.3%。
本季增加的營業利益,有一半來自費用占營收比重下降。
產能夠用不必再投
璟德並未因應此波營收成長擴產。公司上一次說明產能利用率是在 2025 年 11 月的法說會,據當時的媒體報導,數字在五到六成之間;今年以來的資本支出占營收不到 1%,產線未再大幅擴充。
同業則採取不同策略。村田將 2026 年度設備投資上修到 2,700 億日圓,京瓷(Kyocera)的長崎諫早新廠在 9 月竣工、2028 年 3 月前投入約 680 億日圓。兩家擴產的品項集中在 AI 伺服器用的 MLCC 與半導體設備陶瓷件。MLCC 是積層陶瓷電容,璟德做的是濾波器,兩者品項不同,不在同一條產線上。
璟德仍有可用產能,接單成長無須先投入設備支出。
公司表示 2027 年的成長「審慎樂觀」:汽車感測器用量將增加、數位鑰匙更趨普及,工業物聯網的追蹤、智慧城市、醫療遠端監控與國防也都有需求。