2026年11月5日(優分析/產業數據中心報導)⸺ 矽格營運結構正加速轉型,從過去以手機晶片測試為主,逐步轉向AI、ASIC與矽光子。
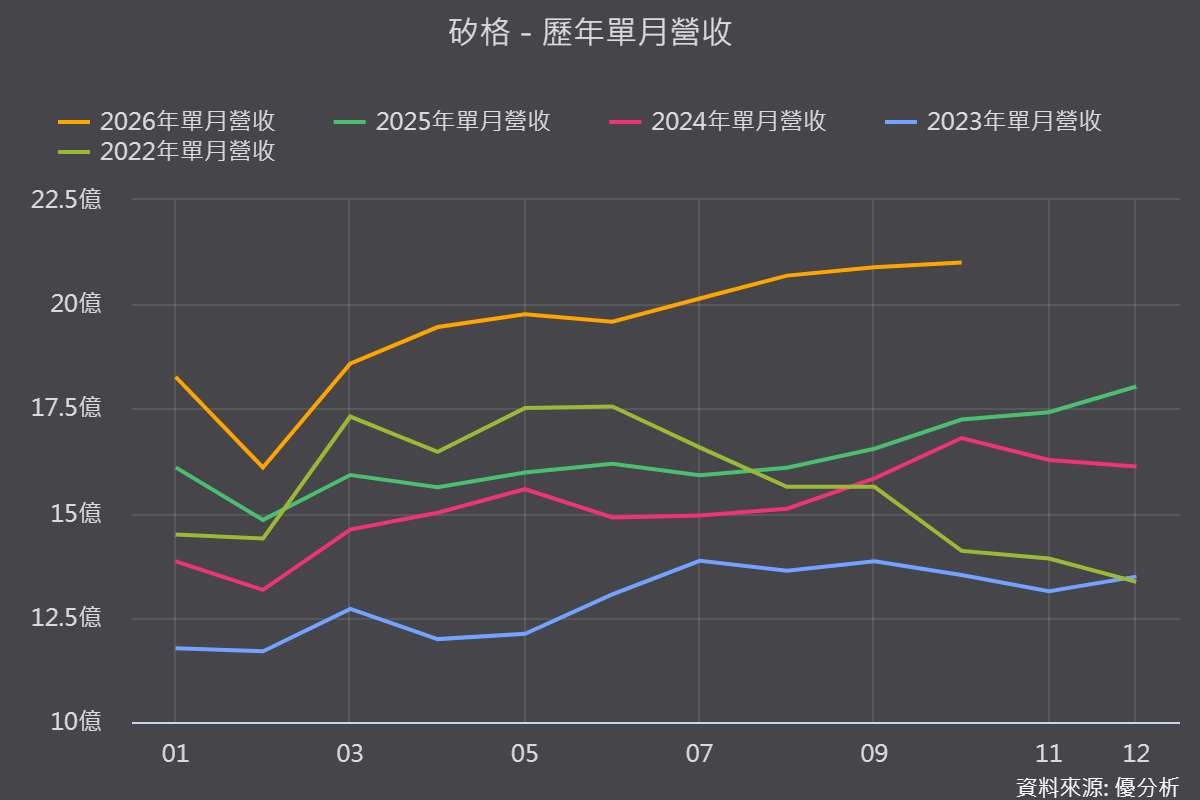
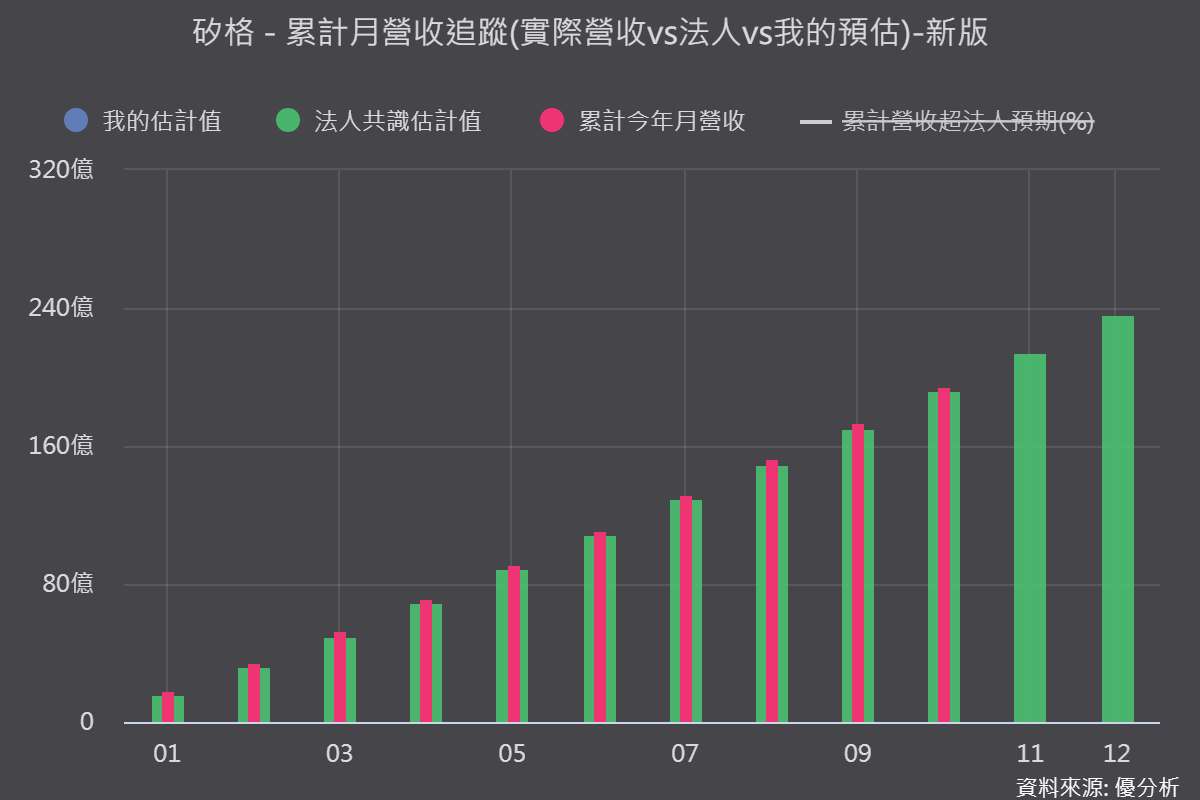
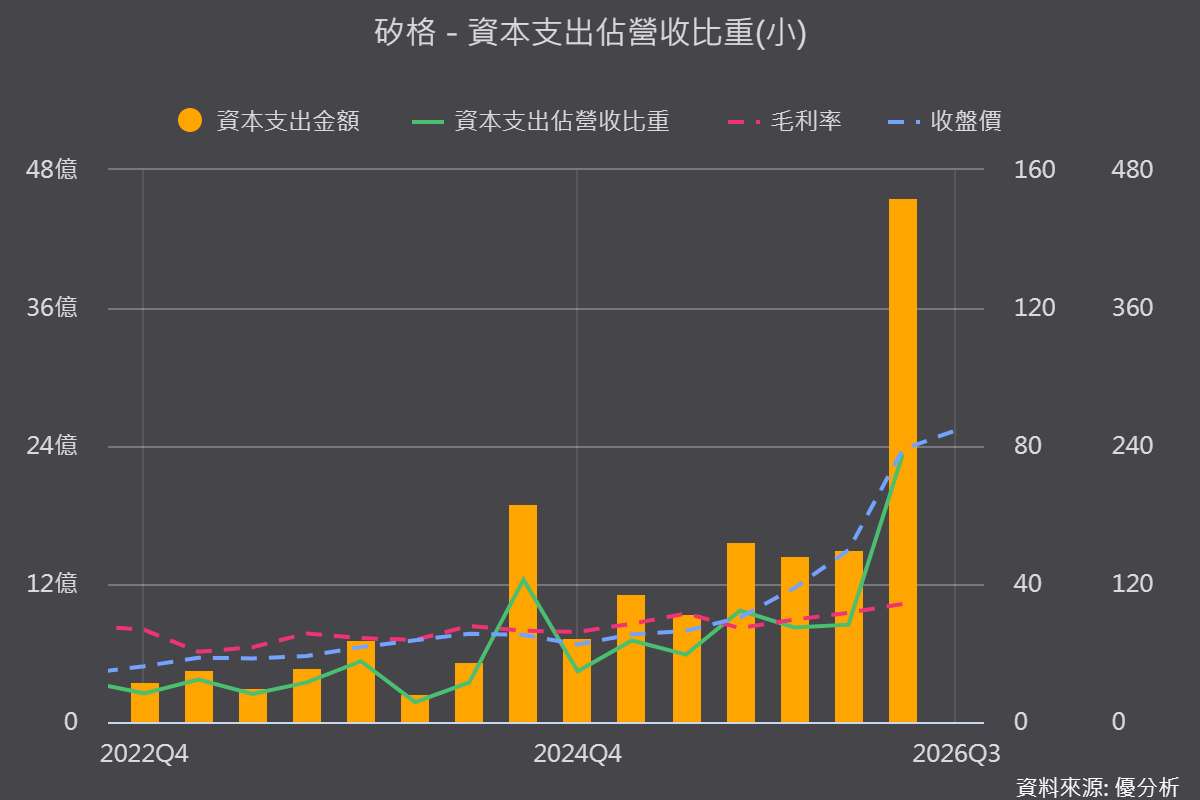
2026年前10月營收達194.5億元,年增21.22%;資本支出也從年初59億元一路上修至88億元,並透過新廠擴建持續增加產能。
隨著AI與光通訊需求升溫,2027年成長動能值得關注,但新廠折舊與產能利用率仍是獲利關鍵。
AI與矽光子占比升至24%,2027年目標突破30%
矽格2026年10月營收21億元,年增21.81%,連續四個月站上20億元;前10月累計營收194.5億元,年增21.22%。
產品結構也出現變化。
AI、CPU、GPU、ASIC與矽光子相關營收占比,從2025年約20%提升至2026年前8月的24%,公司目標2027年突破30%。
相較之下,智慧手機占比已從過去40%以上降至約30%,記憶體占比則升至10.4%,年增32%,反映客戶對測試產能的需求增加。
(圖片來源:優分析產業資料庫)
資本支出上修至88億元,三座新廠接力擴產
矽格2026年資本支出已從年初59億元上修至88億元,產能布局則由湖口二廠、中興三廠延伸至竹科新廠。
湖口二廠於2026年7月量產,目前產能開出約40%,已獲國外大客戶預訂;中興三廠預計2026年第四季完工、2027年第一季量產,滿載後月產值約4億元。
此外,公司於10月以21.88億元標下竹科建漢廠房,量產後預計再增加約25%產能。
(圖片來源:優分析產業資料庫)
矽光子測試布局完整,2027年光通訊營收拚倍數成長
矽格投入高速傳輸領域超過20年,光通訊測試涵蓋EIC、PIC、Optical Engine與雷射光源,相關EIC、PIC測試機台已超過百台。
公司預期2027年光通訊營收可望倍數成長,且光測試獲利能力優於傳統測試。
在供應鏈分工上,子公司台星科負責Bumping與封裝,矽格則負責後段測試,雙方合作切入CPO及北美客戶供應鏈,形成從封裝到測試的布局。
折舊逐季增加,新廠爬坡速度是獲利關鍵
擴產也帶來成本壓力。新廠折舊自2026年第二季後逐季增加,2027年增幅將更明顯。
若AI、ASIC與光通訊客戶量產進度不如預期,產能利用率提升速度可能落後折舊增加,進而延後毛利率改善。
接下來觀察重點在於湖口二廠與中興三廠的產能爬坡、竹科新廠投產進度,以及光通訊測試訂單能否如期放量。
矽格能否將資本支出轉化為營收與獲利成長,將是2027年營運的重要觀察指標。