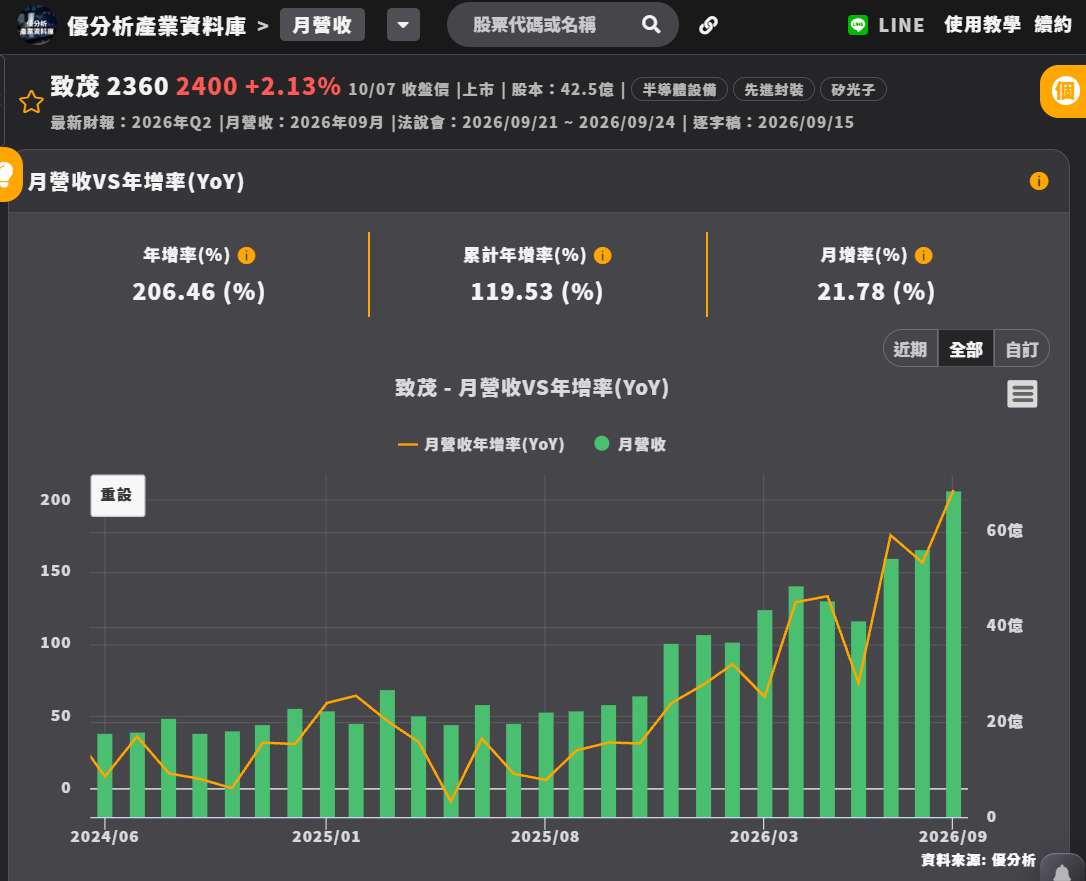
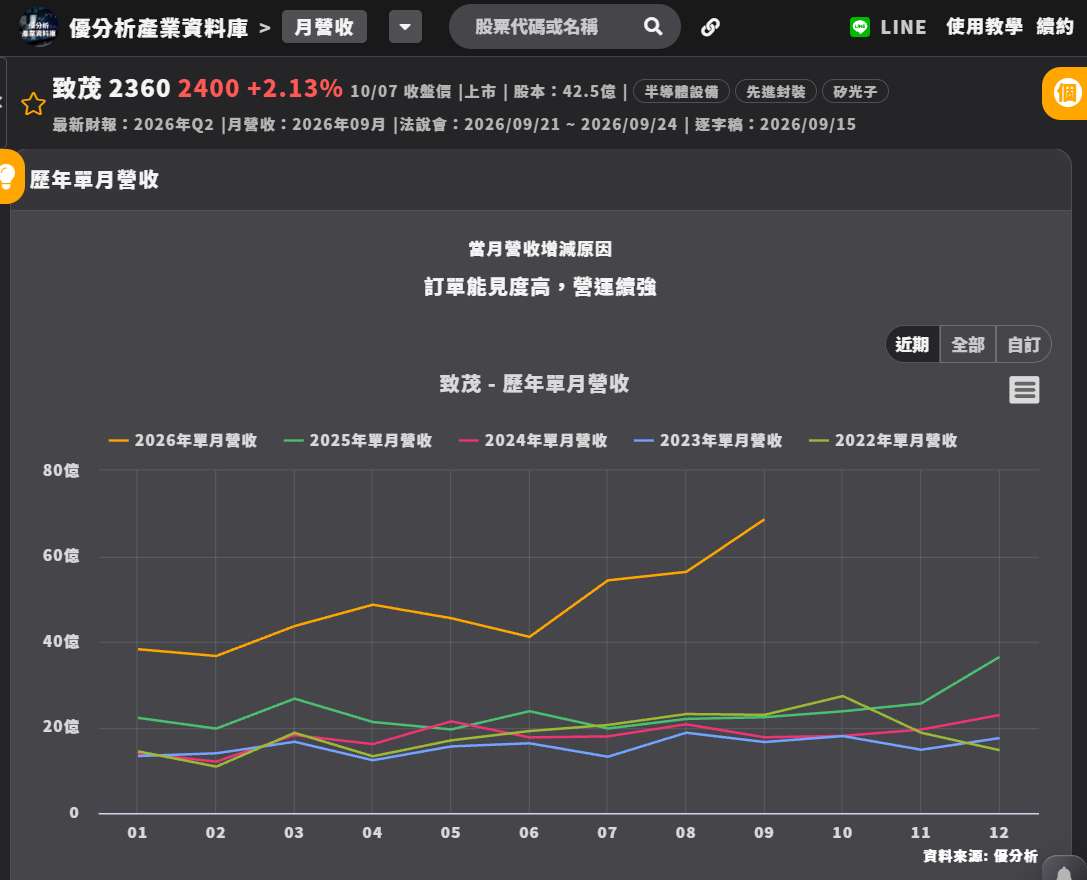
2026年10月07日(優分析/產業數據中心報導)⸺ AI商機不只推升晶片與封測需求,也開始向測試設備外溢。致茂(2360-TW)9月營收68.6億元,月增22%、年增206.5%,連續三個月刷新歷史紀錄;第三季營收179.26億元,季增約33%、年增近180%,更連續四季改寫單季新高。
致茂營收暴增的主因,不只是測試機台賣得更多,而是AI晶片功耗、複雜度與傳輸速度提高,讓測試時間及設備規格同步升級。除了目前快速成長的系統級測試(SLT)與資料中心電源測試,光通訊與CPO也可能成為下一階段動能。
不過,CPO目前仍處於早期導入階段,近期營收主力仍是AI晶片及資料中心相關測試設備,不能將未來商機直接視為當期獲利。
9月營收首破68億元,第三季再創新高
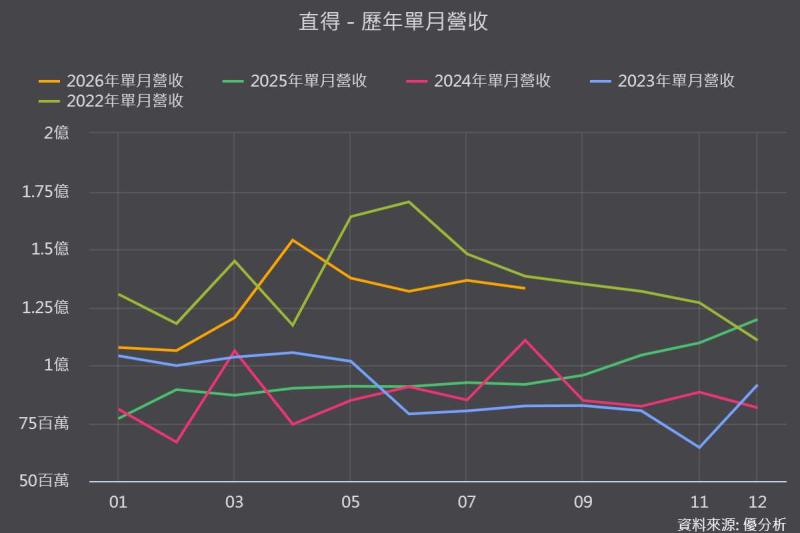
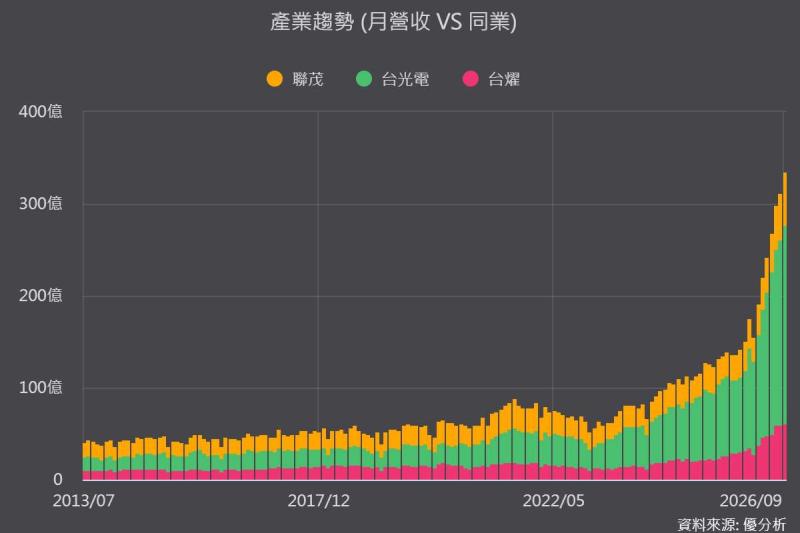
致茂9月營收68.6億元,較8月成長22%,較去年同期的22.38億元大增206.5%;第三季營收179.26億元,季增約33%、年增179.7%。
 (圖片來源:優分析產業資料庫)
累計前九月營收433.15億元,較去年同期成長119.5%,代表2026年前三季營收已超過去年同期一倍。
 (圖片來源:優分析產業資料庫)
這波成長主要受惠AI與高效能運算晶片測試需求增加,帶動半導體測試設備出貨。資料中心電源測試、儲能系統及光子產品需求,也成為推升營收的重要來源。
值得注意的是,第三季營收不只創高,表現也高於部分市場預期,顯示AI投資熱潮已從GPU、伺服器組裝與散熱,進一步延伸到測試及驗證環節。
AI晶片愈複雜,為何需要更多測試設備?
AI晶片通常整合大量運算核心與高速傳輸介面,功耗及發熱量也高於一般晶片。晶片設計愈複雜,需要驗證的功能、穩定度及可靠度項目就愈多,測試時間也可能拉長。
當單顆晶片占用測試設備的時間增加,如果客戶要維持相同出貨量,就必須添購更多設備,因而放大測試設備需求。
更重要的是,AI晶片與先進封裝成本高昂。若瑕疵品未能在前段測試中被篩選出來,進入後續封裝後,可能連同HBM及昂貴封裝材料一起報廢。因此,客戶願意增加測試支出,以降低高價晶片失效造成的損失。
這也是為何AI晶片出貨量增加一成,測試設備需求不一定只增加一成,而可能因測試時間、規格及良率要求提高,出現更大的成長幅度。
SLT成為核心動能,測的是整顆晶片能不能正常運作
致茂目前的重要成長動能之一,是系統級測試(System Level Test,SLT)。
傳統晶片測試主要確認電性與基本功能,SLT則是在接近實際使用情境下,模擬晶片執行高負載運算、資料傳輸與溫度變化,檢查晶片在長時間運作時是否穩定。
GPU與ASIC單價高、功耗大,且必須長時間處理大量運算,因此SLT的重要性持續提升。當AI晶片世代升級,設備不只要測得更快,還必須處理更高功率、更高溫度及更多訊號通道,測試設備的規格與單價也跟著提高。
簡單來說,致茂賺到的不是單純晶片出貨增加,而是AI晶片每一代都變得更難測。
資料中心升級HVDC,電源測試也是隱藏動能
除了晶片測試,AI資料中心的電力架構升級,也是致茂的重要商機。
AI伺服器功耗快速增加,傳統資料中心電源架構在轉換效率與輸電損耗上面臨挑戰,市場開始導入高壓直流(HVDC)等新架構,以提高供電效率並降低能源損失。
但電壓與功率提高後,伺服器電源、備援系統、電池及儲能設備,都必須進行更嚴格的效率、可靠度與安全測試,帶動高功率電源測試設備需求。
因此,致茂受惠的不只是GPU與ASIC測試,也包括AI資料中心背後的電源系統升級。只要雲端服務商持續擴建資料中心,從晶片到電源都需要經過驗證,形成多條成長來源。
下一棒看CPO?目前仍在早期放量階段
隨AI資料中心傳輸規格由800G升級至1.6T,傳統電訊號傳輸面臨功耗與距離限制,市場開始布局共同封裝光學(CPO),將光學元件放到更接近運算晶片的位置。
CPO整合雷射光源、光學元件、矽光子晶片及高速電訊號,製程與組裝精度高,也需要進行光功率、波長、訊號品質及可靠度測試,為致茂創造新的光電測試設備市場。
目前致茂CPO相關產品仍處於早期出貨階段,市場預期後續出貨量可能隨客戶驗證及量產進度放大,但實際貢獻仍須觀察。
換句話說,SLT與電源測試是當前營收主力,CPO則是未來選項。若2027年CPO設備順利放量,致茂才有機會形成AI晶片、資料中心電源及光通訊測試三引擎。
投資40億元建新廠,成長背後也有擴產壓力
為因應後續需求,致茂規劃在高雄橋頭園區興建新廠,預計投資約40億元,並以租地委建方式推進,預計2026年第四季起投入。
公司也規劃發行不超過1,360萬股的海外存託憑證,以支應後續營運及擴張資金。
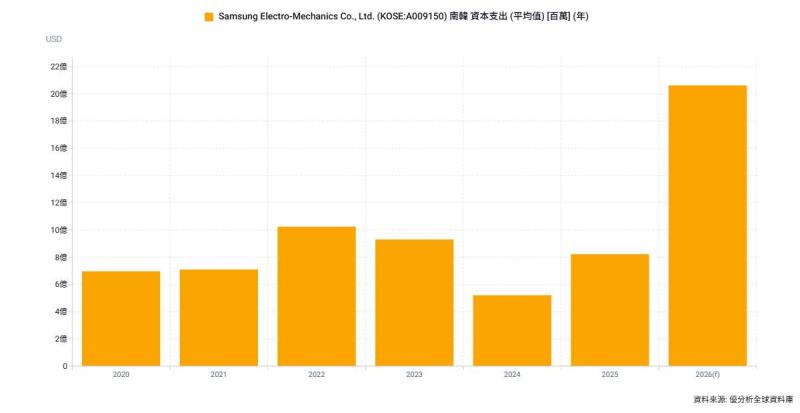
擴產代表訂單與需求能見度提高,但也意味資本支出、折舊及營運成本可能上升。若新產品量產時程延後,或客戶資本支出降溫,新增產能就可能壓抑短期獲利。
因此,後續不能只看營收創高,也要觀察設備出貨的產品組合、毛利率及應收帳款變化,確認高速成長能否真正轉化為現金與獲利。
營收暴增不是終點,下一步看獲利能否同步跳升
致茂9月營收年增超過兩倍,反映AI投資已由晶片與伺服器,向測試設備、電源驗證及光通訊延伸。
目前最確定的成長動能來自SLT與資料中心電源測試;CPO則提供2027年以後的成長想像。接下來市場應觀察三項指標:
-
半導體測試設備營收能否維持高速成長。
-
營收放大後,毛利率與EPS能否同步提升。
-
CPO產品能否由驗證及初期出貨,進入規模量產。
整體而言,致茂的優勢是橫跨AI晶片、資料中心電源及光電測試,不必依賴單一客戶或單一產品。不過,在股價提前反映高成長預期後,後續關鍵已不是營收能否再創高,而是新增營收的獲利含金量,以及CPO能否真正接下下一棒。