2026年10月07日(優分析/產業數據中心報導)⸺ 特殊銅箔基板廠騰輝電子-KY(6672-TW)今(7)日股價一度衝上505.0元漲停價,改寫掛牌新高。公司公布9月營收首次突破10億元,成長來源已不只是高階材料認證題材,產品出貨與價格調整正同步反映在營運數字。
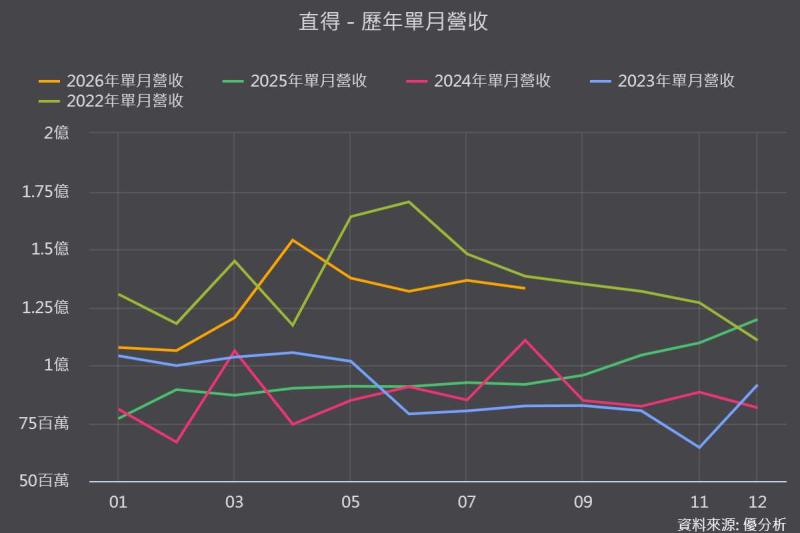
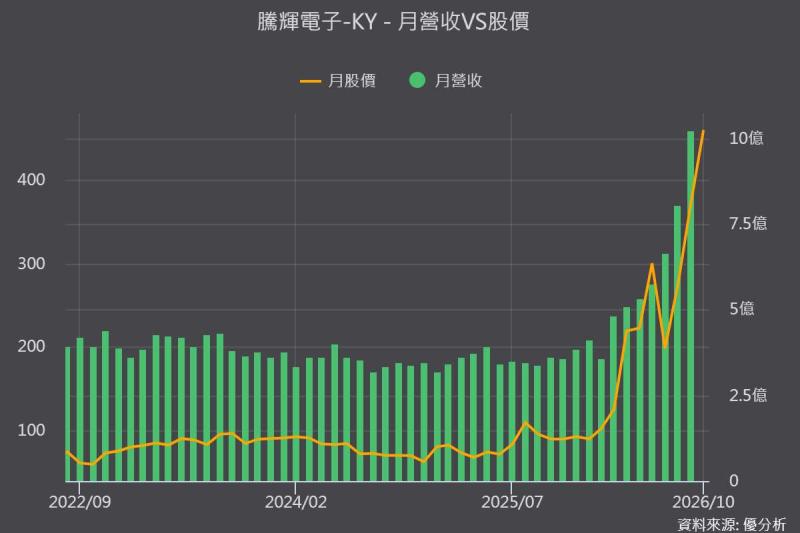
根據優分析產業資料庫,騰輝電子-KY(6672-TW)9月營收10.21億元,月增26.68%、年增201.68%;累計前9月營收53.52億元,年增69.46%,已超越2025年全年營收42.60億元。
其中,成長速度也持續加快,6月至9月營收增幅由8.12%、16.01%、21.12%擴大至26.68%。第三季營收合計24.92億元,較第二季增加54.42%,顯示營收放大並非只靠去年低基期。
值得注意的是,這波成長發生在部分高階材料仍處於認證階段之際,目前已出貨產品就能推升營收創高,後續新材料能否接棒,才是成長能否延續的關鍵。
一般材料占比提高,毛利率為何反而創高?
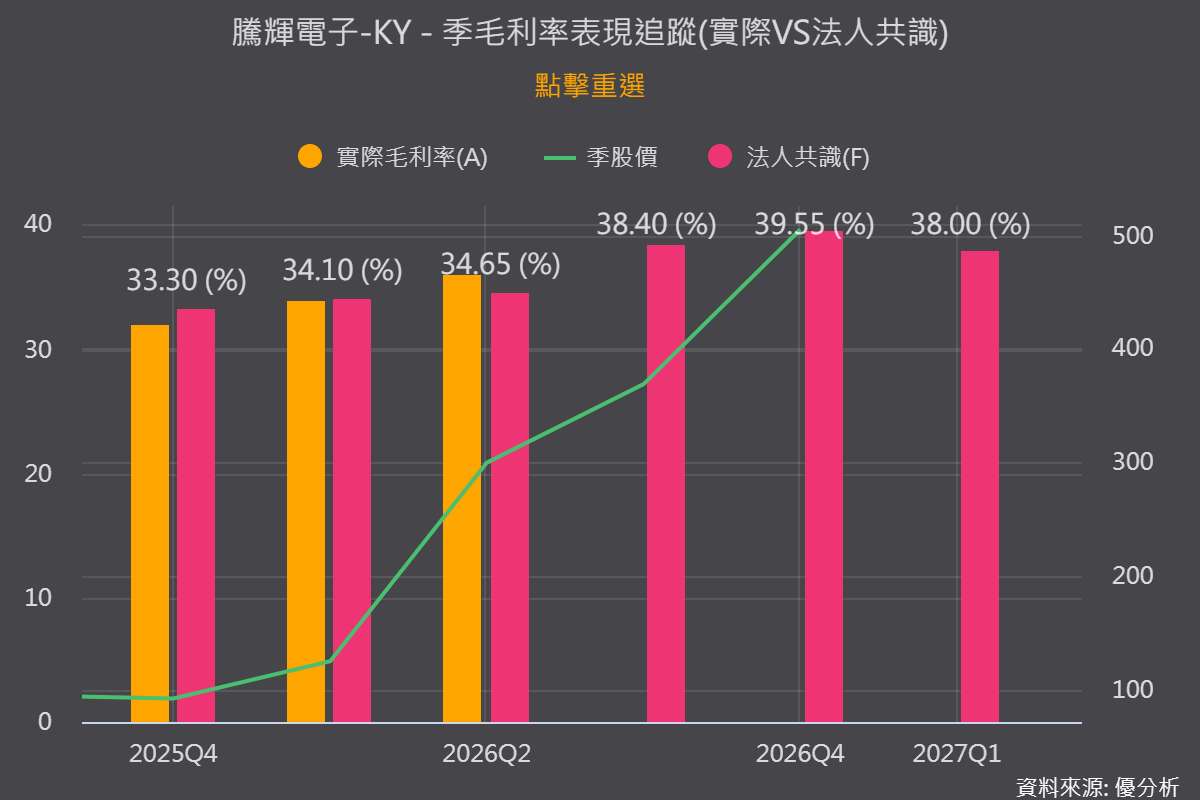
騰輝電子-KY(6672-TW)在8月7日法說會中指出,第二季毛利率升至約36%,較第一季增加約7個百分點,創歷史新高;營業利益率也提高至16.7%。但當季產品結構並非全面轉向高毛利材料,公司歸類為毛利率低於集團平均的「一般材料」,營收占比反而由第一季37%提高至47%。
這個反差顯示,毛利率改善不能只用特殊材料占比解釋。公司說明,一般與特殊材料營收都在成長,只是一般材料增幅更大;加上產品漲價、產銷量增加及產能利用率提升,共同改善整體獲利。
因此,第三季營收大幅放大後,下一個驗證點是:價格調整與生產效率提升,能否讓毛利率延續第二季的改善,而不只是營收增加。
(圖片來源:優分析產業資料庫)
軍工PI已貢獻,高階AI材料分批接棒
騰輝電子-KY(6672-TW)這波營收成長,主要由航太、國防用聚醯亞胺(PI)材料,以及高速與散熱材料帶動。公司在法說會中表示,部分高階PI產品毛利率約七成,應用也延伸至半導體測試領域,成為支撐產品組合與獲利的重要來源。
除了既有產品需求增加,材料供應吃緊也帶來新的接單機會。管理層指出,部分同業優先配置產能供應AI需求,使其他HDI及車用材料訂單外溢,讓騰輝獲得更多客戶測試、認證與供貨機會。
高速材料方面,M4、M6及部分M7產品已取得穩定訂單並進入大量生產,更高階材料則依客戶與應用持續推進認證。公司預計400V/800V AI伺服器電源材料於第四季量產,M10產品仍在客戶認證中。因此,目前營收創高已有既有產品出貨支撐,下一階段則看新材料能否完成認證並接續放量。
營收已加速,下一步看獲利與新增產能
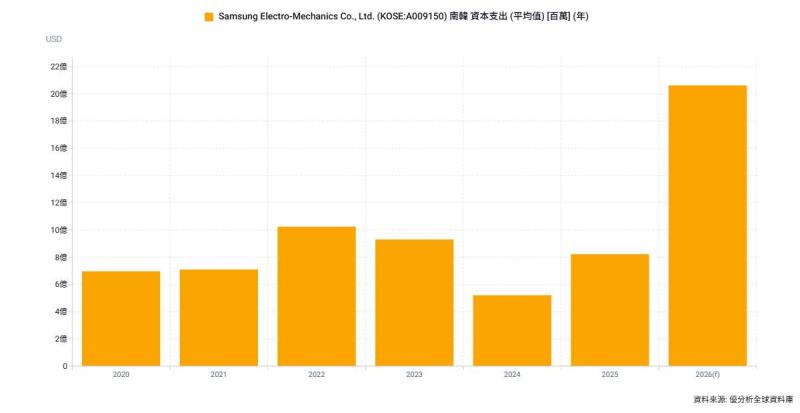
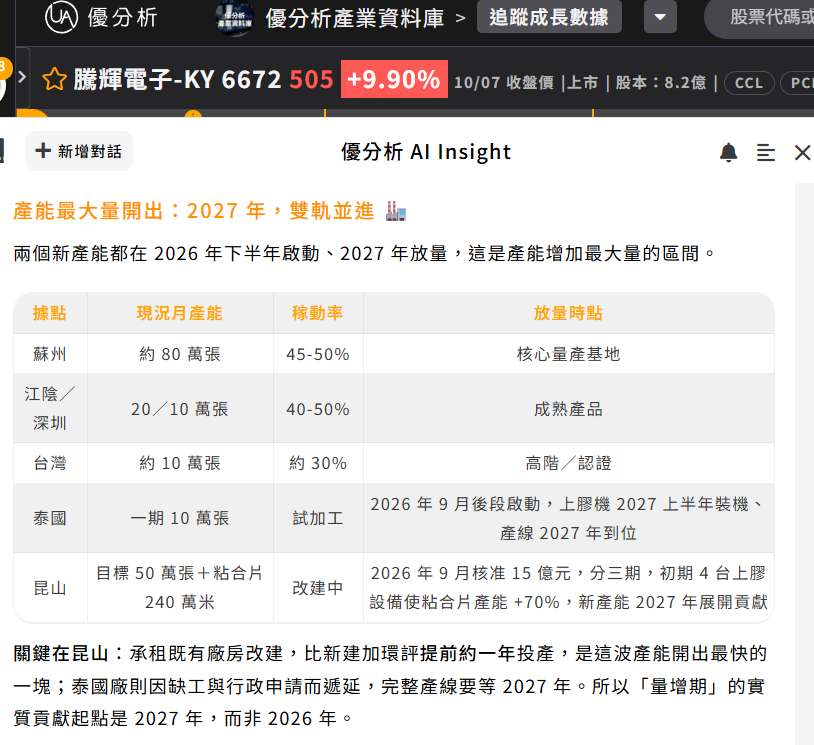
為承接新增訂單,公司正同步推進昆山擴產與泰國廠建置,新增產能預計於2027年陸續貢獻。昆山採既有廠房改建方式擴充高毛利特殊材料產能,可大幅提前投產時間;泰國廠則須配合設備進駐與產線建置逐步放量。
目前成長除了既有產品需求增加,也受惠同業優先配置產能供應AI,因此帶來HDI及車用材料訂單外溢,第二季產能利用率已從約五成提高至七成,2027年估可達85%。
不過,外溢訂單能否延續,仍取決於同業供給與客戶採購配置,2027年的關鍵,是新增產能能否如期投入、高階PI及高速材料能否接續放量,並在原料供應吃緊下維持毛利率。
(圖片來源:優分析產業資料庫)