2026年11月12日(優分析/產業數據中心報導)⸺ 友通(2397-TW) 2026 年第 3 季毛利率 26.2%,較第 2 季的 25.2% 增加 1 個百分點;前 3 季累計 25.5%,低於去年同期的 27.1%,減少 1.6 個百分點。
公司將累計毛利率下滑歸因於產品組合與材料成本上漲;累計 25.5% 與單季 26.2% 分別呈現累計期間與單一季度的表現,兩者對應的觀察期間不同。
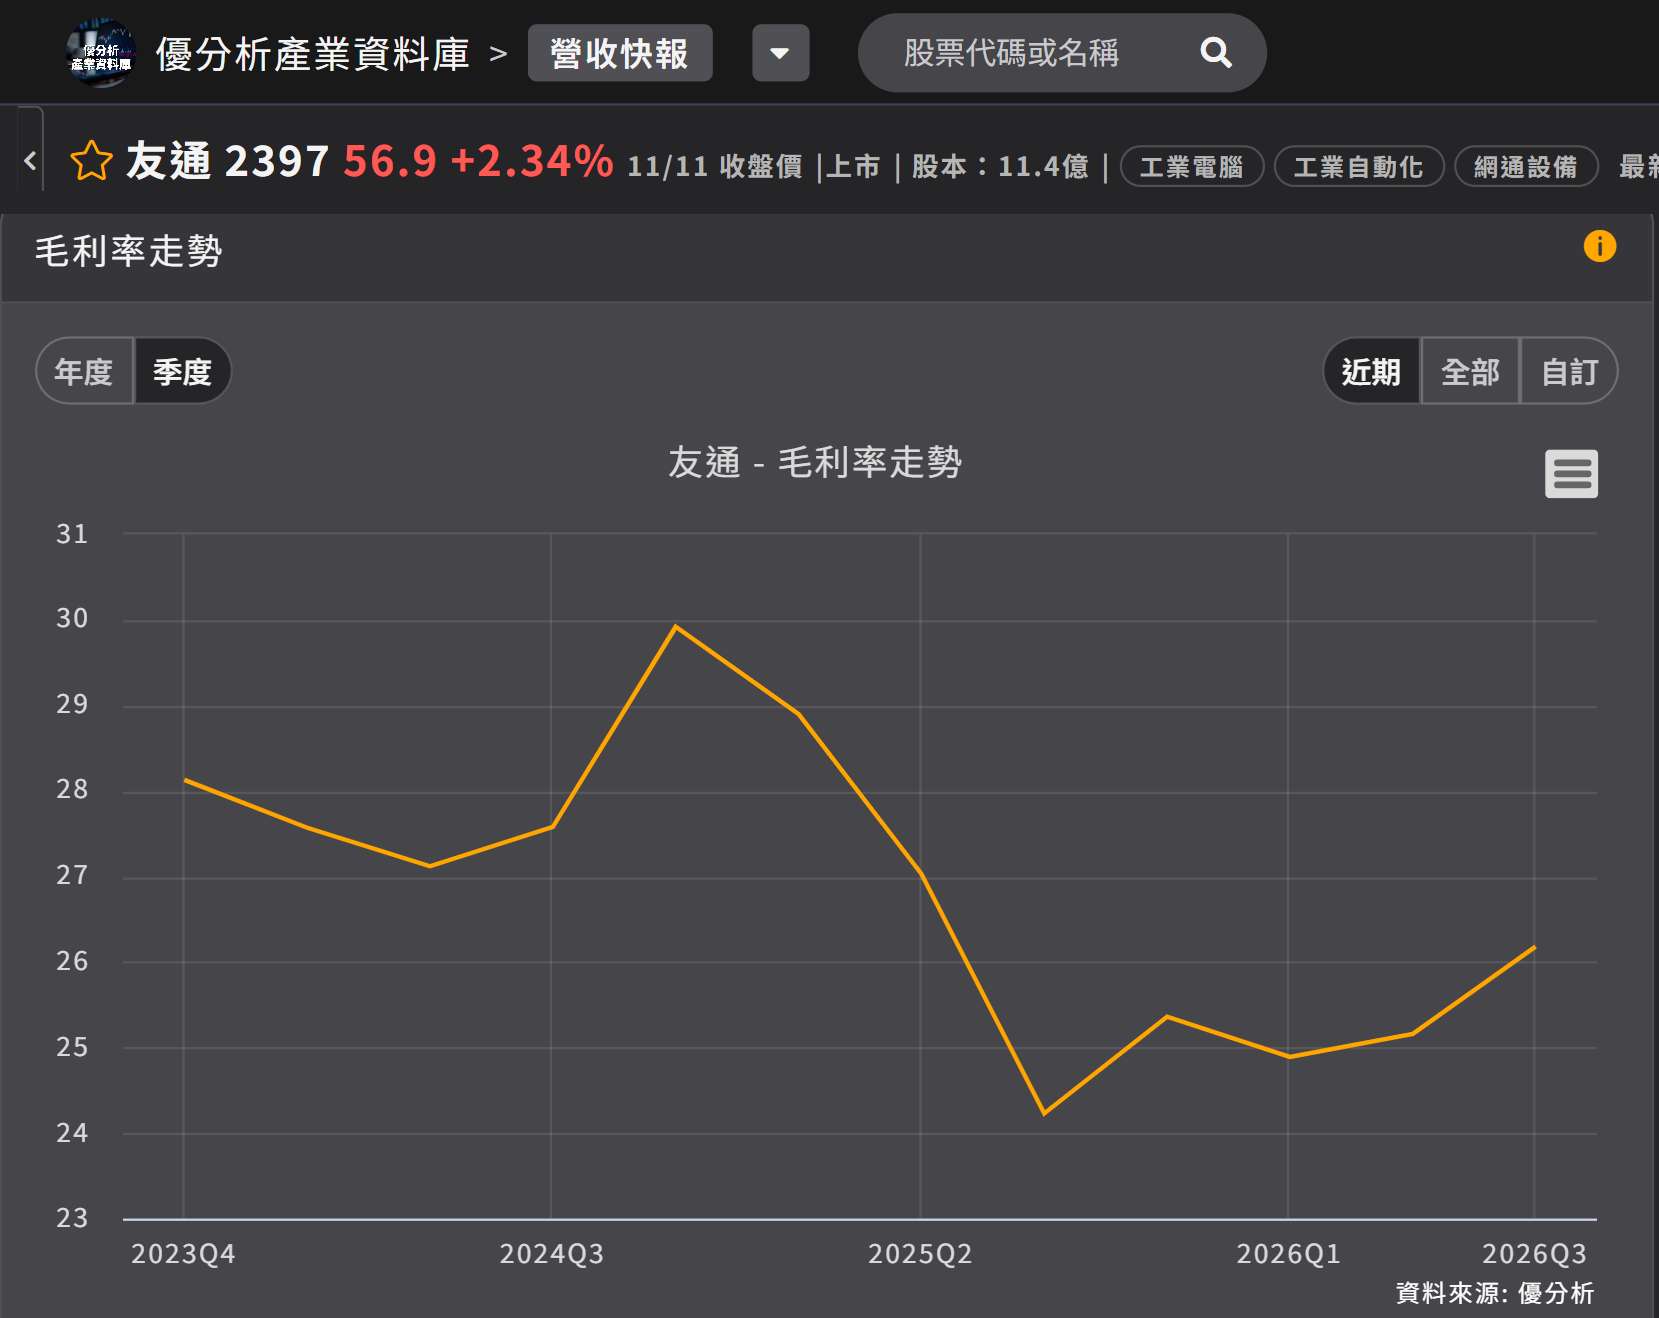
從較長期間觀察,毛利率由 2024 年的 28.19% 降至 2025 年的 26.02%,2026 年第 1 季再降至 24.89%,第 2 季與第 3 季連續回升,第 3 季已高於 2025 年第 4 季的 25.36%,但仍低於 2025 年第 1 季的 28.9%。
如下圖,根據優分析產業資料庫,毛利率在 2024 年第 4 季達到高點後持續下滑,2026 年第 2 季起連兩季回升,第 3 季回到 26% 以上,仍低於 2024 年的高點。
(資料來源:優分析產業資料庫)
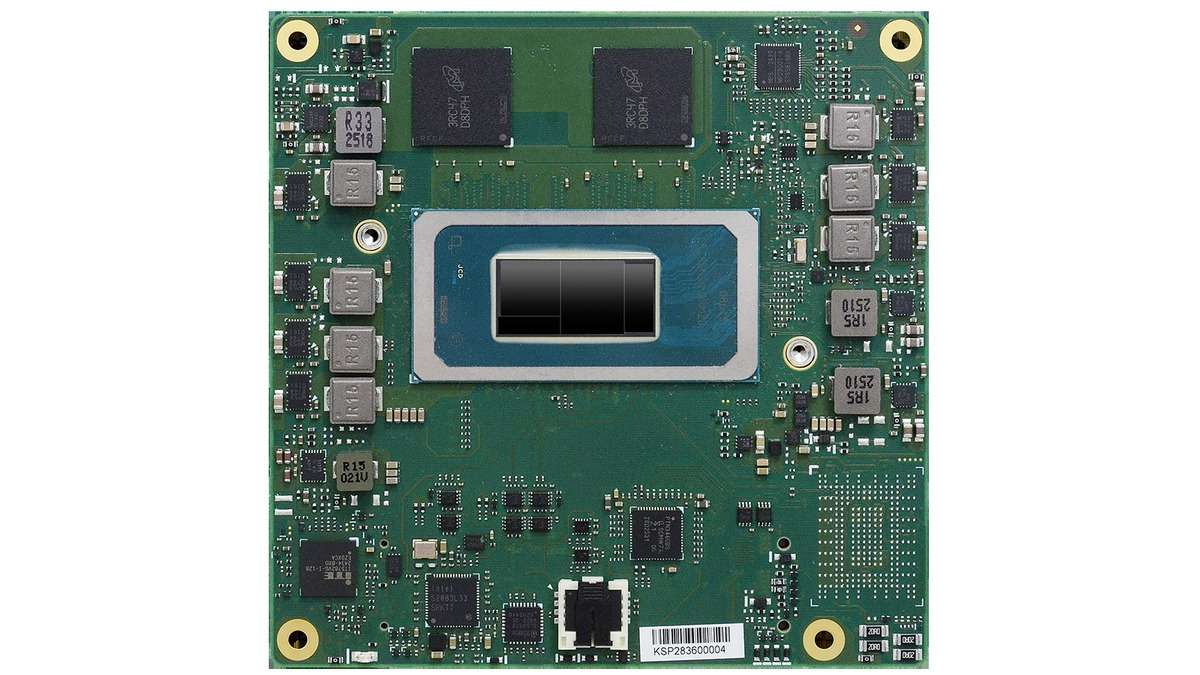
產品組合也在改變,2026 年前 3 季 Computer on Module(板卡模組)占營收 22%,低於 2025 年前 3 季的 25%,OT Service(智慧自動化的系統整合服務)占 42%,為占比最高的項目。營收比重轉向服務與系統,是公司從板卡延伸至工業級系統的結果;板卡提供設計與製造,系統則提供整合。
材料成本是公司指出的另一個變數。公司在法說會上提到供應鏈交期延長、部分料件變動大,也提到為長交期需求提前備料,對已確認的訂單預先安排關鍵料件的到料時間與生產排程。提前備料有助於掌握交付時間,資金與料價壓力則反映在成本中。材料成本變化不會呈現在產品組合中,兩者須分別觀察。
單季與累計方向相反
單季的毛利成長快於營收,第 3 季營收年增 44%,營業毛利年增 49%,毛利率因此較去年同期增加 0.9 個百分點。
若觀察前 3 季累計數字,走勢則相反:營業毛利年增 24%、營收年增 32%,毛利成長速度低於營收,累計毛利率因此落後去年。
單季 26.2% 是連兩季回升的結果,前 3 季 25.5% 仍低於 2025 年全年的 26.02%。材料成本的上漲幅度,將決定第 4 季毛利率能否延續回升走勢。產品組合轉向系統與服務的速度,將決定 2027 年毛利率的上升空間;兩項因素在第 4 季都尚未有結果。