2026年11月11日(優分析/產業數據中心報導)⸺ 立衛科技(5344-TW) 2026 年第 3 季毛利率 13.13%,比 2025 年同期的 1.33% 增加 11.8 個百分點,前三季合計也從一年前的 4% 拉高到近 13%。毛利率回升,本業仍然虧損。
如下圖,根據優分析產業資料庫,毛利率在 2023 年底仍有三成,2025 年第 1 季降到零附近,2026 年的三個季度回到 12.5% 到 13.3% 之間。
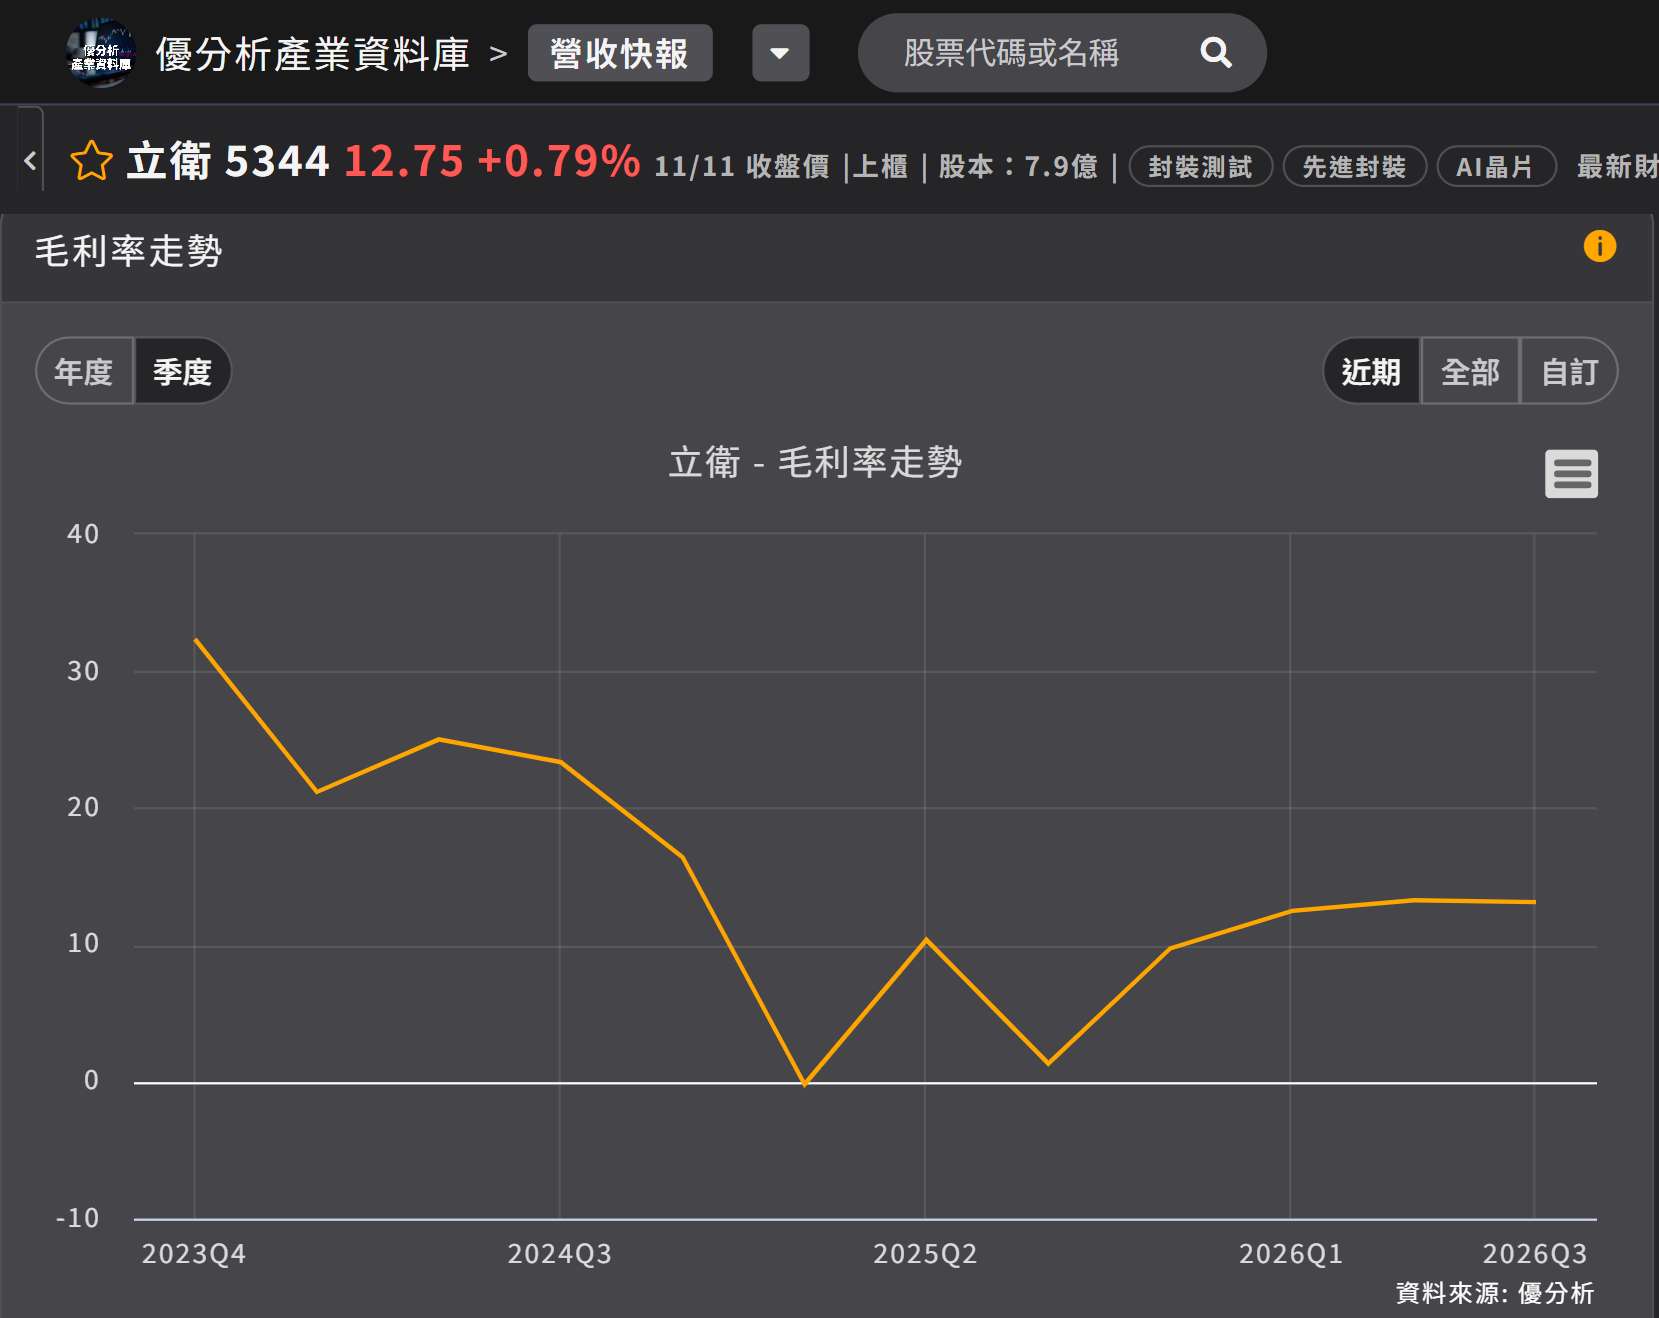
(資料來源:優分析產業資料庫)
這個回升是從很低的基期起算:2025 年有兩季的毛利率貼近零,扣除費用之後,本業幾乎每個季度都在虧。
前三季營業毛利 3,661 萬元、營業利益負 764 萬元;本業的虧損由營業外收益 1,077 萬元補回,稅前淨利 313 萬元、稅後淨利 347.5 萬元,稅後高於稅前的差額是所得稅利益。
CIS 占四成,MCU 與電源接手
2026 年前三季的應用結構裡,CIS 影像感測器測試占營收 40%,是比重最高的應用別。CIS 是相機鏡頭與監控設備用的感光晶片,立衛做的是這顆晶片的晶圓測試與成品測試。
USB 占 14%、微控制器(MCU)占 11%,其餘列在其他應用。公司表示,與兩年前相比,測試量增加的是 MCU 與電源管理 IC,CPU 測試則是減少,「增加的大概是 MCU 會增加,MCU 跟 Power 會增加比較多」;MCU 客戶的應用範圍廣,電源管理 IC 的需求也在增加。
公司把毛利率改善歸因於產品組合,會繼續往高單價、高毛利的項目走,「我們還是會想做增加毛利方向來努力」,2027 年的規畫也放在同一方向。
CIS 測試是立衛這幾年新增的項目。客戶把封裝好的感測器送來做成品測試,晶圓級晶片尺寸封裝(WLCSP)的 CIS 也在可測範圍內,測試低溫可到 -40 度;公司在車用品質系統有 IATF 16949 認證。
費用率還在毛利率之上
第 3 季營業費用 1,509 萬元,最大一項是管理費用 1,292 萬元,占營收超過一成,比整季的毛利略高。
營業費用率 15.59%,比毛利率多 2.46 個百分點;換回金額,第 3 季毛利 1,271 萬元,比營業費用少 238 萬元。
營收逐季走高,第 3 季是前三季最高的一季,費用率則在 15% 到 16% 之間。毛利率與費用率仍差兩個多百分點,本業尚未回到損益兩平。