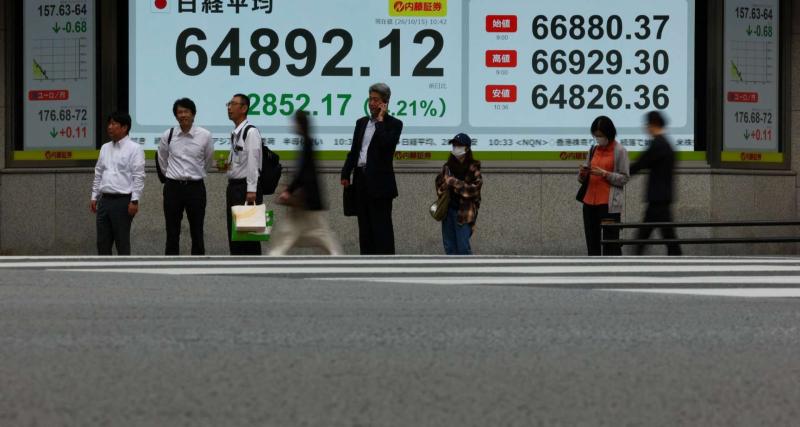
2026年11月06日(優分析/產業數據中心報導)⸺ 美股AI概念股遭到大規模拋售,賣壓週五(6日)延燒至亞洲市場。台股開盤重挫,上午9時03分加權指數下跌3,672.26點,來到37,902.46點,跌幅達8.83%。台積電(2330-TW)下跌215元至2,025元,跌幅9.6%,逼近跌停;鴻海(2317-TW)下跌9.36%,台達電(2308-TW)下跌9.73%,科技權值股全面承壓。
其他AI供應鏈個股也出現沉重賣壓,廣達(2382-TW)下跌9.84%,大立光(3008-TW)下跌9.94%,台光電(2383-TW)跌停,健鼎(3044-TW)下跌9.92%。從半導體、AI伺服器到電源、印刷電路板及光學零組件,主要科技類股普遍大跌。
這波賣壓主要來自美國期中選舉後,市場擔心資料中心建設可能受到更嚴格的地方監管。美股週四(5日)那斯達克指數暴跌5.5%,創2025年4月對等關稅引發股災以來最大單日跌幅,費城半導體指數更重挫12.2%,那斯達克100指數市值單日蒸發約2.5兆美元。輝達NVIDIA(NVDA-US)下跌9%,超微AMD(AMD-US)重挫17%,反映市場對AI基礎設施投資速度的疑慮快速升高。
亞洲其他市場同樣遭到波及。南韓KOSPI指數週五盤中暴跌超過8%,觸發交易所熔斷機制,暫停交易20分鐘;日本日經225指數也下跌約5%。由於台灣、南韓及日本是全球AI晶片、記憶體與資料中心設備的主要供應地區,當市場開始擔心美國資料中心建設放慢,相關供應鏈也成為資金撤出的主要對象。
根據瑞銀估計,美國原先規劃於2028年新增的資料中心容量,約有30%可能受到潛在建設暫停措施影響。市場擔心的並非AI運算需求立即消失,而是原本預期的資料中心建設與設備交付時間可能延後,進而影響半導體、伺服器及電力設備供應商的營收與獲利預估。
此外,AI產業龐大的資本支出與融資成本也受到重新檢視。過去市場主要關注大型科技公司宣布多少投資、規劃多少GW資料中心容量,如今焦點逐漸轉向建設許可、電力供應、施工進度及實際投資回報。隨著AI基礎設施從規劃進入建設階段,市場開始重新評估相關需求能否按照原先預期的時間轉化為實際出貨。